
הוצאה לפועל טפסים: מדריך מילוי והגשה
קיבלתם פסק דין, שטר או המחאה, ואתם רוצים לפתוח תיק בהוצאה לפועל. אתם נכנסים לאתר, מורידים טופס שנראה מתאים, ממלאים את הפרטים ומעלים אותו. רק לאחר מכן מתברר שחסר נספח, שמספר הטופס אינו מתאים לסוג החוב, או שנתון בסיסי כמו הקרן והריבית לא הוצג באופן שנדרש. הבקשה נעצרת, והגבייה שיכלה להתחיל מתעכבת.
הביטוי הוצאה לפועל טפסים מתאר עולם שלם של מסלולים, טפסים ממוספרים, מועדים, נספחים ואפשרויות פעולה. הטופס הוא לא עניין טכני בלבד. הוא קובע כיצד הרשות תסווג את הבקשה, איזה הליך ייפתח ומה יוכל הזוכה או החייב לעשות בהמשך. מדריך זה נועד לעשות סדר, בגובה העיניים, ולמנוע את הטעות הנפוצה ביותר: מילוי טופס נכון לכאורה, אך לא נכון להליך הספציפי.
תוכן עניינים
המעבר לטפסים דיגיטליים וממוספרים
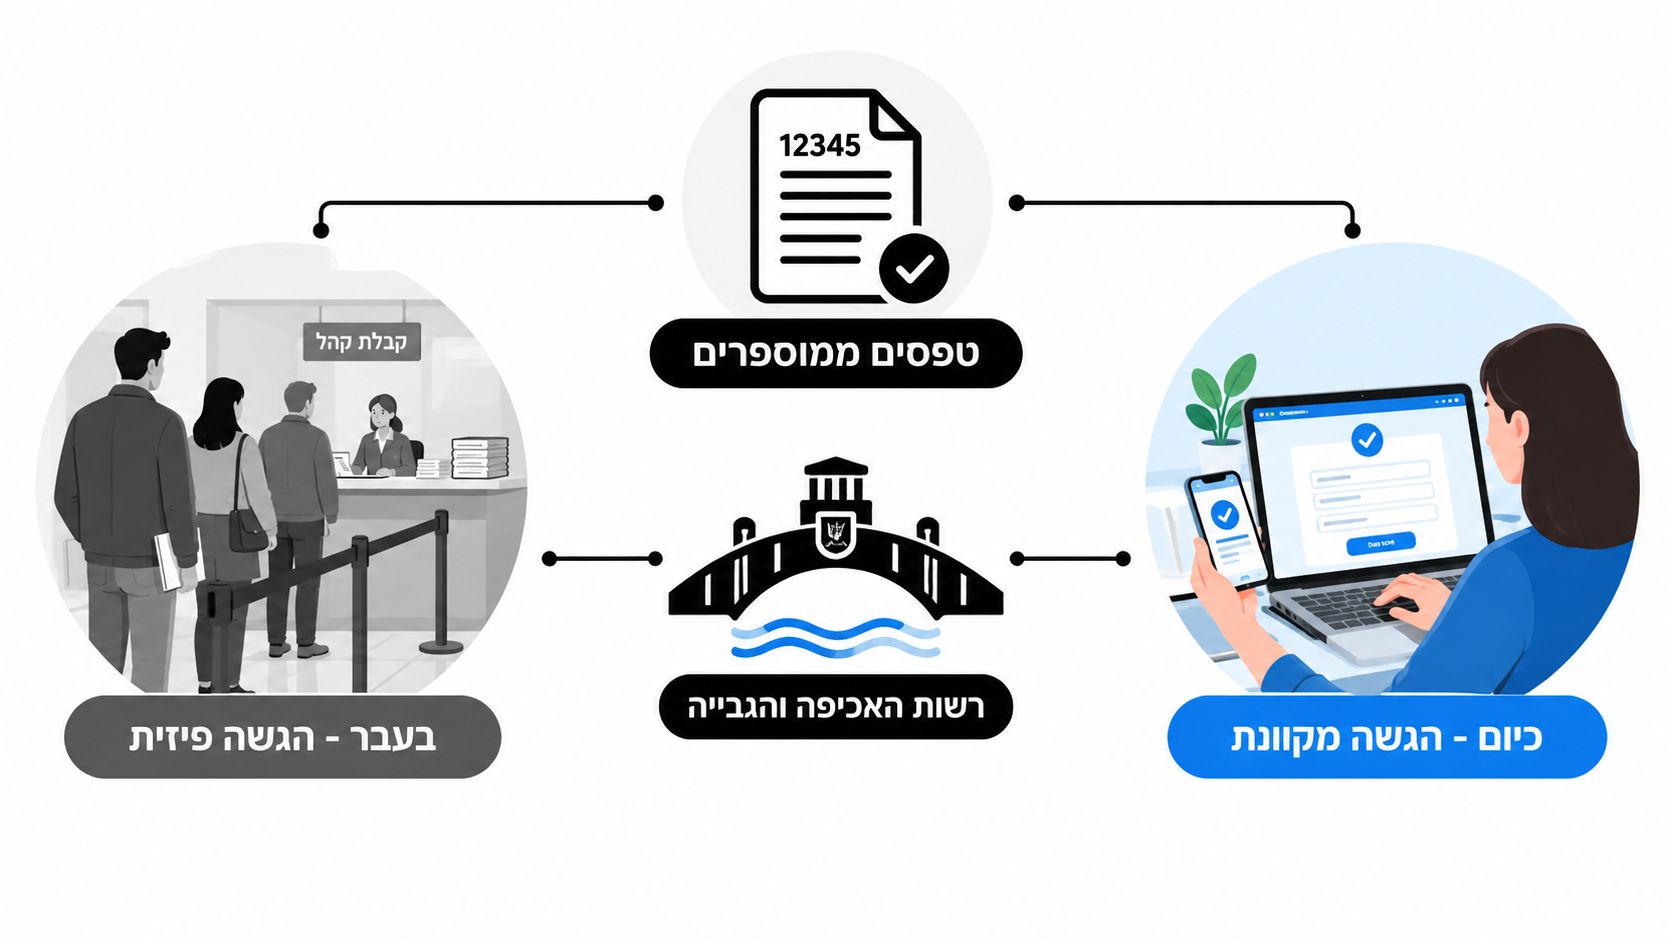
רשות האכיפה והגבייה עברה בשנים האחרונות למבנה שירות שמאפשר לבצע פעולות רבות באופן מקוון. במקום להסתמך רק על הגעה ללשכה, המבקש יכול להשתמש באזור האישי, לבחור את סוג הפעולה ולהגיש את המסמכים בערוץ דיגיטלי. האפשרות להגשה פיזית עדיין קיימת, אך היא מחייבת התארגנות מוקדמת, ובכלל זה זימון תור.
המעבר לדיגיטל לא ביטל את הצורך בדיוק. הוא רק שינה את המקום שבו הטעות מתרחשת. בעבר פקיד בלשכה יכול היה להצביע על מסמך חסר או על טופס שאינו מתאים. בהגשה מקוונת, האחריות הראשונית לסיווג הבקשה, לצירוף המסמכים ולבהירות הקבצים נמצאת אצל מגיש הבקשה.
המספר הוא נקודת ההתחלה
במערכת קיימת הבחנה בין טפסים לפי סוג ההליך ולפי תפקידם. במדריכי הטפסים המעודכנים לשנת 2025–2026 מופיעים עשרות טפסים ממוספרים, ובהם טפסי פתיחת תיק 200–211, טופס 528 למסלול המקוצר וטופס 600 כנספח לבקשת ביצוע, כפי שמופיע בשירותי הממשלה הרלוונטיים באתר רשות האכיפה והגבייה.
לכן לא מתחילים מהשאלה “איזה טופס מצאתי בגוגל”, אלא מהשאלה מה מקור החוב ומה הפעולה המבוקשת. פסק דין כספי, שטר, המחאה, מזונות, צו תשלומים, טענת פרעתי וביטול הגבלה אינם אותו הליך. גם אם כולם מתנהלים בהוצאה לפועל, לכל אחד מהם עשוי להיות טופס אחר, מסמכים אחרים ותוצאה פרוצדורלית שונה.
כלל עבודה: קודם מסווגים את החוב ואת שלב ההליך, אחר כך מאתרים את מספר הטופס, ורק בסוף מתחילים למלא.
הטופס הנכון אינו מבטיח שהבקשה תאושר, אבל טופס שאינו תואם עלול לעצור אותה כבר בבדיקה הראשונית. זו הסיבה שטפסי ההוצאה לפועל הם כלי אסטרטגי. הם מגדירים את נקודת הכניסה למערכת ואת הדרך שבה תתקדם הגבייה.
טפסים מרכזיים לזוכים לפי סוג החוב
הטופס נקבע לפי מקור החוב ולפי הפעולה שהזוכה מבקש לבצע. פסק דין כספי, שטר, המחאה, מזונות וחוב המתאים למסלול מקוצר אינם אותו הליך. התאמה שגויה של מספר הטופס עלולה להביא לדחייה טכנית או לדרישה להשלמת מסמכים, גם כאשר החוב עצמו ברור.
בביצוע פסק דין כספי, אם פסק הדין לא קבע מועד לביצוע, ניתן להגיש את הבקשה רק לאחר 30 ימים ממועד פסק הדין, כאשר ניתן בנוכחות החייב, או ממועד המצאתו לחייב, אם ניתן שלא בנוכחותו. לפני מילוי הטופס יש לבדוק שהמועד חלף. הפרטים מופיעים בהנחיות להגשת בקשה לביצוע פסק דין כספי.
כאשר סכום החוב נמוך מ־25,000 ₪, ייתכן שהזוכה יוכל לבחור מסלול מקוצר. לפי כל־זכות, המסלול עשוי להביא לסגירת התיק בתוך כ־8 חודשים. יש לבדוק מראש שהחוב ותנאי התיק מתאימים למסלול, אחרת הבחירה בו עלולה ליצור תיקונים ובקשות נוספות.
מיפוי הטופס לפני ההגשה
בבקשה לביצוע פסק דין כספי עשוי להידרש טופס 206, ובמקרים מתאימים גם טופס 210 לחישוב הקרן. טופס 600 עשוי לשמש נספח לבקשת ביצוע, לרבות במקרים שבהם יש להוסיף גורמים. יש לבדוק גם את דרישות המסמכים לגבי ריבית, הצמדה ורכיבים נוספים של החוב.
סוג החוב | טופס מרכזי | מסלול גבייה / הערות |
|---|---|---|
פסק דין כספי | טופס 206 | יש לבדוק את מועד הזכאות להגשה, נתוני הקרן ופסק הדין המצורף |
חישוב קרן | טופס 210 | מיועד להצגת נתוני הקרן וחישובים נלווים לפי סוג הבקשה |
הוספת גורמים או נספח לביצוע | טופס 600 | יש לצרף כאשר מבנה הבקשה מחייב זאת |
חוב המתאים למסלול מקוצר | טופס 528 | רלוונטי למסלול המקוצר בכפוף לתנאים שנקבעו |
שטר או המחאה | טופס פתיחת תיק 200–211, לפי סוג השטר | יש לצרף את השטר או ההמחאה ולבדוק את מועדי התגובה באזהרה |
שטר או המחאה דורשים בדיקה נפרדת של הטופס ושל מסמכי הבסיס. כאשר החוב נמוך מ־25,000 ש"ח, הזוכה יכול לבחור בין המסלול הרגיל למסלול חלופי, בכפוף לתנאים. לאחר פתיחת ההליך נשלחת לחייב אזהרה ובה 20 ימים לתשלום, 20 ימים לבקשת צו תשלומים ו־21 ימים להתייצבות לחקירת יכולת, כפי שמפורט במידע על ביצוע שטר או המחאה בהוצאה לפועל.
בענייני מזונות, שטרות או מחלוקת על עצם החיוב, הורדת טופס לבדה אינה מספיקה. כדאי לעיין גם במידע המשפטי על הוצאה לפועל מזונות, מפני שמקור החוב קובע אילו מסמכים נדרשים ומהי דרך הפעולה המתאימה.
אפשרויות הפעולה וההגנה של החייב
אזהרה מהוצאה לפועל אינה מסמך שאפשר להניח בצד. היא פותחת חלון פעולה, והתגובה צריכה להתאים לטענה האמיתית של החייב. מי ששילם את החוב צריך להציג טענת פרעתי ואסמכתאות. מי שמכיר בחוב אך אינו יכול לשלם אותו במלואו צריך לבחון בקשה לצו תשלומים. מי שנפגע מהגבלה צריך לבדוק אם קיימת עילה לביטולה.
בחירת ההליך המתאים
צו תשלומים מתאים לחייב שמודה בחוב אך אינו יכול לפרוע אותו בתשלום אחד. בתיקים עד 50,000 ש"ח, קיימת זיקה בין יכולת הפריסה לבין הצעת הפריסה שנרשמה באזהרה. אם החייב אינו יכול לעמוד בהצעה, הוא רשאי להגיש בקשה לפריסת החוב, בהתאם להסבר במידע על בקשה לצו תשלומים של חייב.
טענת “פרעתי” אינה בקשה כללית להקלה. זו טענה שלפיה החוב, כולו או חלקו, שולם או נפרע בדרך אחרת. לכן צריך לצרף תיעוד מסודר, למשל אישורי העברה, קבלות או התכתבויות רלוונטיות. טענה ללא תשתית עלולה שלא להשיג את המטרה ואף להותיר את החייב חשוף להמשך ההליכים.
בקשות לביטול הגבלות נבחנות לפי נסיבות התיק והמסמכים שהוגשו. אין די בטענה שההגבלה מקשה על החיים. צריך להסביר מה השתנה, מה מבוקש, ולצרף ראיות שמבססות את הבקשה.
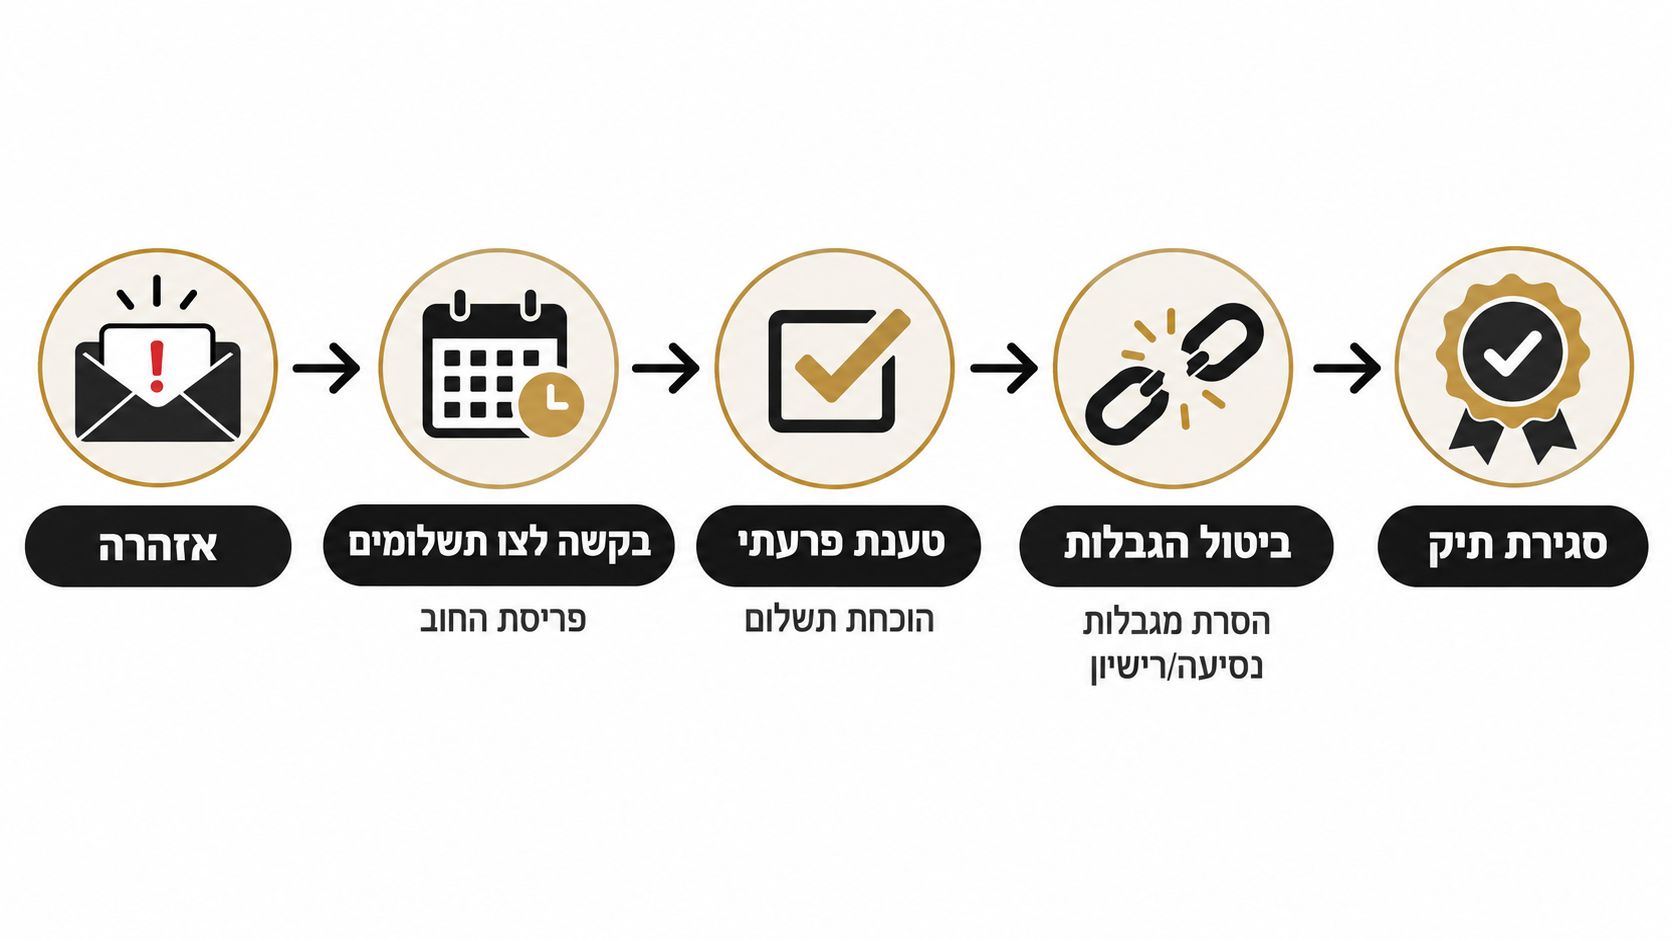
במקרה של ביצוע שטר או המחאה, המועדים שנמסרו באזהרה מקבלים משמעות מעשית מיידית. איחור בתשלום, בבקשת צו תשלומים או בהתייצבות לחקירת יכולת עלול לצמצם את אפשרויות הפעולה. כאשר הטענה היא שהשטר אינו ניתן לביצוע או שקיימת מחלוקת משפטית, יש לבחון גם התנגדות לביצוע שטר, ולא להסתפק בבקשה כללית לעיכוב.
מה שעובד: לבחור טענה אחת ברורה, לתמוך אותה במסמכים ולהגיש את הבקשה במסגרת המועד שנקבע. מה שלא עובד הוא לשלוח מכתב ארוך בלי לבחור את ההליך המתאים.
תהליך ההורדה וההגשה התקין של הטפסים
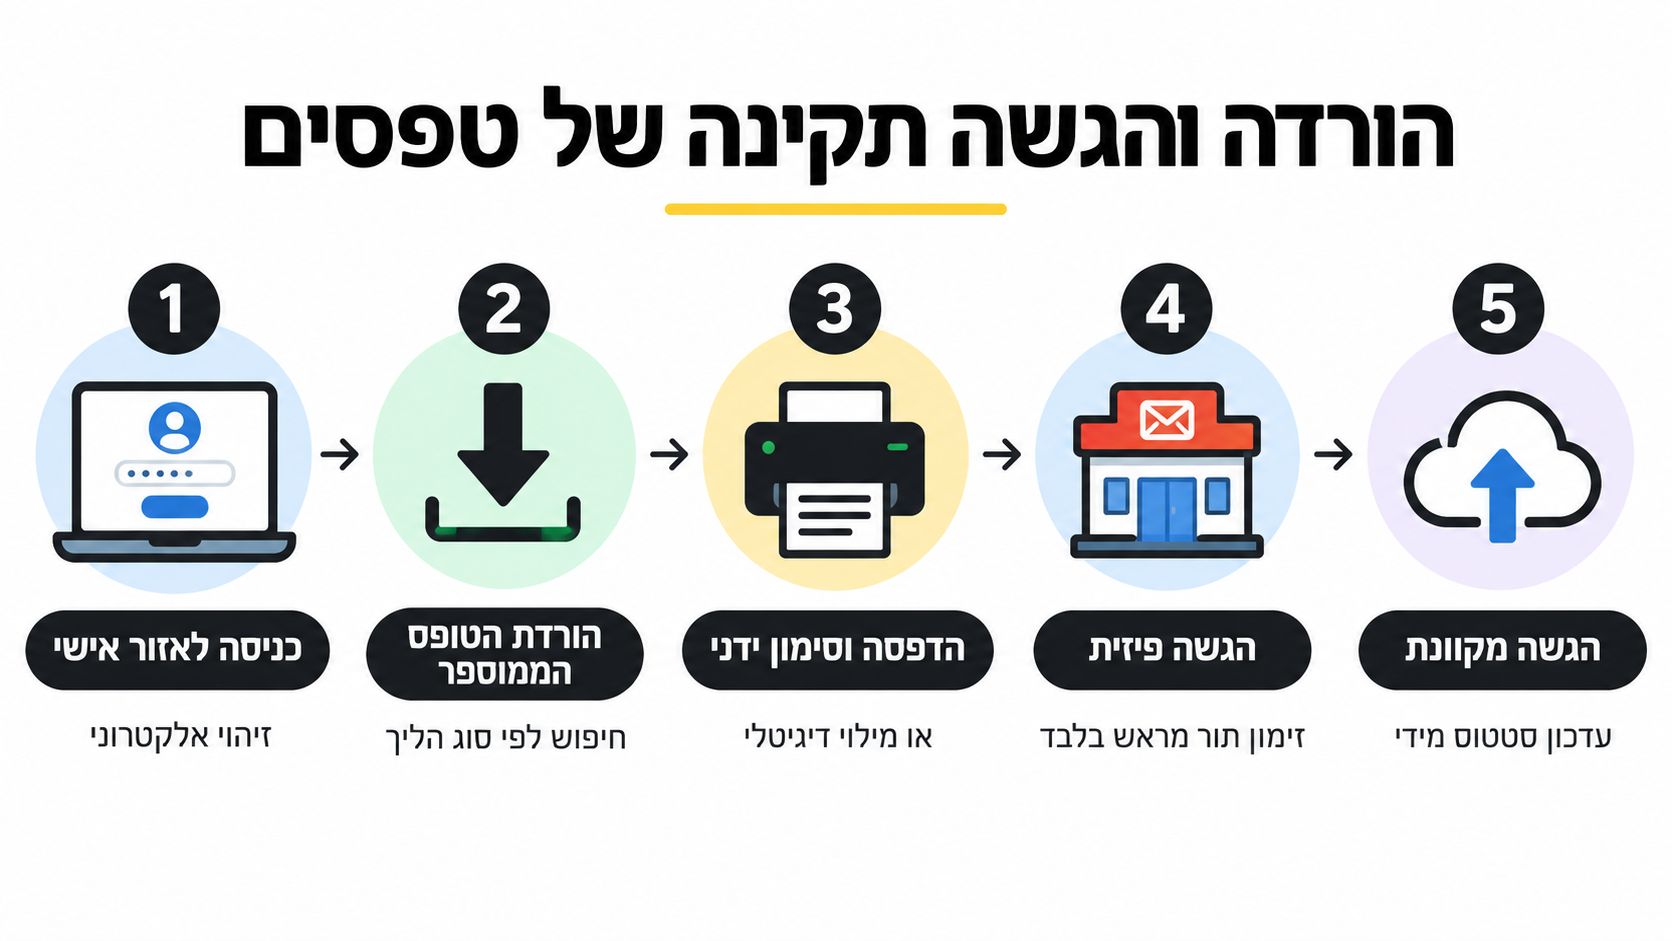
הגשה טובה מתחילה לפני פתיחת קובץ הטופס. אספו את פסק הדין, השטר או ההמחאה, פירוט החוב, נתוני הצדדים ואסמכתאות התשלום או החישוב. לאחר מכן הגדירו מה אתם מבקשים להשיג: פתיחת תיק, חישוב קרן, פריסת חוב, ביטול הגבלה או פעולה אחרת.
העדיפות המעשית היא להשתמש באזור האישי של רשות האכיפה והגבייה. שם ניתן לאתר שירותים דיגיטליים ולהגיש את הבקשה בהתאם למסלול הזמין. הגשה ידנית בלשכה אפשרית גם היא, אך בהגשה פיזית נדרש זימון תור מראש, ולכן הגעה ללא תיאום עלולה להסתיים בלי שהבקשה תוגש.
בדיקת איכות לפני שליחה
הורידו את הגרסה הרשמית של הטופס המתאים, ולא קובץ ישן שנשמר במחשב או נמצא באתר שאינו מקור רשמי. מלאו את פרטי הזוכה והחייב בדיוק כפי שהם מופיעים במסמכים, בדקו את פרטי פסק הדין או השטר, והקפידו שהסכום מחולק לרכיבים ברורים.
לפני ההגשה עברו על הרשימה הבאה:
מסמך המקור: ודאו שפסק הדין, השטר או ההמחאה מצורפים בקובץ קריא ומלא.
חישובי החוב: הציגו את הקרן, הריבית וההצמדה באופן שניתן לבדיקה, בהתאם לסוג הבקשה.
נספחים: בדקו אם נדרש טופס 600, שאלון ויתור סודיות, נתוני חישוב ריביות או הצהרה אחרת.
חתימות והצהרות: ודאו שכל מקום שמחייב חתימה מולא, ושאין עמודים חסרים.
אגרה: בדקו אם נדרש תשלום אגרה והאם האישור צורף לבקשה.
קבצים: פתחו בעצמכם את הקבצים לאחר הסריקה. מסמך מטושטש, הפוך או חתוך עלול להיות בלתי שימושי גם אם הועלה בהצלחה.
ההגשה המקוונת חוסכת נסיעה ומאפשרת מעקב נוח יותר, אך היא לא מחליפה בקרת מסמכים. בהגשה פיזית אפשר לקבל לעיתים הכוונה טכנית במקום, אך משלמים על כך בזמן, בתיאום ובתלות בזמינות הלשכה. בשני הערוצים, האחריות לבחור את הטופס ולהכין תיק מסמכים שלם נשארת אצל המגיש.
טעויות נפוצות במילוי טפסים וכיצד להימנע מהן
הנחה נפוצה היא שאם הטופס הוגש במערכת, הבקשה כבר נמצאת במסלול. זו הנחה מסוכנת. מערכת דיגיטלית יכולה לקלוט קובץ, אבל קליטה אינה בהכרח אישור, ואינה מעידה שהטופס מתאים לעילת החוב.
הכשלים שחוזרים על עצמם נוגעים לנתוני הקרן, טבלאות ריבית ונספחים חסרים, או בחירה בטופס שאינו תואם לעילת החוב, כפי שמתואר במדריך המקצועי על מילוי טפסי הוצאה לפועל. כל אחד מהכשלים האלה יכול להביא לדרישת השלמה, לעיכוב בטיפול או לדחייה טכנית של הבקשה.
טעויות מספריות ומבניות
טעות בנתוני הקרן אינה טעות עיצובית. הקרן היא הבסיס שעליו נשען החישוב, ולכן צריך להציג כיצד הגיע הזוכה לסכום הנתבע. אם מצורפת רק שורה סופית בלי פירוט, קשה לבדוק מה נכלל בחוב ומה מקורו.
גם ריבית והצמדה דורשות הסבר. טבלה שאינה מציינת את התקופה, את הבסיס לחישוב ואת המסמכים שעליהם היא נשענת משאירה את הבקשה לא ברורה. עדיף להציג חישוב מסודר שניתן לעקוב אחריו מאשר להסתמך על סכום כולל ללא פירוט.
טופס אזהרה שאינו תואם להליך
האזהרה בתיקי גביית כסף היא טופס מוגדר בדין. לפי תקנות ההוצאה לפועל, אזהרה ערוכה לפי טופס 2, ואילו בבקשה לביצוע תביעה על סכום קצוב לפי סעיף 81א1 לחוק היא ערוכה לפי טופס 2א, כפי שמפורט בתקנות ההוצאה לפועל. ההבדל חשוב, משום שסוג ההליך קובע את נוסח האזהרה ואת הטופס המחייב.
בקרת איכות קצרה לפני שליחה יכולה למנוע חלק ניכר מהתקלות:
התאמת העילה: השוו בין מקור החוב לבין סוג הבקשה שנבחר.
התאמת המספר: בדקו שהטופס הוא הגרסה הרשמית ושמספרו מתאים לפעולה.
שלמות החישוב: ודאו שהקרן, הריבית וההצמדה אינן מופיעות רק כרכיב סופי ללא הסבר.
רצף מסמכים: סדרו את הנספחים לפי סדר ההפניה אליהם בטופס.
אימות פרטים: השוו שמות, מספרי זיהוי, כתובות ופרטי תיק מול המסמכים המקוריים.
טופס מלא אך לא מתאים אינו עדיף על טופס חסר. בשני המקרים, הבקשה עלולה להיעצר לפני שהמחלוקת האמיתית נבחנת.
מתי נדרש ליווי של עורך דין מומחה
התנהלות עצמאית יכולה להתאים לבקשה פשוטה, כאשר מקור החוב ברור, הסכום אינו שנוי במחלוקת והנספחים זמינים. היא נעשית מסוכנת יותר כאשר קיימת מחלוקת על גובה החוב, כאשר החייב טוען ששילם, כאשר נדרש לבחור בין מסלולים או כאשר כבר הוטלו הגבלות.
הטופס הוא רק כלי. עורך דין צריך להחליט מה מטרת ההליך, מה להגיש עכשיו ומה לא להגיש, אילו מסמכים תומכים בטענה ואיך להציג את העובדות בלי ליצור סתירות. אצל זוכה, בחירה שגויה של מסלול עלולה לעכב גבייה. אצל חייב, תגובה לא מדויקת עלולה להחמיץ מועד או להשאיר הגבלה בתוקף.
במשרד עורכי דין וגישור שרון גליק ושות' ניתן לקבל הכוונה בהליכי הוצאה לפועל, לרבות פתיחת תיק עבור צ'קים, שטרות חוב, פסקי דין ותביעה על סכום קצוב, וכן ליווי בבקשות ובמגעים מול הצד השני. הליווי יכול לכלול בחירת הטופס, בדיקת נספחים, ניסוח הבקשה, ייצוג בדיונים וניהול משא ומתן כאשר גבייה או הסדרת חוב דורשות מהלך רחב יותר ממילוי מסמך.
אל תשלחו את הטופס לפני שבדקתם שלושה דברים: מקור החוב, מספר הטופס והמסמכים שמוכיחים את הסכום או את הטענה. אם אחד מהם אינו ברור, פנו למשרד עורכי דין וגישור שרון גליק ושות' לקבלת בדיקה מעשית של המסלול, הטפסים והנספחים הנדרשים. כך אפשר לצמצם טעויות טכניות ולנהל את ההליך לפי מטרה משפטית ברורה.
תגובות