
ירושה ללא צוואה בישראל מדריך משפטי מלא
יש רגע כזה כמעט בכל משפחה: אדם נפטר, הראש מלא בכאב ובסידורים, ואז מתברר שאין צוואה. פתאום עולות שאלות מאוד מעשיות, מי יכול לטפל בדירה, מי פונה לבנק, ומה עושים כשהנכס רשום על שם המנוח אבל כמה בני משפחה מרגישים שהוא "שייך להם" כבר מזמן. בלי מסמך שמסביר את רצון הנפטר, נכנסת לתמונה מסגרת משפטית קבועה, והיא לא תמיד מתיישבת עם מה שבני המשפחה חשבו שיקרה.
במקרים כאלה, כל נכס צריך לעבור בדיקה מסודרת, לא רק מבחינה משפחתית אלא גם מול גופים כמו הטאבו והבנק. דירה עלולה להיתקע ברישום, חשבון בנק עלול להישאר חסום, ונכס משותף עלול להפוך מהר מאוד למקור למחלוקת. זה קורה במיוחד כשיש בן או בת זוג ידועים בציבור, או כשאחד היורשים כבר גר בנכס והאחרים רואים את הדברים אחרת. לכן חשוב להבין מוקדם איך מתנהל ההליך, כדי לא להגיע למצב שבו כל צעד קטן דורש ויכוח חדש.
הצעד הראשון בדרך הוא להבין שאין כאן רק שאלה של "מי מרגיש שהוא זכאי", אלא של מה החוק מאפשר בפועל. מי שצריך להתחיל לטפל בנושא יכול להיעזר בבקשה לצו ירושה והסבר על שלבי ההגשה, משום שבלעדיה קשה מאוד לקדם רישום, משיכה או העברה של זכויות. כשהמשפחה נכנסת להליך הזה בלי סדר ובלי מסמכים ברורים, אפילו עניין שנראה פשוט עלול להתעכב זמן רב ולהעמיק את המתח בין הצדדים.
תוכן עניינים
הסדר הירושה על פי חוק - שלוש פרנטלות, בפשטות - איך זה נראה במספרים של חלוקה
שלבי הטיפול והליך הוצאת צו ירושה - מאיפה מתחילים - הדרך הנכונה לעבוד
זכויות יורשים בסוגיות מעשיות - דירת מגורים, שיתוף כפוי והפתעה לא נעימה - ידועים בציבור וילדים מנישואים קודמים
סכסוכים נפוצים ודוגמאות מעשיות - דירה אחת, שלושה אינטרסים - יורש חסר, התנגדות מאוחרת, ותיק שנתקע - למה תכנון מוקדם חוסך ויכוחים
מסמכים דרושים ועצות מקצועיות - מה חייבים להכין - מה באמת עוזר לקצר תהליכים - למה לפנות לייעוץ
מבוא והמשמעות של ירושה ללא צוואה
משפחה יכולה לחשוב שהכול ברור. יש דירת מגורים, יש חשבון בנק, יש בן או בת זוג, ויש ילדים. ואז מתברר שהחוק מחלק את הכול לפי סדר קבוע, והתחושה הראשונית היא של בלבול, לפעמים גם של אכזבה. לא מפני שמישהו עשה טעות, אלא מפני שבלי צוואה, ירושה ללא צוואה פועלת כמו נוסחה אוטומטית.
הבעיה מתחילה בדיוק שם, בפער בין מה שהמשפחה מניחה לבין מה שהחוק קובע. אנשים רבים לא יודעים שברגע שאין צוואה תקפה, אין מקום לניחושים או להסכמות בעל פה. מה שקובע הוא החוק, ורק אחריו באים המסמכים, הרישום והעברת הזכויות.
למה זה קורה דווקא עכשיו
הסוגיה הזו בולטת במיוחד בישראל, כי לפי הנתונים שפורסמו בתקשורת על בסיס נתוני רשם הירושה, חלק גדול מהנפטרים לא משאירים צוואה והעיזבון חולק לפי חוק הירושה ולא לפי רצון המוריש. זה אומר שיותר משפחות ממה שנדמה להן נכנסות למסלול של צו ירושה, גם כשהן היו מעדיפות מסלול פשוט וברור יותר.
הכלל הראשון: אם אין צוואה תקפה, לא שואלים מה היה רצונו המשוער של המנוח. שואלים מי היורשים לפי החוק.
המדריך הזה בנוי כך שתקבלו קודם את התמונה הכללית, אחר כך את מנגנון החלוקה, ואז את הצד המעשי, זה שבאמת יוצר חסימות בבנק, בטאבו ובין בני משפחה. בהמשך תראו גם איפה נוצרים סכסוכים, אילו מסמכים צריך להכין, ואיך להימנע מטעויות שמאריכות את ההליך.
הסדר הירושה על פי חוק
הדבר החשוב להבין על ירושה על פי דין הוא שהחוק לא מחפש לנחש כוונות. הוא מסדר את היורשים לפי קרבה משפחתית, ובונה מעין סולם קבוע. כך פועל חוק הירושה, תשכ"ה-1965, שמסדיר חלוקה בהתאם לקרבה משפחתית ולא לרצון אישי כפי שנקבע בחוק.
שלוש פרנטלות, בפשטות
המונח "פרנטלה" נשמע משפטי ומרוחק, אבל בפועל הוא רק שם לסדר עדיפויות. אם יש יורשים קרובים יותר, הם נכנסים ראשונים. אם אין, עוברים לשלב הבא. לכן לא כל קרוב משפחה מקבל חלק רק מפני שהוא בן משפחה.
בפרנטלה הראשונה, בן או בת הזוג מקבלים 1/2 מהעיזבון, והילדים מתחלקים ב־1/2 הנותרת. אם אין ילדים, עוברים להורים ואחים לפי הפרנטלות הבאות. אם אין ילדים ואין הורים, בן או בת הזוג יכולים לרשת את כל העיזבון, לפי המנגנון הסטנדרטי של החוק.
איך זה נראה במספרים של חלוקה
תרחיש | חלק בן/בת הזוג | חלק יורשים אחרים |
|---|---|---|
יש בן/בת זוג וילדים | 1/2 | הילדים מתחלקים ב־1/2 |
אין ילדים, אבל יש הורים | 2/3 | ההורים מתחלקים ב־1/3 |
אין ילדים ואין הורים | כל העיזבון | אין יורשים אחרים בשלב הזה |
הטבלה הזו מבהירה משהו שגורם להרבה הפתעות. בן או בת הזוג לא תמיד יורשים הכול. כשיש ילדים, אפילו אם הם בוגרים ואפילו אם יש רק דירה אחת וחשבון בנק אחד, הנכס יכול להתחלק בין כמה יורשים. זה כבר לא רק עניין תיאורטי, אלא פתח לשיתוף כפוי שדורש רישום, הסכמה או מכירה.
כלל עבודה: ברגע שיש יותר מיורש אחד, כל נכס מרכזי יכול להפוך לנכס משותף, גם אם המשפחה לא התכוונה לכך.
המשמעות המעשית בישראל היא שלעיתים קרובות מאוד, התוצאה הכלכלית של העיזבון נקבעת על ידי נוסחה קבועה בחוק, ולא על ידי תכנון עיזבון אישי. לכן מי שרוצה סדר, צריך להבין את החלוקה עוד לפני שמתחילים את ההליך.
שלבי הטיפול והליך הוצאת צו ירושה
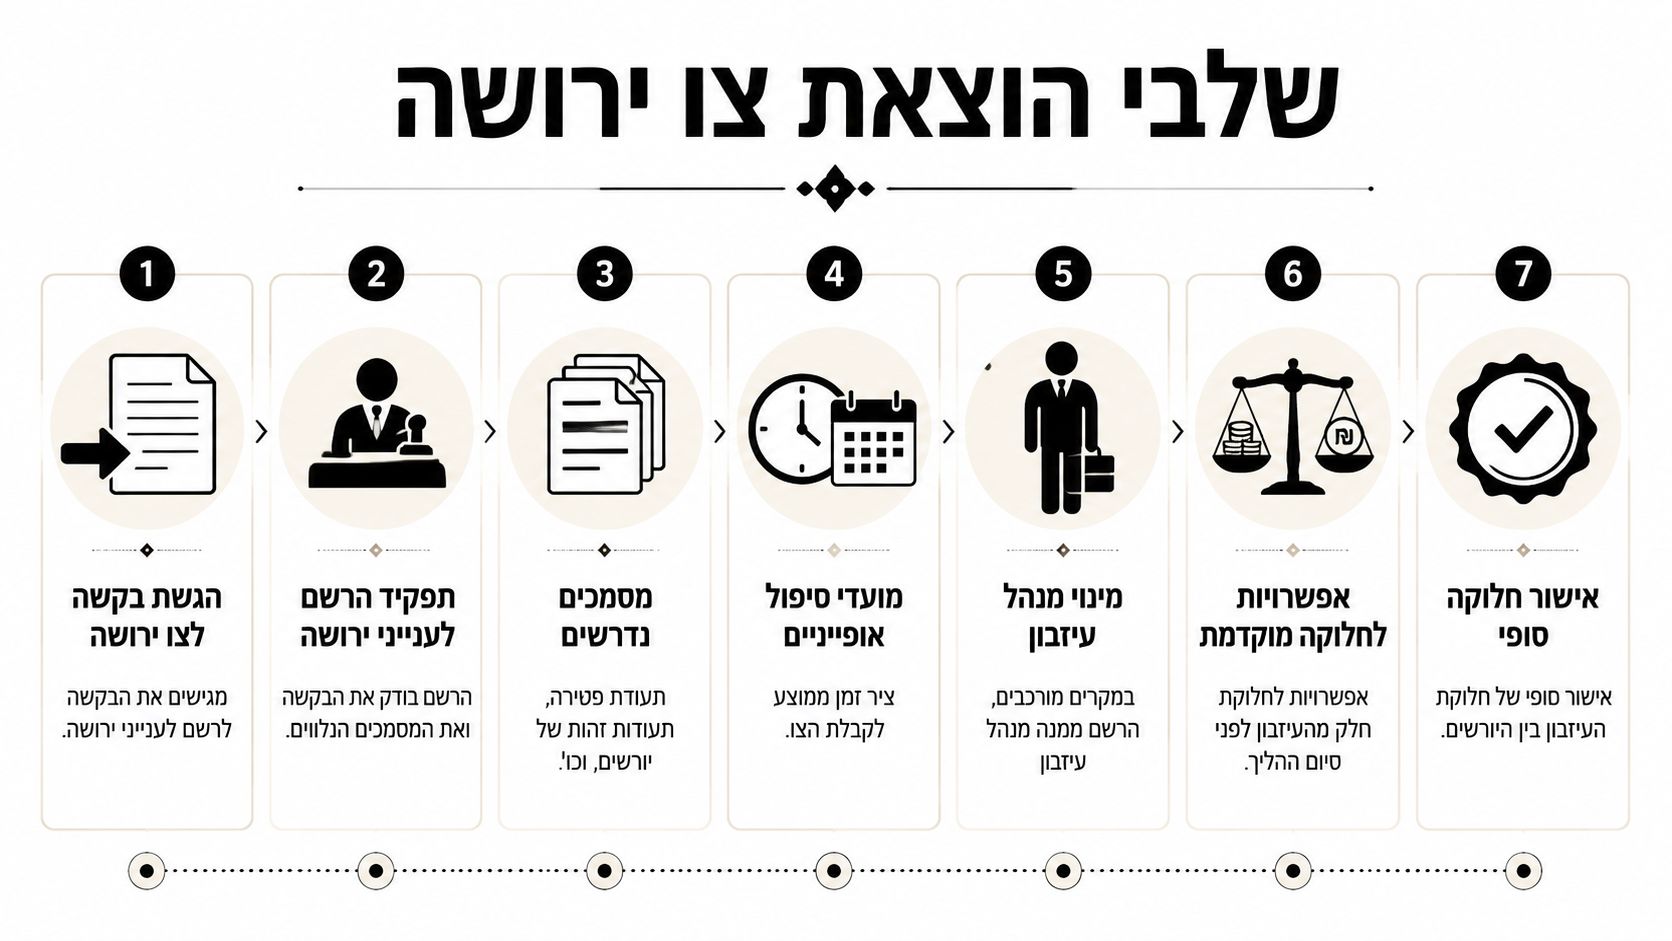
מי שמטפל בעיזבון בלי צוואה צריך לחשוב כמו מסדר תיק, לא כמו מי שרק “ממלא טופס”. צריך לאסוף מסמכים, להבין מי היורשים, להגיש את הבקשה במקום הנכון, ואז לעקוב אחרי התיק עד שמתקבל הצו. בלי זה, הבנק לא ישחרר כספים, ורישום זכויות בטאבו עלול להיתקע.
מאיפה מתחילים
הבקשה לצו ירושה מוגשת ללשכת הרשם במחוז מושב המנוח, ולרוב נענית באישור מנהלי ללא צורך בהתדיינות שיפוטית מלאה לפי השירות הרשמי של המדינה. זה לא אומר שהתהליך נטול בדיקות, אלא שהוא בדרך כלל מתנהל במסלול מינהלי, כל עוד אין התנגדות והמסמכים תקינים.
אחד הדברים החשובים הוא לסדר מראש את החומר. תעודת פטירה, פרטי היורשים, מסמכי זיהוי, וכל מסמך שיכול להראות מי קשור לעיזבון. ככל שהתיק מסודר יותר, כך קטן הסיכוי לעיכוב.
הדרך הנכונה לעבוד
לאסוף את המסמכים הבסיסיים. לפני הכל, מוודאים שיש תיעוד מלא של הפטירה והיורשים.
לבדוק מי אמור להופיע בבקשה. אם יש יורש שלא נכלל, זה עלול להפוך להתנגדות.
להגיש ללשכה המתאימה. לא שולחים “לאיפה שנראה נכון”, אלא לפי מקום מושב המנוח.
לעקוב אחרי ההודעה והבדיקה. הרשם בוחן שהכול תקין לפני מתן הצו.
להיערך מראש לחלוקה. אם יש דירה או חשבון משותף, כבר עכשיו צריך לחשוב איך יירשמו הזכויות.
אם יש תיק מורכב, לעיתים נכון לקרוא גם הסבר נוסף על בקשה לצו ירושה כדי להבין איזה מסמכים ובאיזה סדר מצרפים אותם.
בלי צו, הבנק והטאבו לא “מפרשים” את המשפחה. הם מבקשים מסמך רשמי שמוכיח למי שייכות הזכויות.
זכויות יורשים בסוגיות מעשיות
החלק שהכי מבלבל משפחות הוא לא מי יורש בכלל, אלא מה קורה לנכס ספציפי. דירה משותפת, חשבון בנק פעיל, או בן זוג שלא נרשם כבעלים מלאים, כל אלה יכולים להפוך לסכסוך ממשי עוד לפני שמישהו הספיק להסדיר את הרישום. רוב התכנים מסבירים מי יורש, אבל לא מספיק מסבירים את הסיכון במצבים של נכסים משותפים או בני זוג ידועים בציבור, למרות שהם מקור שכיח לסכסוכים כפי שמצוין גם במקורות הסברתיים של כל-זכות.
דירת מגורים, שיתוף כפוי והפתעה לא נעימה
נניח שיש דירה אחת בלבד. בן או בת הזוג גרים בה, והילדים יורשים חלקים לפי החוק. מרגע זה, הדירה כבר לא שייכת רק למי שגר בה בפועל, אלא לעיזבון וליורשים יחד. זה יוצר מצב שבו אי אפשר תמיד למכור, לשעבד או לרשום את הנכס בלי הסדרה בין כולם.
כאן נכנסת החשיבות של חלוקה מוקדמת, פדיון חלקים או רישום מסודר. אם אחד היורשים רוצה להישאר בדירה, ואחר רוצה כסף עכשיו, צריך להגיע להסכמה מעשית ולא להישען על הנחה שהכול “יסתדר לבד”.
ידועים בציבור וילדים מנישואים קודמים
במבנים משפחתיים לא שגרתיים, הבלבול גדל. יש זוגיות שנראית יציבה לגמרי מבחוץ, אבל מבחינה משפטית צריך לבדוק איך מוכיחים מעמד של ידועים בציבור, ואילו זכויות עולות מכך. יש גם מצבים של פרק ב', ילדים מנישואים קודמים, וקשרים משפחתיים חלקיים, שבהם כל סעיף קטן בבקשה יכול להשפיע על התוצאה.
Practical rule: אם יש דירה, חשבון בנק, או בעלות לא סגורה עד הסוף, אל תניחו שהרישום יפתור את עצמו. קודם מסדרים את הזכויות, אחר כך מתווכחים על החלוקה.
אם נוגעים גם בשאלת חובות, כדאי לקרוא את ההסבר הנוסף על האם חובות עוברים בירושה, משום שלעתים המשפחה מתמקדת רק בנכסים ושוכחת לבדוק את התמונה המלאה.
סכסוכים נפוצים ודוגמאות מעשיות
תיקי ירושה רבים לא מתפוצצים בגלל החוק עצמו, אלא בגלל שהמשפחה מגיעה אליו בלי תיאום. בן משפחה אחד חושב שהוא “רק מסדר ניירת”, אחר חושב שהדירה שלו כי הוא גר בה, ושלישי בטוח שהבנק לא ידרוש מסמכים. ואז מגיעים לעצירה, כי בלי סדר אין העברה, ובלי הסכמה אין התקדמות.
דירה אחת, שלושה אינטרסים
מקרה שכיח נראה כך. האם נפטרה, האב חי בדירה, ולילדים יש חלקים לפי הדין. אחד הילדים רוצה לשמור את הדירה במשפחה, ילד אחר מעדיף למכור, והאב לא מעוניין בשום שינוי. ברגע הזה, הנכס הופך לשיתוף שאף אחד לא תכנן, וכל פעולה פשוטה לכאורה דורשת תיאום.
לעיתים הפתרון הוא מכירת חלקים או פדיון של יורש מסוים. לפעמים צריך הסכמה כתובה על שימוש זמני, ולפעמים עדיף לפתור הכול מראש כדי לא לגלגל את הבעיה לשלב מאוחר יותר. מה שלא עושים, זה להניח שהחיים המשותפים שלפני הפטירה ממשיכים אוטומטית גם אחריה.
יורש חסר, התנגדות מאוחרת, ותיק שנתקע
יש גם תיקים שנעצרו בגלל שיורש פוטנציאלי לא קיבל הודעה מסודרת. אחרי שהבקשה מוגשת, מישהו מגלה שלא כללוהו, או שמסמך משפחתי חסר, ואז נפתחת מחלוקת. במצב כזה, התיק כבר לא מרגיש מינהלי ופשוט, אלא מורכב וטעון יותר.
הבעיה במקרים כאלה היא לא רק רגשי. היא מעשית. כל עיכוב בבקשה לצו ירושה יכול לעכב רישום, משיכת כספים, או טיפול בנכס שמחכה להכרעה. בדיוק בגלל זה יש משמעות עצומה לבדיקה מוקדמת של בני הזוג, הילדים, והמבנה המשפחתי.
למה תכנון מוקדם חוסך ויכוחים
המקור הבעייתי כאן הוא פער בין תיאור משפחתי לבין רישום משפטי. כל עוד הכול “ידוע לכולם”, נדמה שאין צורך להוכיח. אבל ברגע שמגיעים לבנק, לטאבו, או לרשם, צריך תיעוד נקי וברור.
תוכן קיים לרוב מתמקד רק בזיהוי יורשים ולא בהליך מעשי למניעת עיכובים ובקשות צווי ירושה מורכבים במבני משפחה לא סטנדרטיים כפי שמתואר גם במדריך הממשלתי. לכן משפחות רבות מגלות מאוחר מדי שהבעיה האמיתית היא לא “מי צודק”, אלא איך מוכיחים, רושמים ומחלקים בלי לעצור את כל המערכת.
מסמכים דרושים ועצות מקצועיות
בקשת צו ירושה טובה מתחילה בתיק מסודר. לא ברגש, לא בזיכרון משפחתי, אלא במסמכים שאפשר להגיש, לבדוק ולהשוות. ככל שהתיעוד מדויק יותר, כך קטן הסיכוי לתיקון, השלמה או ויכוח.
מה חייבים להכין
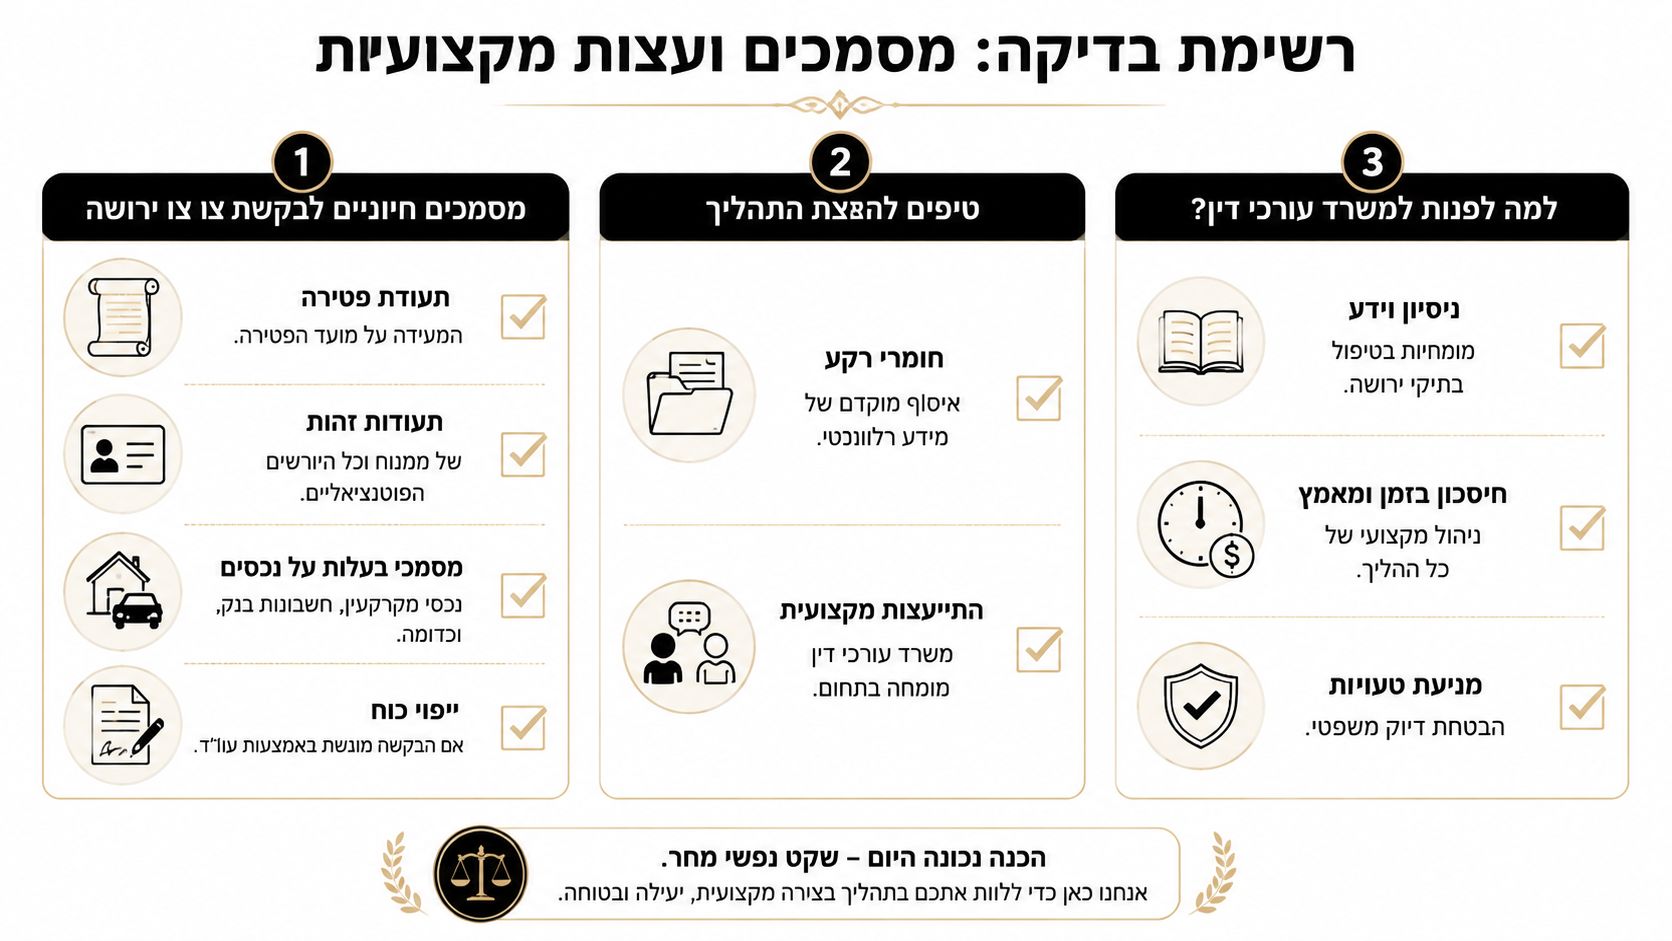
תעודת פטירה. זהו המסמך שמוכיח את מועד הפטירה.
תעודות זהות. גם של המנוח וגם של היורשים הפוטנציאליים.
מסמכי בעלות על נכסים. דירה, חשבון בנק, רכב, או כל נכס אחר שקשור לעיזבון.
ייפוי כוח. אם עורך דין מגיש את הבקשה בשם המשפחה.
מה באמת עוזר לקצר תהליכים
איסוף מוקדם של חומרי רקע עושה הבדל גדול. אם יש לכם פרטי קשר של כל היורשים, היסטוריית בעלות, ותיעוד מסודר של הנכסים, לרשם קל יותר לבדוק את הבקשה. אם חסר מסמך, גם תיק פשוט יכול להיתקע.
משרד עורכי דין יכול לבדוק אם התמונה המשפחתית תואמת את הרישום, להכין את הבקשה, ולצפות מראש איפה עלול לצוץ עיכוב. לא כל תיק צריך עימות, אבל כמעט כל תיק מרוויח מבדיקה של מי יורש, מה רשום, ואיזה נכס עלול להצית ויכוח.
למה לפנות לייעוץ
במקרים של דירה משותפת, בני זוג ידועים בציבור, או יורשים שלא מדברים זה עם זה, הייעוץ המשפטי חשוב במיוחד. הוא לא רק “מייצג”, אלא גם עוזר לתרגם מצב משפחתי למסמך שאפשר להגיש.
במשרד עו"ד שרון גליק ושות' מטפלים גם בבקשות לצו ירושה ובתיקים משפחתיים שבהם צריך סדר מסמכים, בדיקה של זכויות, והכנה לרישום מול הגורמים הרשמיים. אם יש ספק לגבי המסלול הנכון, עדיף לברר אותו לפני שהבקשה מוגשת.
סיכום והמלצות משרד עו"ד שרון גליק ושות
ירושה ללא צוואה נראית לפעמים כמו עניין טכני, אבל בפועל היא משפיעה על דירה, על חשבון בנק, ועל היחסים בין האנשים הכי קרובים. החוק קובע מי יורש, הרשם קובע את המסלול, והמשפחה צריכה לדאוג שהרישום, המסמכים והחלוקה יהיו מסודרים. כשיש נכסים משותפים או מבנה משפחתי לא סטנדרטי, טעות קטנה יכולה להפוך לעיכוב גדול.
הדרך הנכונה היא לא להמתין שהבנק או הטאבו “יסתדרו”, אלא לבנות תיק מסודר מהתחלה. מי שמבין את מנגנון הירושה, מכין מסמכים מלאים, ובודק מראש את נקודות החיכוך, חוסך לעצמו זמן, ויכוחים והרבה תסכול. במקרים מורכבים, ליווי משפטי מוקדם עושה את ההבדל בין תיק שמתקדם לבין תיק שנתקע.
משרד עו"ד שרון גליק ושות' נותן ליווי בתיקי ירושה, בדיקות מסמכים, והכוונה בהליך הרישום וההעברה. כשהמשפחה צריכה להבין מי יורש, איך מחלקים נכס, ואיך נמנעים מחסימות, כדאי לפנות לייעוץ מסודר ולא להישאר עם סימני שאלה.
אם אתם מתמודדים עכשיו עם ירושה ללא צוואה, או אם כבר עלה קושי סביב דירה, בנק או יורשים שלא מסכימים ביניהם, פנו למשרד עורכי דין וגישור שרון גליק ושות' לקבלת בדיקה מסודרת של המצב המשפטי והמסמכים. אפשר להתחיל דרך משרד עורכי דין וגישור שרון גליק ושות', לקבל כיוון ברור, ולבנות את ההליך נכון כבר מהשלב הראשון.
תגובות