
צוואות הדדיות דוגמא: 5 מודלים מעשיים לזוגות
זוג נשוי מחזיק דירה משותפת, עסק קטן והלוואת משכנתא. שניהם בטוחים שהכול ברור ביניהם. אבל אם אחד מהם נפטר, מה קורה לדירה, למניות בעסק, לחוב ולכספים שנועדו לילדים? כאן מתגלה הפער בין רעיון כללי, כמו “הכול יעבור לבן הזוג”, לבין צוואה שמטפלת במצב אמיתי.
חיפוש אחר צוואות הדדיות דוגמא יכול לעזור להבין את מבנה המסמך ואת השאלות שצריך לשאול. הוא לא יכול להחליף ניסוח אישי. צוואה הדדית נשענת על הסתמכות בין בני הזוג, ולכן צריך לקבוע מראש מה מותר לבן הזוג שנותר בחיים לעשות, מה יישמר לילדים, ואיך יתמודדו עם נכס שנמכר או חוב שלא נסגר. לפניכם חמישה מודלים מעשיים, שכל אחד מתאים למציאות משפחתית או נכסית אחרת.
תוכן עניינים
1. צוואה הדדית עם סעיפי ירושה מותנית ודור שני - מה קובעים בפועל
2. צוואה הדדית עם סעיפי זכויות נכות וביטוח - מודל שמתחיל בצורך רפואי
3. צוואה הדדית עם הוראות לניהול חובות ודיני בנקאות - קודם ממפים, אחר כך מנסחים
4. צוואה הדדית לטיפול בנדל״ן ולהעברת עסקים משפחתיים - דירה, עסק והפער בין שימוש לבעלות
5. צוואה הדדית עם סעיפי ייפוי כוח מתמשך - מחברים בין המסמכים בלי לערבב ביניהם
מהדוגמה לחתימה, הצעדים שמבטיחים תוקף - מה להביא לפגישה המקצועית
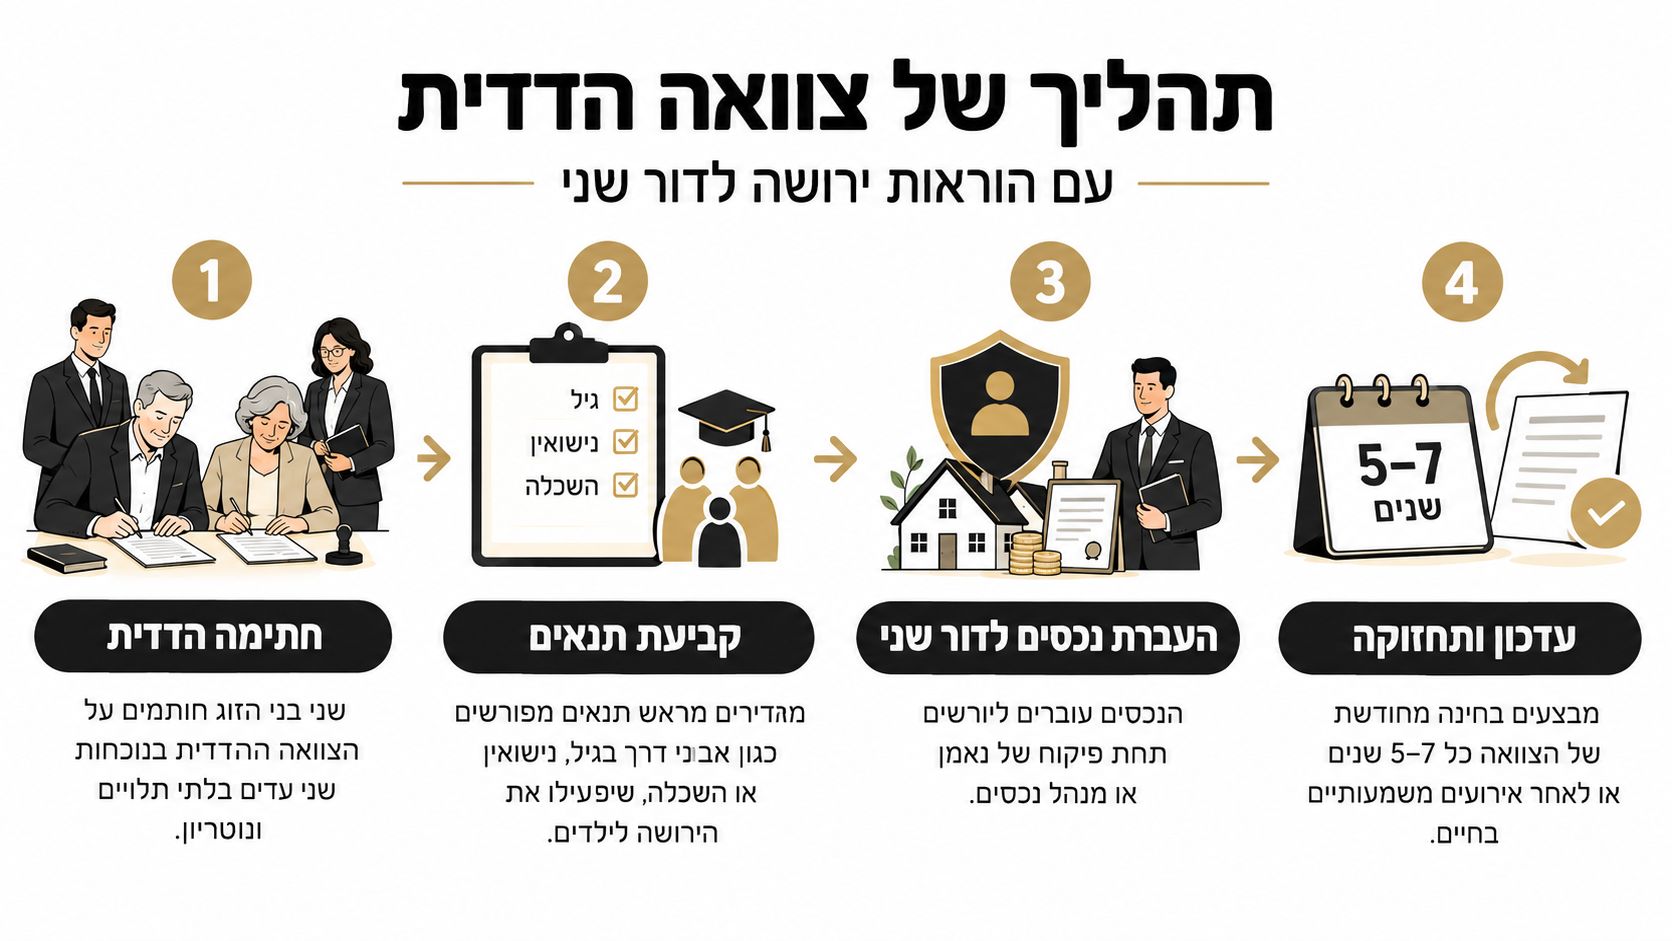
1. צוואה הדדית עם סעיפי ירושה מותנית ודור שני
זוג מחזיק בית מגורים, שתי דירות להשקעה ועסק משפחתי. הם רוצים שהאישה או הבעל שיישארו בחיים יוכלו לגור בבית ולנהל את הרכוש, אבל מבקשים שהדירות והיתרה הכלכלית יעברו בסופו של דבר לילדים. במקרה כזה, הוראה כללית של “בן הזוג יורש הכול” עלולה להיות קצרה מדי.
סעיף 8א לחוק הירושה מגדיר צוואות הדדיות כצוואות שנערכו מתוך הסתמכות של בן זוג אחד על צוואת האחר. אפשר לערוך אותן בשני מסמכים נפרדים שנחתמו באותה עת או במסמך אחד, והיורש בשלב הבא יכול להיות בן הזוג, הילדים או צד שלישי אחר. סעיף 8א לחוק הירושה הופך את ההדדיות ליותר משתי צוואות דומות. זו התחייבות תכנונית בין בני הזוג.
מה קובעים בפועל
בבית המגורים אפשר להעניק לבן הזוג שנותר בחיים זכות מגורים, ובמקביל לקבוע מה יקרה אם הבית יימכר. למשל, האם התמורה תישאר בשליטתו, האם תירכש דירה חלופית, או האם חלק מהכסף יישמר לטובת הילדים. בדירה להשכרה אפשר לקבוע מי מנהל אותה, מי מקבל את ההכנסות ומה יקרה אם מכירתה נדרשת למימון טיפול או מגורים.
בעסק משפחתי, אפשר לקבוע המשך ניהול זמני, הקצאת כספים לילדים ומינוי גורם שיעריך את שווי העסק לפני העברה. בנכסים בחו״ל צריך לבדוק בנפרד את הדין החל במדינה שבה נמצא הנכס ואת אופן רישום ההורשה.
הכלל המעשי: אל תכתבו רק מי יורש. כתבו מה מותר לבן הזוג לעשות עם הנכס לפני שהדור השני מקבל אותו.
סעיף הביטול חייב להיות ברור. בחיי שני בני הזוג, ביטול צוואה הדדית מחייב הודעה בכתב לבן הזוג האחר, ובעקבותיה מתבטלות הצוואות ההדדיות של שניהם. לאחר פטירת אחד מבני הזוג, שינוי ההסדר עשוי לחייב הסתלקות מן הירושה או השבת מה שהתקבל לעיזבון, בהתאם לנסיבות ולנוסח הצוואה.
את החתימה יש לבצע בפני שני עדים בלתי תלויים, לשמור עותק במקום בטוח ולתעד את רצון בני הזוג. רצוי לבחון את המסמך מחדש עם שינוי משמעותי בחיים, ולא להסתפק בתבנית ישנה. רואה חשבון צריך לבדוק את השלכות המס, במיוחד כאשר יש עסק, דירות או נכסים מחוץ לישראל.
2. צוואה הדדית עם סעיפי זכויות נכות וביטוח
אחד מבני הזוג נפגע בתאונה ונזקק לעזרה קבועה. בן הזוג האחר רוצה להבטיח טיפול, מימון ויציבות, אבל גם לדעת מה יקרה אם הוא עצמו לא יוכל להמשיך לנהל את הכספים. במקרה כזה, הצוואה צריכה להשתלב עם ביטוחי חיים, זכויות מהמוסד לביטוח לאומי וכלים משפטיים נוספים.
הצוואה עוסקת במה שקורה לאחר פטירה. היא אינה מחליפה פוליסת ביטוח, תביעה מול חברת ביטוח או זכאות שנקבעת בוועדה רפואית. לכן, צריך להפריד בין הוראות ירושה לבין מקורות הכנסה שיכולים לפעול עוד בחיי בן הזוג.
מודל שמתחיל בצורך רפואי
במקרה של נכות קשה, אפשר לקבוע שהכספים שיועברו לבן הזוג ישמשו למגורים, סיעוד וטיפול, ולמנות גורם שיבדוק את אופן השימוש בהם. במקרה של מחלה כרונית, אפשר לנסח קרן ייעודית או הוראות לתקצוב טיפולים ותרופות, בכפוף לכך שהכספים אכן קיימים בעיזבון וניתנים להעברה.
הניסוח צריך להסביר מהו המצב שמפעיל את ההוראה. אפשר להתייחס לסף נכות של 100%, 75% או 50%, אך אין לבחור סף כזה באופן אוטומטי. צריך להגדיר מי קובע את הנכות, לפי איזה מסמך רפואי, ומתי מתבצע העדכון. יש לבדוק גם קצבאות, הטבות, ימי מחלה וכיסויים בפוליסות.
הגדרת תנאי ההפעלה: קבעו אם נדרשת קביעה רפואית, החלטת גוף ציבורי או חוות דעת מקצועית.
חיבור לביטוח: בדקו מי המוטב בפוליסות והאם ההוראות בצוואה מתיישבות עם הרישום בפועל.
גורם מעקב: הגדירו מי יאסוף מסמכים, יבדוק תשלומים וידווח במקרה של חריגה.
עדכון מסודר: בחנו את הכיסוי הביטוחי ואת המסמך לאחר שינוי רפואי, כלכלי או משפחתי.
צוואה אינה יוצרת כיסוי ביטוחי שלא נרכש ואינה משנה לבדה את זהות המוטב בפוליסה.
בן זוג חולה עלול להיות תלוי באדם אחר, ולכן צריך להיזהר מניגוד עניינים. הוראות שמעניקות לאותו אדם גם שליטה בכספים וגם חופש מוחלט להשתמש בהם דורשות בדיקה מקצועית. כאשר אחד מבני הזוג צעיר ומתמודד עם אבחון כרוני, כדאי לשלב הוראות לטיפול, מעקב רפואי וניהול כספים, אבל לא להפוך את הצוואה למסמך רפואי עמום.
3. צוואה הדדית עם הוראות לניהול חובות ודיני בנקאות
זוג עומד מול משכנתא, הלוואה עסקית וחשבון בנק משותף. אחד מבני הזוג נפטר, והמשפחה מגלה שאין מסמך שמרכז את החובות או מסביר מה צריך להשתלם קודם. גם כאשר קיימת צוואה תקפה, חוב לא נעלם רק מפני שנקבע מי היורש.
העיזבון כולל זכויות וגם התחייבויות. לכן, צוואה מעשית צריכה להתחבר לרשימה עדכנית של בנקים, נושים, הלוואות, ערבויות ופוליסות. במקרה של משכנתא, צריך לבדוק את יתרת החוב, את תנאי הביטוח ואת השאלה אם יש כיסוי לסילוק ההלוואה. בעסק, יש לבדוק גם הלוואות שנלקחו בערבות אישית או במשותף.
קודם ממפים, אחר כך מנסחים
הדוגמה הנכונה היא זוג עם משכנתא גדולה. הצוואה יכולה להפנות למנגנון של הערכת שווי, לקבוע מהו מקור התשלום ולתת לבן הזוג זמן להסדיר את המגורים. היא לא יכולה לכפות על הבנק לקבל הסדר שסותר את מסמכי ההלוואה.
בעלי עסק עם הלוואות משותפות צריכים לבדוק אם קיימת פוליסת ביטוח עסקית, מי המבוטח ומי המוטב. אדם שמחזיק הלוואות בכמה בנקים צריך להכין רשימה מלאה ולבדוק אם קיימות ערבויות או שעבודים. מידע חסר בשלב הזה עלול לעכב את ניהול העיזבון וליצור עימותים עם יורשים ונושים.
רשימת נושים: רכזו שם גוף, מספר הלוואה, יתרה, בטוחה, ערבויות ותאריך עדכון.
ביטוח חובות: בדקו אם קיימת פוליסה שמיועדת לסילוק הלוואה ומה התנאים להפעלתה.
מנהל חובות: שקלו מינוי אדם שירכז פניות לבנקים ולנושים עד לסיום הטיפול בעיזבון.
מסמכים מקוריים: שמרו הסכמי הלוואה, פוליסות ונסחי שעבוד במקום מאובטח ונגיש למי שהוסמך לכך.
מידע נוסף על ההבחנה בין חוב אישי, חוב של העיזבון וזכויות נושים נמצא במדריך האם חובות עוברים בירושה.
הודעה לבנק על עצם קיום הצוואה אינה מחליפה צו קיום צוואה או מסמך שהבנק רשאי לדרוש. לכן, ההוראות צריכות להיות מתואמות עם ייעוץ בנקאי ומשפטי. חשוב גם להבחין בין בעלות בחשבון, הרשאת חתימה וזכות לקבלת כספים לאחר פטירה.
4. צוואה הדדית לטיפול בנדל״ן ולהעברת עסקים משפחתיים
בני זוג מחזיקים דירה להשכרה, קרקע חקלאית וחברה משפחתית. הם אינם רוצים למכור נכסים מיד לאחר הפטירה, אך גם לא רוצים להשאיר את הילדים תלויים בהחלטות לא ברורות של בן הזוג שנותר בחיים. כאן הצוואה צריכה לתפקד כמפת ניהול, לא רק כרשימת יורשים.
חשוב להבין שצוואה הדדית אינה מקפיאה את הנכסים בחיי המצווה. פסיקה ממשלתית קבעה שצוואה הדדית אינה מונעת העברת נכס המוזכר בה כל עוד המצווה בחיים. לכן, דירה שנכתבה בצוואה עלולה להימכר, וחשבון שנועד לילדים עלול להשתנות. ההחלטה בעניין העברת נכס במהלך החיים מדגישה מדוע צריך לנסח גם תחליף כלכלי ולא להסתמך רק על זיהוי הנכס.
דירה, עסק והפער בין שימוש לבעלות
בדירה להשכרה אפשר לקבוע שהנכס יישמר, שההכנסות יממנו את צורכי בן הזוג ושלאחר פטירתו יעברו הזכויות לילדים. אבל צריך להגדיר מי משלם תחזוקה, ביטוח, מסים ושיפוצים. אם הדירה תימכר, צריך לקבוע מה יקרה לתמורה ומהו מנגנון האיזון.
בעסק משפחתי אפשר למנות מנכ״ל זמני, לקבוע הערכת שווי מוסכמת ולהגדיר אם הילדים מקבלים מניות, זכויות כלכליות או את העסק עצמו. שווי עסק אינו נקבע תמיד לפי מחיר המכירה האחרון. יש לבחור מראש אם ההערכה תתבסס על שמאות, הכנסות, שווי שוק או שילוב של שיטות.
זכות מגורים: הגדירו אם לבן הזוג יש מגורים לכל חייו, לתקופה מסוימת או עד אירוע מוגדר.
סמכות מכירה: קבעו אם נדרשת הסכמה, הערכת שווי או הודעה ליורשים.
מנהל נכסים: מנו אדם מתאים לתקופת המעבר, עם סמכויות מוגדרות ודיווח.
עסק משפחתי: בדקו תקנון חברה, הסכמי בעלי מניות והוראות רישום.
נכסים חקלאיים: בדקו מגבלות רישום, שימוש והעברה לפני החתימה.
נכס מזוהה הוא לא בהכרח נכס מובטח. צוואה טובה מסבירה גם מה קורה אם הנכס כבר אינו קיים.
5. צוואה הדדית עם סעיפי ייפוי כוח מתמשך
אישה מתחילה לאבד כשירות לקבל החלטות. בעלה עדיין בחיים, אבל לא ברור מי יוכל לנהל חשבון, עסק, ביטוח או נכס אם גם הוא לא יהיה מסוגל לפעול. צוואה שתיכנס לתוקף רק לאחר פטירה לא פותרת את התקופה שבה בן הזוג חי אך אינו יכול לנהל את ענייניו.
ייפוי כוח מתמשך הוא מסמך נפרד מצוואה. הוא מיועד לניהול עניינים אישיים, רפואיים ורכושיים בחיי הממנה, לאחר שהתקיימו התנאים להפעלתו. הצוואה עוסקת בחלוקת העיזבון לאחר הפטירה. אפשר לתכנן את שני המסמכים יחד, אבל אסור להתייחס אליהם כאילו הם אותו כלי.
מחברים בין המסמכים בלי לערבב ביניהם
בני הזוג יכולים לקבוע מי ינהל נכסים, עסקים וביטוחים במקרה של אובדן כשירות. צריך להגדיר מתי ייפוי הכוח מופעל, מי קובע שהתקיים התנאי, אילו פעולות דורשות אישור ומה קורה כאשר בן הזוג המיועד אינו יכול לפעול.
כדאי למנות נציגי גיבוי. נציג הגיבוי צריך להיות אדם אמין, זמין וללא ניגוד עניינים. כאשר יש עסק משפחתי, נכסי נדל״ן או ילדים מנישואים קודמים, יש חשיבות מיוחדת להפרדת סמכויות ולתיעוד פעולות.
תנאי הפעלה: הגדירו אם נדרשת חוות דעת רפואית או מנגנון אחר שהחוק מאפשר.
סמכויות רכושיות: פרטו אם מותר למכור נכס, להשכירו, לקחת הלוואה או להפעיל עסק.
פיקוח וביקורת: קבעו למי נמסר דיווח ובאילו פעולות נדרשת הסכמה נוספת.
ניגוד עניינים: בדקו מראש קשרים עסקיים או משפחתיים שעלולים להשפיע על שיקול הדעת.
עדכון: בחנו את המסמך לאחר שינוי במצב הבריאותי, במבנה המשפחה או בתיק הנכסים.
הרחבה מעשית על המבנה והסמכויות נמצאת במדריך ייפוי כוח מתמשך דוגמא.
ייפוי כוח מתמשך אינו מאפשר לעקוף את הוראות הצוואה, וצוואה אינה מעניקה לבן הזוג סמכות אוטומטית לפעול בחיי המצווה. עורך דין צריך לבדוק את שני המסמכים יחד, במיוחד כאשר בן הזוג שנותר בחיים אמור להמשיך לנהל רכוש שנועד בסופו של דבר לילדים.
השוואת 5 דוגמאות לצוואות הדדיות
פריט | מורכבות יישום | משאבים נדרשים | תוצאות צפויות | שימוש אידיאלי | יתרונות מרכזיים |
|---|---|---|---|---|---|
צווארה הדדית עם סעיפי ירושה מותנית ודור שני | גבוהה (סעיפי תניה מורכבים) | עו״ד מומחה, עדים, נאמן/מנהל נכסים, שמאות, ייעוץ מס | העברת נכסים לדור השני לפי תנאים, שמירת רצון משותף, הפחתת סכסוכים | זוגות עם ילדים ונכסים משמעותיים ורצון לרצף בין דורות | ביטחון משפחתי, מניעת חילוקי דעות, הגנה על אינטרסים של בני זוג וצאצאים |
צווארה הדדית עם סעיפי זכויות נכות וביטוח | בינונית-גבוהה (קישור לביטוחים והגדרות רפואיות) | עו״ד, ייעוץ רפואי, סוכני ביטוח, גוף מעקב/מנהל קרן | תמיכה כלכלית במצבי נכות, שילוב כיסויים ביטוחיים, פיקוח על טיפול | משפחות עם היסטוריה רפואית, עבודות מסוכנות או צורך בטיפולים כרוניים | ביטחון כלכלי לטיפול, הקטנת העול על המשפחה, שקיפות בהוצאות טיפול |
צווארה הדדית עם הוראות לניהול חובות ודיני בנקאות | בינונית (רישום חובות וסדרי עדיפות) | עו״ד, מנהל חובות/נאמן, קשר עם בנקים, מסמכי נושים | סידור וסילוק חובות מסודר, הפחתת אי-וודאות פיננסית, הגנה על נכסים | זוגות עם משכנתא/הלוואות משמעותיות ובעלי חובות מרובים | בהירות בסדר תשלומים, הפחתת העול על שארים, מניעת עיכובים מול נושים |
צווארה הדדית: טיפול בנדל״ן והעברת עסקים משפחתיים | גבוהה (הערכת שווי והוראות העברה מורכבות) | עו״ד נדל״ן, שמאי, מנהל נכסים/מנהל עסקי, יועצי מס | המשכיות עסקית וניהול נכסים מסודר, שימור ערך, העברות מוסכמות | בעלי נדל״ן נרחב או עסקים משפחתיים המבקשים המשכיות | שימור וניהול ערך נכסים, המשכיות ניהולית, מניעת חלוקה לא מסודרת |
צווארה הדדית עם סעיפי ייפוי כוח מתמשך | בינונית (שילוב סמכויות ניהול חיים וצוואה) | עו״ד, מינוי נציגים/נאמן, מסמכים רפואיים, מנגנוני פיקוח | ניהול רציף של נכסים והחלטות בעת חוסר כשירות, המשכיות פעולות שוטפות | זוגות עם סיכוני בריאות או ניהול עסקי הדורש המשכיות | ניהול בעת חוסר כשירות, סמכויות ברורות, מניעת חוסר החלטה משפטי |
מהדוגמה לחתימה, הצעדים שמבטיחים תוקף
זוג מגיע עם טיוטה שמצא ברשת. כתוב בה שהכול עובר לבן הזוג, ולאחר מכן לילדים. חסרים בה חשבון חדש שנפתח, הלוואה עסקית, זכות מגורים והוראות למקרה שהדירה תימכר. זו אינה דוגמה מלאה. זו נקודת פתיחה שעלולה ליצור פרשנות ומחלוקת.
לפני חתימה, צריך לבדוק את מועד עריכת הצוואה. הוראות סעיף 8א נוספו בשנת 2005, והוראת המעבר של תיקון מס׳ 12 קבעה שהן לא יפגעו בתוקפן של צוואות שנעשו לפני התיקון. לכן, אי אפשר להחיל אוטומטית את מגבלות הביטול על כל מסמך ישן בלי לבדוק את מועדו ואת תוכנו. החלטה ממשלתית בעניין הוראות המעבר ממחישה מדוע התאריך הוא פרט משפטי מהותי.
יש לבדוק גם את ההבדל בין ביטול בחיי שני בני הזוג לבין שינוי לאחר פטירת אחד מהם. בחיים, הודעה בכתב לבן הזוג האחר מובילה לביטול שתי הצוואות ההדדיות. לאחר פטירה, בן הזוג שנותר בחיים עשוי להידרש לוותר על מה שקיבל או להשיבו לעיזבון, בהתאם לנסיבות ולנוסח. החלטה נוספת בעניין מגבלות שינוי וביטול מדגישה שהנוסח שקובע מראש את זכויות בן הזוג והילדים עשוי להיות מכריע.
מה להביא לפגישה המקצועית
הביאו רשימת נכסים מלאה, מסמכי בעלות, פרטי חשבונות, פוליסות, הלוואות, הסכמי חברה ופרטי יורשים חלופיים. אם קיימים ילדים מקשר קודם, נכסים נפרדים או רכוש בחו״ל, אמרו זאת כבר בתחילת הפגישה. אל תסתפקו במשפט “הכול משותף” לפני שבודקים את המסמכים.
לפני חתימה, הביאו את הטיוטה לבדיקה אצל עורך דין שמתמחה בדיני ירושה ובעל ניסיון בצוואות הדדיות, ולאחר מכן לנוטריון לאימות החתימות והתנאים. ודאו שכל סעיף תואם את הנכסים, החובות והדור השני בפועל, ושהתיעוד מעודכן. משרד עו"ד שרון גליק ושות' בעפולה מלווה זוגות בתהליך זה מההכנה ועד החתימה.
המשרד מציע עריכת צוואות, צוואות הדדיות וייפוי כוח מתמשך, לצד טיפול בדיני משפחה, מקרקעין ובנקאות. משרד עורכי דין וגישור שרון גליק ושות' בעפולה מעניק ליווי אישי בבדיקת הנכסים, בניסוח הסעיפים ובהכנה לחתימה.
לקביעת פגישה לבחינת המצב המשפחתי והנכסי שלכם ולניסוח צוואה הדדית מותאמת, פנו אל משרד עורכי דין וגישור שרון גליק ושות'. המשרד ילווה אתכם גם בבדיקת ייפוי כוח מתמשך, נכסי מקרקעין, חובות והוראות לדור הבא.
תגובות