
איך לנסח הסכם ממון על דירה שיעמוד במבחן בית המשפט
הסכם ממון על דירה הוא מסמך שקובע מי הבעלים של הנכס, מה חלקו של כל צד, ומה יקרה לדירה אם הזוגיות תסתיים. בלי הסכם תקף חלים כללי חוק יחסי הממון, וזה לא תמיד מה שהזוג התכוון אליו.
תוכן עניינים
מה הסכם ממון על דירה קובע בפועל - שלושה תרחישים מהשטח - בלי הסכם מול עם הסכם מאושר - למי ההסכם מתאים באמת - מתי אפשר לוותר עליו
הסעיפים החיוניים שחייבים להופיע בהסכם על הדירה - חלוקת ההון העצמי והמשכנתה - מי נהנה מעליית הערך ומי משלם על התחזוקה - הדוגמה מהשטח: שיפוץ שמומן מכספי אישי - מה כדאי להגדיר בסעיף השיפוצים - נקודת האזהרה שכדאי לזכור
מהטיוטה ועד אישור בבית המשפט - למה כל שינוי צריך להיות בכתב - מתי נדרש אישור של בית המשפט - איך נראה המסלול בתרשים - מה הערכאה המאשרת בודקת בפועל - מתי כדאי להתחיל את התהליך
רישום הדירה בטאבו וטיפול במשכנתה - דירה על שם אחד או על שם שניהם - כשהמשלם בפועל אינו הרשום - המשכנתה והלווה הרשום - מה קורה במחזור משכנתה - אופני רישום הדירה והשלכותיהם - הבהירו מתנות והלוואות ובדקו שווי - איך מפרידים בין בעלות מקורית להשתבחות - בדקו פתרון מוסכם לפני המאבק על הדירה
שאלות נפוצות על הסכם ממון לדירה - האם אפשר לשנות הסכם ממון על דירה אחרי החתימה? - האם הסכם שנערך לפני הנישואין חייב אישור של בית משפט? - האם הסכם ממון מחליף צוואה
מה הסכם ממון על דירה קובע בפועל
רוב הזוגות חושבים על הנושא רק אחרי שמשהו השתנה. כדאי להבין מוקדם מה המסמך באמת עושה, כי הוא הרבה יותר מעמוד חתום במגירה.
שלושה תרחישים מהשטח
בפועל, שלושה מצבים חוזרים על עצמם שוב ושוב. זוג אחד רכש דירה לפני הנישואין ורשם אותה על שם אחד מהם. זוג אחר בנה את ההון העצמי מכספי משפחה. וזוג צעיר משלם משכנתה משותפת על נכס שרשום על שם בן זוג אחד בלבד.
בלי הסכם מול עם הסכם מאושר
השוואה בין מצבים נפוצים של דירה בזוגיות, ומה קורה בכל אחד מהם במקרה של פרידה.
מצב הדירה | מה קורה בפרידה בלי הסכם | מה הסכם מאושר יכול לשנות |
|---|---|---|
דירה שנרכשה לפני החתונה | הרשום נשאר הבעלים, והצד השני עלול למצוא את עצמו בלי כלום | קובע מי זכאי לחלק בעליית הערך |
הון עצמי מהורים | הכסף עלול להתערבב בנכס ולהפוך לחלק מהשיתוף | קובע אם הכסף הוא הלוואה או השקעה |
משכנתה משותפת | הזכויות לא תמיד תואמות את מי ששילם בפועל | מתעד מי משלם ומה נחשב זכות |
הטבלה מראה את ההבדל במבט מהיר. בכל אחד מהמצבים האלה, ההסכם הכתוב הופך הנחות לזכויות ברורות.
למי ההסכם מתאים באמת
ההסכם מתאים במיוחד לזוגות שרכשו נכס לפני הנישואין, ולמי ששם כסף משפחתי בדירה. הוא פחות נחוץ לזוג שרכש דירה בשם שניהם, עם הון עצמי משותף ומשכנתה מחולקת.
כשאין הסכם, בית המשפט נשען בעיקר על הרישום והתשלומים, ולא על מה שהזוג התכוון אליו.
מתי אפשר לוותר עליו
אפשר לוותר על הסכם כשהנכס רשום על שם שניהם, והכספים הגיעו מהכנסה משותפת בלבד. גם אז כדאי לתעד את המצב, כי זיכרון של שנים לא תמיד מדויק.
לפני שמחליטים, כדאי לשבת עם עורך דין שמכיר את המסלול, כמו במשרד עו"ד שרון גליק ושות׳ בעפולה. ההחלטה נוגעת לכסף, לבית ולעתיד המשותף, ולכן עדיף לבדוק את העובדות לפני שמתחילים לנסח.
אם הנכס נרכש לפני הנישואין, זה כבר שיקול מספיק לבדיקה מקצועית.
הסעיפים החיוניים שחייבים להופיע בהסכם על הדירה
בהסכם ממון על דירה, יש דבר אחד שרבים מדלגים עליו: הגדרה מדויקת של הנכס עצמו.
הכתובת "הדירה ברחוב הרצל" נשמעת מובנת מאליה. בפועל, כשמתעוררת מחלוקת, היא כמעט לא עוזרת.
כדאי לכלול גם גוש, חלקה ומזהה רישום. כך אין ספק לגבי הנכס שההסכם מתייחס אליו, ואין מקום לפרשנויות אחרות.
חלוקת ההון העצמי והמשכנתה
הסעיף הזה קובע באיזה שיעור כל צד משתתף בהון העצמי ובמשכנתה. בפועל מחשבים את זה לפי הסכומים ששולמו מכל צד, ולא לפי מי שחתום על הטופס.
כשאין הסכם תקף, חלים הכללים של חוק יחסי ממון בין בני זוג. הסכם מאושר יכול לקבוע בעלות נפרדת, ולהגדיר מי זכאי להכנסות משכירות ומי נושא במשכנתה. מומלץ לצרף את מחיר הרכישה, את סכום ההון העצמי ואת יתרת המשכנתה. קראו עוד על הנתונים שכדאי לכלול במסמך
מי נהנה מעליית הערך ומי משלם על התחזוקה
עליית ערך הדירה היא אחד הנושאים שמעוררים הכי הרבה ויכוחים. ההסכם צריך להכריע אם הרווח נשאר אצל הרשומים בלבד, או שהוא מתחלק לפי השקעה.
הכנסות משכירות ותחזוקה שוטפת דורשות הגדרה גם הן. מי מקבל את דמי השכירות? מי משלם ועד הבית וחשבונות המים? ושיפוצים גדולים, כמו החלפת צנרת או מטבח, נופלים לא פעם בין הכיסאות.
הדוגמה מהשטח: שיפוץ שמומן מכספי אישי
זוג אחד שיפץ את הדירה מכספו האישי, בלי שההסכמה לכך נרשמה בכתב. כשנפרדו, פתאום עלתה שאלה: האם מדובר במתנה לדירה המשותפת, או בהשקעה שצריך להחזיר?
הסכם טוב היה סוגר את הדיון הזה מראש. סעיף נכון מגדיר את הסכום, את התאריכים ואת אופן ההחזר, וככה השיפוץ לא הופך למלחמה.
מה כדאי להגדיר בסעיף השיפוצים
סכום מדויק לכל השקעה, עם חשבוניות מצורפות
מועד ההחזר, או תנאי שלפיו ההשקעה נחשבת לחלק מהרכוש המשותף
כללי עדכון לערך ההשקעה לאורך השנים, למשל לפי מדד
נקודת האזהרה שכדאי לזכור
סעיף שלא מגדיר מספרים הוא בדרך כלל הסעיף שיגרום לוויכוח. ביטויים כמו "בהתאם להשקעה" או "לפי הצורך" נשמעים הוגנים, אבל בבית המשפט הם משאירים פער גדול.
סעיף בלי מספרים הוא הזמנה לוויכוח, גם בזוגיות הכי יציבה.
לפני החתימה, עברו על כל סעיף ושאלו את עצמכם שאלה אחת פשוטה: האם מישהו מבחוץ יוכל לחשב מכאן בדיוק מה תהיה התוצאה?
מהטיוטה ועד אישור בבית המשפט
הדרך מתחילה הרבה לפני החתימה, בטיוטה ראשונה שבה שני בני הזוג מסכימים על העקרונות. כדאי לשבת על זה בשיחה רגועה בבית, עוד לפני הפגישה הראשונה עם עורך דין. כך לא שורפים שעות על ויכוחים שהיה אפשר לסגור מראש.
למה כל שינוי צריך להיות בכתב
בהסכם ממון על דירה, כתיבה היא לא עניין של נוחות. בלי מסמך כתוב אין לכם מה להציג לערכאה, ודווקא ההסכמות שבעל פה נוטות להתפוגג ברגע שצריך אותן.
ההבחנה בין הסכם שנחתם לפני הנישואין לבין הסכם שנחתם אחריהם משנה את כל המסלול. מסמך שנחתם לפני החתונה מאומת בדרך כלל בצורה פשוטה יותר. הסכם שנחתם אחרי הנישואין דורש בדיקה נוספת, ולכן כדאי לדעת מראש לאיזו קטגוריה אתם שייכים.
מתי נדרש אישור של בית המשפט
הערכאה המאשרת היא בית המשפט לענייני משפחה, או בית הדין הדתי המוסמך, בהתאם לדת של בני הזוג. זה השלב שבו בוחנים את ההסכמה עצמה, ולא רק את החתימה שמתחתיה.
במקרים מתאימים אפשר לאמת את ההסכם בפני רושם הנישואין, כשהוא נחתם לפני החתונה או בשעתה. הערכאה צריכה להשתכנע שהצדדים חתמו מרצונם החופשי, ושהבינו למה הם מתחייבים. התנאים לאימות הסכם ממון, כפי שנקבעו בחוק.
איך נראה המסלול בתרשים
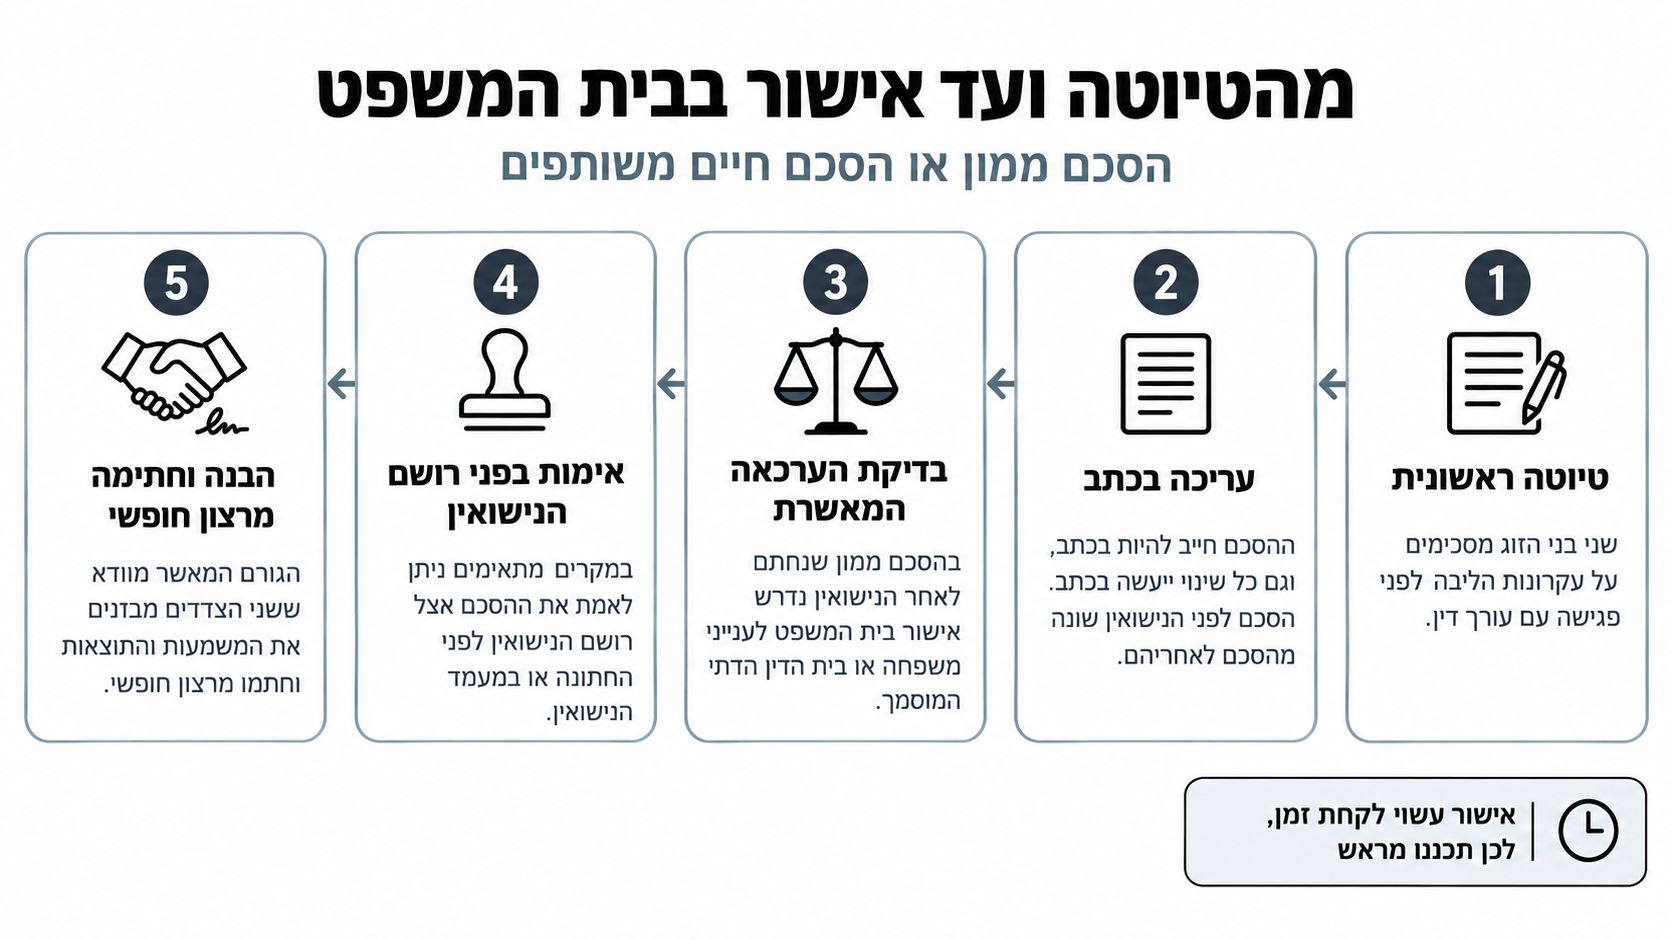
הדבר שבולט בתרשים הוא שהאישור הוא השלב האחרון, ולא הראשון. לכן כדאי לתכנן לוחות זמנים כבר בהתחלה, ולא לגלות באמצע שהתאריך הקרוב לא ריאלי.
מה הערכאה המאשרת בודקת בפועל
במשרד עו״ד שרון גליק ושות׳ אנחנו רואים שוב ושוב דבר אחד שמפתיע לקוחות. הערכאה לא בודקת רק אם חתמתם. היא בודקת גם אם כל צד הבין על מה הוא חותם.
לכן כדאי לעבור על הטיוטה עם כמה הרגלים פשוטים:
לא לחתום על טיוטה שלא קראתם עד הסוף
לבקש הסבר כתוב לכל סעיף שלא ברור לכם
לוודא שכל סכום ותאריך מופיעים גם במספרים
הערכאה לא מאשרת חתימה, היא מאשרת הבנה.
🕐 אישור עשוי לקחת זמן, לכן תכננו מראש.
מתי כדאי להתחיל את התהליך
בפועל, בין הטיוטה לאישור הסופי יכולים לחלוף שבועות, ולפעמים חודשים. זה במיוחד נכון כשמחכים לתיאום מול רושם הנישואין או לתור בבית המשפט. לכן עדיף להתחיל מוקדם, ולא ברגע שהתאריך כבר נקבע.
כשהתהליך מתוזמן נכון, ההסכם נשאר אצלכם כמסמך חי ולא כדף שמחכה במגירה. וזה בדיוק מה שמונע הפתעות ביום שבו צריך אותו.
רישום הדירה בטאבו וטיפול במשכנתה
הסכם ממון על דירה שווה הרבה יותר כשהוא מדבר באותה שפה עם הרישום בטאבו. בין בני הזוג עצמם מה שכתוב בהסכם מחייב, אבל מול הבנק או מול קונה עתידי, הרישום הוא זה שקובע בפועל.
לכן לא מספיק לנסח סעיפים יפים. צריך לוודא שהם מתיישבים עם נסח הטאבו ועם מסמכי המשכנתה.
דירה על שם אחד או על שם שניהם
המצב השכיח ביותר הוא רישום על שם אחד, בעיקר כשמדובר בדירה שנקנתה לפני החתונה. הבעלים הרשום יכול, ככלל, למכור או לשעבד את הדירה גם בלי חתימה של הצד השני.
זה בדיוק הפער שההסכם צריך לסגור. כדאי לקבוע בו במפורש:
האם נדרשת הסכמה מראש לכל מכירה או שעבוד
איזה שיפוי מגיע לבן הזוג שאינו רשום אם הנכס נמכר
איך מתחשבנים על כספים שהושקעו בדירה לאורך השנים
כשהמשלם בפועל אינו הרשום
זה תסריט שאנחנו רואים הרבה: הדירה רשומה על שם הבעל, אבל האישה היא זו שמשלמת חודש בחודשו חלק ניכר מהמשכנתה. בלי תיעוד מסודר, קשה מאוד להוכיח בדיעבד מי שם כמה.
הסכם טוב מתקן את זה מראש. אפשר לקבוע שהתשלומים ייחשבו כהשקעה המזכה בהחזר יחסי, או שהם מקנים זכות מצטברת בדירה עצמה. ככל שהסכומים והמנגנון מפורטים יותר, כך יהיה פשוט יותר לאכוף את ההסכם כשתצטרכו אותו.
תשלום בלי תיעוד הוא כמעט תמיד תשלום שאי אפשר להוכיח.
המשכנתה והלווה הרשום
המשכנתה נרשמת על הלווה או הלווים, והדירה משועבדת לבנק כבטוחה. מי שחתום כלווה חייב לבנק עד השקל האחרון, גם אם הדירה כלל אינה רשומה על שמו.
חשוב לכתוב בהסכם מי נושא בהחזר החודשי בפועל, מה קורה בפיגור, ואיך מתחשבנים אם צד אחד שילם לבד תקופה ארוכה.
מה קורה במחזור משכנתה
מחזור משכנתה, כלומר החלפת ההלוואה הקיימת בהלוואה חדשה בתנאים אחרים, הוא רגע שבו זוגות רבים שוכחים מההסכם. הבנק עלול לדרוש חתימה של שניכם, ולפעמים דווקא שם משתנות הזכויות בלי ששמתם לב.
בהסכם צריך להסדיר מראש מי משלם את עלויות המחזור, ומה דינו של כסף נוסף שנמשך במסגרתו. זה חוסך ויכוחים מיותרים אחר כך.
אופני רישום הדירה והשלכותיהם
הטבלה הבאה מרכזת את שלושת המצבים הנפוצים שאנחנו פוגשים, ומה אסור לשכוח לכתוב בכל אחד מהם.
אופן הרישום | ההשלכה על הבעלות | מה חשוב לכתוב בהסכם |
|---|---|---|
על שם אחד בלבד | הרשום מוכר ומשעבד לבד | זכויות שיפוי למי שלא רשום |
על שם שניהם | מחלקים את הבעלות לפי הרישום | אחוזי השתתפות ותנאי פירוק |
על שם שניהם בחלקים לא שווים | הרישום משקף חלוקה אחרת | נימוק החלוקה וסכומי ההשקעה |
כפי שניתן לראות, לכל צורת רישום יש משמעות אחרת לגמרי ביום של פירוד או מכירה. ההסכם צריך לשקף את הבחירה שלכם, לא להשאיר אותה באוויר.
ונסיים בעצה פשוטה מהשטח: תבדקו את נסח הטאבו לפני החתימה, לא אחריה. כדאי לקרוא גם על עסקאות מקרקעין ורישום נכסים במאמר שלנו.
מאיפה בעצם הגיע הכסף לדירה? זיכרון משותף לא מספיק כאן. במסגרת הסכם ממון על דירה כדאי לבנות תיק מסודר, כזה שמקשר כל תשלום למקור שלו ולמטרה שלשמה הוא יצא.
ההמלצה שלנו היא פשוט להתחיל כבר השבוע לאסוף אסמכתאות. שמרו עותק שיהיה נגיש לשניכם, ועל כל מסמך רשמו תאריך, סכום ושם המשלם. ככה גם בעוד כמה שנים יהיה אפשר להבין בדיוק מה קרה.
חוזה הרכישה ונספחיו, כדי לברר את התמורה ומועדי התשלום
אישורי העברות בנקאיות, כולל העברות מההורים ומחשבונות נפרדים
לוח סילוקין של המשכנתה, יחד עם תיעוד ההחזרים בפועל
חשבוניות שיפוץ, עם אסמכתאות תשלום ולא רק הצעות מחיר
אל תעצרו רק בדירה שכבר קניתם. רשות המסים מנהלת את מאגר עסקאות הנדל״ן הארצי, קובץ הכרמ״ן, עם פרטי עסקאות ומחירים. בסקירת הרבעון הראשון של 2025 דווח על 2,485 דירות שנרכשו בתוכניות ממשלתיות. לכן חשוב להסדיר מראש גם זכויות עתידיות בדירה מסובסדת, כספים שנצברו לרכישה ומענקים, ולתעד מאיפה כל סכום הגיע. להרחבה על נתוני עסקאות הנדל״ן
לכל זכות כזו צרפו תיאור קצר, מסמכי זכאות, והבהרה אם היא מיועדת לשיתוף או להפרדה. וציינו גם מה יקרה אם הרכישה המתוכננת בסוף לא תצא לפועל.
הבהירו מתנות והלוואות ובדקו שווי
קחו מקרה שאנחנו פוגשים הרבה: ההורים של בת הזוג מעבירים כסף ישירות לקבלן. אל תסתפקו בניסוח כללי של ״עזרה לדירה״. תתעדו למי הכסף ניתן — לה, לשניכם — או שמדובר בכלל בהלוואה שצריך להחזיר.
במתנה, הגדירו מי המקבל ומה סוכם לגבי הכסף
בהלוואה, פרטו מי החייבים, מתי מחזירים ומה תנאי ההצמדה, בתיאום עם המלווים
אישור העברה מתעד את תנועת הכסף, אבל את ההסכמה שמאחוריה כדאי לתעד בנפרד.
לבדיקה ראשונית של שווי, השוו במאגרי העסקאות הציבוריים דירות דומות באזור — מבחינת שטח, קומה ומצב. תעדיפו מחירי עסקאות בפועל על פני מחירי מודעות, ואל תראו בהשוואה הזו תחליף לשמאות כשצריך הערכה מדויקת.
אחרי שריכזתם את המסמכים וההסכמות, פנו למשרד עו״ד שרון גליק ושות׳ לבדיקה איך משלבים אותם נכון בהסכם לפני החתימה. זה קריטי במיוחד כשמעורבים כספים משפחתיים או זכויות שטרם מומשו.
בפרידה, הסכם ממון על דירה נמדד בדברים הקטנים: מי נשאר בדירה בינתיים, איך קובעים שווי, ומתי עושים את ההתחשבנות בפועל. כשהמנגנון הזה כתוב ברור, לא צריך לפתוח כל קבלה וכל שיפוץ מחדש.
קחו למשל זוג מעפולה שהגיע אליי לייעוץ. הדירה נרכשה על ידי הבעל לפני הנישואין, ובמהלך השנים האישה השקיעה בשיפוצים ונשאה בעיקר נטל גידול הילדים. בפרידה הוא רצה לשמור את הדירה, היא רצתה שיכירו בתרומה שלה.
רישום הדירה אינו בהכרח סוף הדיון, אבל גם השקעה משפחתית אינה מבטיחה אוטומטית מחצית מהזכויות.
איך מפרידים בין בעלות מקורית להשתבחות
הפתרון שעובד ברוב המקרים הוא הפרדה נקייה על הנייר. בעלות מקורית לחוד, החזר השקעות לחוד, וחלק בעליית הערך לחוד.
בפועל, זה אומר החזר על שיפוץ מתועד בקבלות, לצד חלק מוגדר בהשבחה לפי הערכת שמאי ובמועד שסוכם מראש. בלי ניסוח כזה, כל צד מושך לפרשנות שנוחה לו.
וזה לא עניין תיאורטי. במקרה שפורסם בגלובס הוכרה זכאות של אישה למחצית מדירה שנרכשה לפני הנישואין, בגלל נסיבות מיוחדות והתחייבויות בין הצדדים. זו אינה תוצאה אוטומטית, ואסור לבנות על החריג במקום להסדיר אישור כדין.
מניסיון, אלו שלוש הטעויות שחוזרות שוב ושוב:
אל תסתפקו בהבטחה בעל פה על החזר כסף או על זכויות עתידיות
אל תשאירו שכירות עמומה - הגדירו מי זכאי לדמי שימוש, מי נושא בהוצאות, ומתי מתחשבנים
אל תתעלמו מהמשכנתה - בדקו מי משלם בתקופת הפרידה ומה הבנק דורש לשינוי חייבים
בדקו פתרון מוסכם לפני המאבק על הדירה
לפני שרצים לתביעה, שווה לבדוק גישור, כשאפשר לנהל משא ומתן חופשי ובטוח. הסכמה על שמאי מוסכם, לוחות זמנים ותשלומי ביניים יכולה לחסוך חודשים של התכתשויות, גם אם היא לא מתאימה לכל זוג.
אם עומדת על הפרק מכירה או רכישת החלק של הצד השני, תקראו על פירוק שיתוף בדירה בגירושין ותגיעו מוכנים עם שאלות על תמורה, חובות ופינוי.
רשימת תזכורת לפני החתימה:
לוודא שהדירה מזוהה במדויק במסמכי ההסכם
לבדוק שכל סכום, שיעור ומועד כתובים שחור על גבי לבן
לקרוא את כל הטיוטה ולבקש הסבר על כל ניסוח עמום
לברר מראש מהו הליך האישור שמתאים למצב שלכם
לקראת חתימה או פרידה, הגיעו למשרד עו"ד שרון גליק ושות׳ עם ההסכם, מסמכי הנכס ונתוני המשכנתה, כדי לבדוק את אפשרויות הפעולה ואת הנקודות שעוד צריך לסגור.
גם אחרי שחותמים, החיים ממשיכים להשתנות. שיפוץ גדול, מעבר דירה או החלטה לעדכן את המסמכים מעלים שאלות אחרות לגמרי, בעיקר סביב שינוי, אישור והקשר לצוואה.
שאלות נפוצות על הסכם ממון לדירה
האם אפשר לשנות הסכם ממון על דירה אחרי החתימה?
כן, אבל רק בהסכמת שני הצדדים. השינוי חייב להיערך בכתב, ואם אתם כבר נשואים תצטרכו גם אישור של בית המשפט לענייני משפחה או של בית הדין המוסמך, בהתאם לדרישות חוק יחסי ממון.
נניח שהחלטתם להשקיע יחד בהרחבת הדירה וסיכמתם שזה יוסיף זכויות לצד שהשקיע. אל תסתפקו בהודעות או בסיכום בעל פה.
במקרה כזה כדאי לעצור לפני שמעבירים את הכסף, ולהתאים את התיקון להסכם הקיים בליווי משפטי.
האם הסכם שנערך לפני הנישואין חייב אישור של בית משפט?
לא תמיד. לפני הנישואין אפשר לאמת את ההסכם גם בפני נוטריון, ובנסיבות המתאימות גם בפני רושם הנישואין, לפי החלופות הקבועות בחוק.
זוג שחותם חודש לפני החתונה יכול לא פעם להסתפק באימות נוטריוני, בלי להגיע לבית המשפט. אם החתונה כבר נערכה, המסלול משתנה.
לכן אל תסתמכו על מועד הכנת הטיוטה, תבדקו מחדש מה נדרש לפי המועד שבו אתם באמת חותמים.
תאריך החתימה והסטטוס המשפחתי שלכם קובעים איזה הליך אישור אתם צריכים.
האם הסכם ממון מחליף צוואה
לא. הסכם ממון מסדיר את הזכויות הרכושיות בין בני הזוג בחיים המשותפים ובפרידה, בעוד צוואה קובעת למי יעבור העיזבון אחרי פטירה. הסכם שעוסק בירושה עתידית של אדם, ככלל, לא תופס.
הפרדה של דירה בהסכם לא קובעת לבדה מי יירש אותה בפועל.
בזוגיות שנייה, כשיש ילדים מקשר קודם שרוצים להגן עליהם, חשוב לבחון את ההסכם והצוואות יחד.
לבדיקה של ההסכם והמסמכים הנלווים, פנו אל משרד עו"ד שרון גליק ושות' דרך אתר המשרד. הגיעו עם ההסכם הקיים, נסח הרישום והצוואות, כדי להבין אילו התאמות נכונות לכם לפני חתימה או שינוי.
תגובות