
תביעות נזקי רכוש: מדריך מעשי להגשה נכונה
מאז פרוץ מלחמת חרבות ברזל ועד סוף דצמבר 2024 הוגשו לקרן הפיצויים כ־59,000 תביעות בגין נזקי רכוש ישירים, ובאותה תקופה שולמו פיצויים בהיקף של כ־18.8 מיליארד ש״ח בגין נזקים ישירים ועקיפים. תביעת נזקי רכוש בישראל מתנהלת נכון כשמקבעים ראיות מיד, מחשבים את מלוא הנזק ובוחרים במסלול המתאים: ביטוח פרטי, מס רכוש או הליך משפטי.
אולי אתם עומדים ליד רכב שנפגע, מול דירה שניזוקה או בתוך עסק שהפעילות בו נפסקה. הצילום הראשון כבר נעשה, גורם מקצועי בדרך, ובכל זאת לא ברור למי פונים, מה מתקנים ומה צריך לשמור כדי לא לפגוע בתביעה. ההנחה שחברת הביטוח תטפל בהכול עלולה להתברר כשגויה, במיוחד אם הנזק נגרם עקב מלחמה או פעולת איבה.
אין צורך להכיר את כל סעיפי הפוליסה או החוק כדי להתחיל נכון. צריך להימנע מצעדים בלתי הפיכים, לתעד את המצב ולברר מי הגוף שאמור לבחון את התביעה. זה ההבדל בין תיק מסודר שאפשר להעריך ולנהל, לבין מחלוקת שמתחילה משום שהנכס תוקן, מסמכים חסרים או שהוגשה דרישה במסלול הלא מתאים.
תוכן עניינים
הרגע שבו הכול משתנה ולמה חשוב להגיב נכון
שעה אחרי תאונה, בעל רכב מצלם את הפגיעה במוסך. השוטר בדרך, הנהג השני כבר מסר את פרטיו, והנחה טבעית עולה: חברת הביטוח תאסוף את המידע ותשלם את מה שמגיע. אבל תמונה שצולמה רק אחרי שהרכב הוזז, בלי תיעוד של זירת התאונה או של מצב הרכב לפני התיקון, לא תמיד מספקת כדי להסביר מה קרה ומה היקף הנזק.
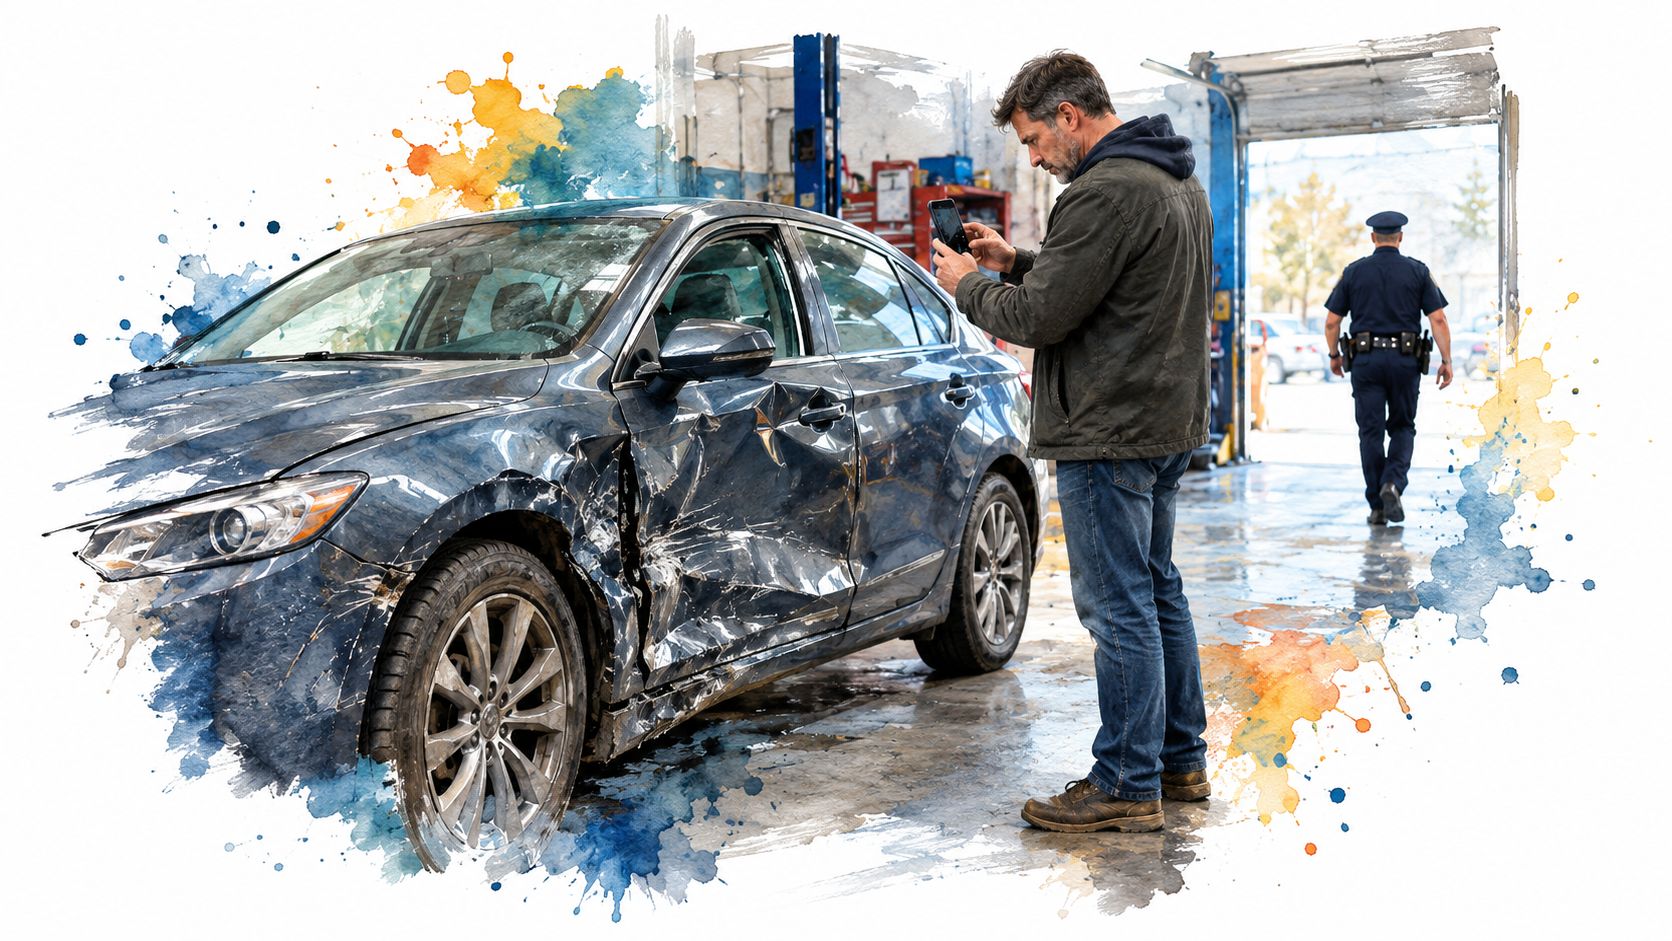
בעלי רכוש נתקלים בבעיות דומות בדרכים שונות. בעלת דירה ממהרת להזמין בעל מקצוע ולסלק חפצים רטובים, בעל עסק מתקן ציוד כדי להחזיר את הפעילות, ושוכר מניח שבעל הדירה יטפל בכל ההוצאות. לכל אחד מהם יש צורך מיידי, אבל גם שאלה משפטית מעשית: איזה נזק נגרם, מי אחראי לו, ומה נדרש כדי להוכיח את סכומו?
הסיכון אינו בכך שחייבים לעצור כל תיקון. צריך לפעול באופן שמונע החמרה, ובמקביל משאיר תיעוד ברור של המצב לפני השינוי. צלמו את הנכס מכמה זוויות, שמרו קבלות על פעולות דחופות ורשמו מה נזרק, תוקן או פונה. אם אי אפשר להמתין לבדיקה, תעדו היטב לפני העבודה ושמרו חלקים או פריטים שניתן לשמור.
המלצה מעשית: לפני שמתקשרים למבטח כדי לדון בסכום, כתבו לעצמכם תיאור עובדתי קצר של האירוע. הפרידו בין מה שראיתם, מה שמישהו אחר סיפר לכם, ומה שעדיין אינכם יודעים.
במלחמה, החשיבות של בחירת הדרך הנכונה ניכרת בהיקף הטיפול הציבורי: לקרן הפיצויים הוגשו כ־59,000 תביעות בגין נזקי רכוש ישירים מתחילת המלחמה ועד סוף דצמבר 2024, והדיווח מצביע גם על עומס בבדיקת הנזק, הזכאות ותשלום הפיצויים (נתוני מבקר המדינה על תביעות נזקי רכוש). המספר הזה אינו מלמד שתביעה מסוימת תאושר, אבל הוא ממחיש מדוע כדאי לארגן את המסמכים ולא להסתמך על זיכרון או שיחות בעל פה.
הכרת שלושת המסלולים העיקריים לפיצוי
לפני הגשת תביעה, בררו מי אמור לשלם ועל סמך איזו מסגרת. נזק דומה לכאורה יכול להגיע למסלול אחר בהתאם לגורם שפגע, לסוג הנזק ולכיסוי הקיים. טעות בבחירה עלולה להביא להתכתבויות מיותרות או לעיכוב, ולכן אל תתחילו מהטופס הראשון שמצאתם.
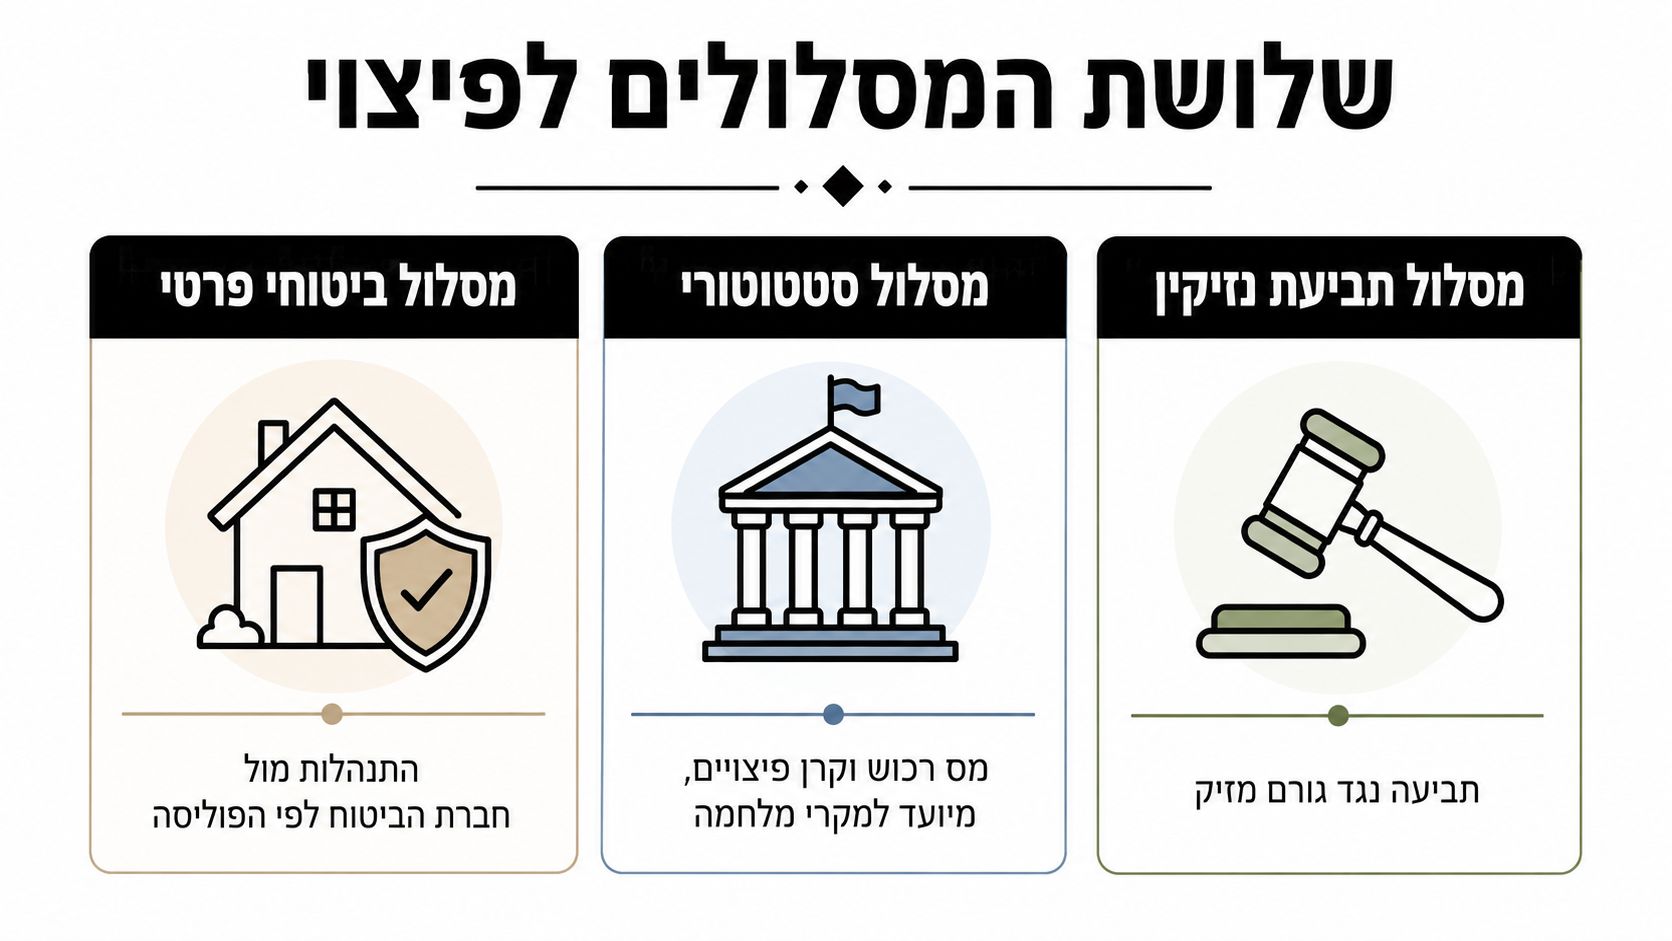
ביטוח פרטי
כאשר נגרם נזק מכוסה שאינו מוחרג, פונים למבטח לפי תנאי הפוליסה. הפוליסה קובעת מהו הכיסוי, אילו מסמכים נדרשים, ומהם החריגים וההשתתפות העצמית. לדוגמה, אם רכב נפגע בתאונה שאינה קשורה לאירוע מלחמה ויש כיסוי מתאים, יש לבחון את תנאי הביטוח ואת האפשרות לתבוע את המבטח או את הצד האחראי.
מס רכוש וקרן פיצויים
נזק מלחמה ישיר נבחן במסגרת הסטטוטורית של חוק מס רכוש וקרן פיצויים. נזק פיזי לדירה, לרכב, לעסק או לתכולה עשוי להתאים למסלול זה, אך אין להסיק מכך שכל הפסד כספי שנגרם בתקופת לחימה מזכה אוטומטית בפיצוי. גם נזק עקיף, כמו אובדן הכנסה, נבחן לפי תנאים ומסלול ייעודיים.
ההבחנה בין נזק ישיר לנזק עקיף היא מהותית: נזק ישיר הוא פגיעה בגופו של הנכס עקב פעולות מלחמה או איבה, ואילו נזק עקיף מתייחס להפסד או למניעת רווח שנגרמו כתוצאה מנזק מלחמה, ובדרך כלל כרוך בתנאים נוספים, לרבות קשר ליישוב או לאזור שהוכרז כיישוב ספר. לפי הסקירה המשפטית הממשלתית, פיצוי בגין נזק ישיר אינו תלוי באזור הגיאוגרפי שבו אירעה הפגיעה, בעוד שפיצוי בגין נזק עקיף כפוף לתנאים שנקבעו בחוק ובתקנות (הסקירה המשפטית על נזקי מלחמה ישירים ועקיפים).
תביעה נגד גורם מזיק
אם אדם או עסק אחר גרמו לנזק, ייתכן שניתן לדרוש מהם פיצוי במסגרת תביעה משפטית. במסלול הזה צריך לבסס את האחריות, את הקשר בין המעשה לנזק ואת שיעור ההפסד. למשל, אם מים מדירת שכן פגעו ברכוש, תיעוד מקור הנזילה וחוות דעת מקצועית עשויים להיות רלוונטיים לצד החשבוניות.
חשוב לזכור שפוליסות ביטוח מסחריות בישראל בדרך כלל אינן מכסות נזקי רכוש עקב מלחמה או פעולות איבה, ולכן מס רכוש עשוי להיות הגורם המפצה המרכזי במקרים כאלה (הבהרת רשות המסים לגבי כיסוי לנזקי מלחמה ואיבה). אל תניחו שהמבטח הפרטי או המדינה אחראים בלי לבדוק את מקור הנזק, הפוליסה והמסלול הספציפי.
איסוף ראיות וקיבוע הנזק בשטח
תיעוד טוב אינו רק צילום יפה. הוא צריך לאפשר לאדם שלא היה במקום להבין מה נפגע, באיזה הקשר, ומה השתנה מאז האירוע. התחילו ברישום של מועד האירוע, מיקומו, סדר ההתרחשות והאנשים שראו אותו. צלמו תמונה רחבה שממקמת את הנזק, ואז תמונות תקריב של כל מוקד פגיעה, רצוי עם חותמת זמן.
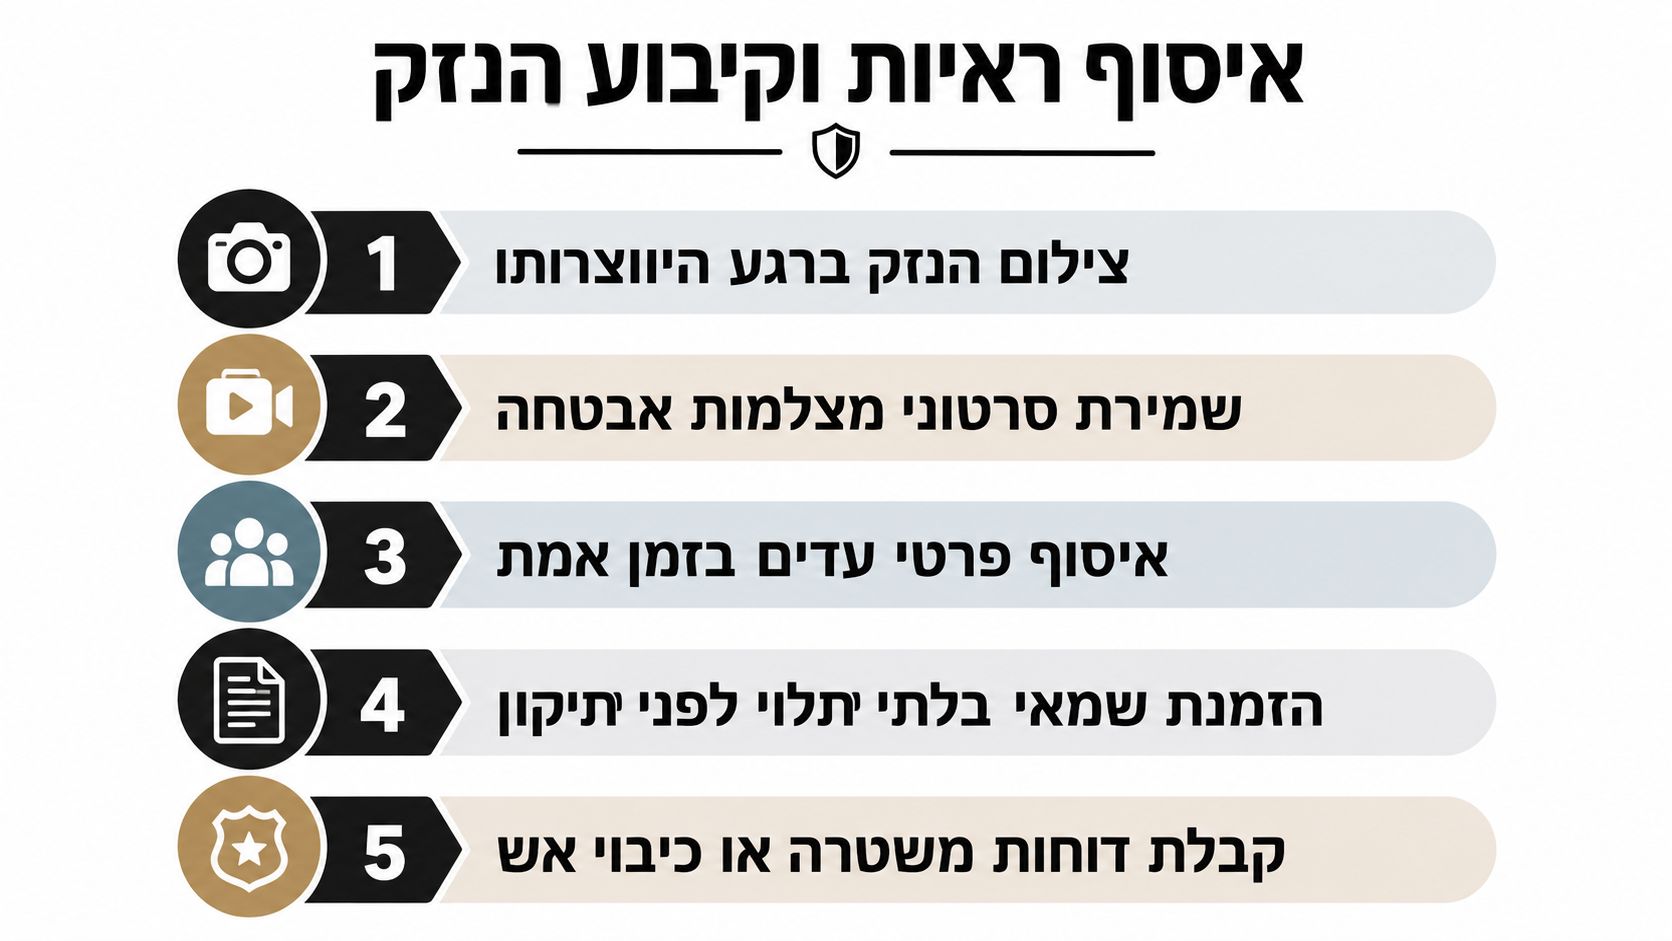
מה לאסוף לפי סוג הנכס
דירה או בית: צלמו כל חדר שנפגע, את מקור הנזק אם ניתן לזהותו, פריטים שניזוקו והפעולות שנעשו כדי למנוע החמרה. שמרו חשבוניות, מסמכי בעלות או שכירות ותיעוד של הוצאות פינוי או תיקון.
רכב: צלמו את הרכב מכל צד, את הנזק מקרוב ואת הזירה אם היא עדיין זמינה. שמרו את פרטי המעורבים והעדים, מסמכי האירוע, מסמכי הרכב וחוות דעת שמאי.
עסק ותכולה: תעדו ציוד, מלאי, משטחי עבודה וחללים שניזוקו. שמרו רשימות מלאי, חשבוניות רכישה ומסמכים שמתארים את מצב הפעילות לפני האירוע.
כל סוג נזק: הורידו ושמרו סרטוני מצלמות אבטחה לפני שמערכת ההקלטה מוחקת אותם, ורשמו פרטי קשר של עדים. לפי העניין, בקשו דוח משטרה או כיבוי אש.
הזמינו שמאי בלתי תלוי לפני תיקון שאינו דחוף. ברכב, השוו את חוות הדעת לעלות החלפים והעבודה ולשאלת ירידת הערך; הצעת מוסך לבדה אינה תחליף לחוות דעת שמאית. אם חייבים לבצע תיקון מיידי כדי למנוע נזק נוסף, תעדו את המצב לפני העבודה, צלמו את החלקים שהוחלפו ושמרו חשבוניות.
אל תחתמו על כתב ויתור לפני שבדקתם שכל רכיבי הנזק נכללו ושקיבלתם את מלוא הסכום שהוסכם עליו.
תיקון לפני בדיקה, השלכת פריטים בלי תיעוד או הסתמכות על שיחה עם נציג בלי לשמור סיכום כתוב עלולים להקשות על בירור התביעה. שמרו את הקבצים המקוריים בתיקייה מסודרת, אל תסתפקו בתמונות שנשלחו באפליקציית הודעות, ושמרו עותק של כל מסמך שמסרתם.
חישוב היקף הנזק ובניית טבלת פיצוי
דרישה טובה אינה מסתכמת בחשבון התיקון. היא מציגה את ההפסד בפועל, רכיב אחר רכיב, ומחברת כל סכום לאסמכתה. ברכב, למשל, יש לבחון חלפים, שעות עבודה, גרירה, אחסנה, ירידת ערך והוצאות רכב חלופי או אובדן שימוש, אם הן רלוונטיות ומוכחות. בדירה ובעסק, בדקו גם הוצאות פינוי, ניקוי, תיקון, החלפת ציוד ופגיעה במלאי.
רכיב הנזק | אסמכתה | סכום שנתבע | סכום ששולם |
|---|---|---|---|
תיקון או החלפה | חשבונית, הצעת מחיר או חוות דעת | ||
חלפים ועבודה | פירוט מוסך או קבלן | ||
ירידת ערך | חוות דעת שמאי | ||
גרירה ואחסנה | קבלות | ||
רכב חלופי או אובדן שימוש | חשבוניות ותיעוד תקופת השימוש | ||
פינוי או ניקוי | קבלות ותיעוד הנזק | ||
ציוד או תכולה שניזוקו | חשבוניות, רשימת מלאי או הערכה | ||
נזק כלכלי עקיף, אם מתאים למסלול | דוחות הכנסה והוצאות |
העתיקו את הטבלה לגיליון עבודה והוסיפו שורה לכל הוצאה. סמנו בנפרד אילו סכומים כוללים מע״מ ואילו אינם כוללים מע״מ, כדי שלא לחבר סכומים שאינם בני השוואה. בדקו גם כפילויות: למשל, אם הצעת התיקון כוללת חלפים ועבודה, אל תדרשו שוב את אותם רכיבים בשורה נפרדת בלי להסביר שמדובר בהוצאה נוספת.
בתביעה הנוגעת למלחמה, היקף הפיצוי הציבורי כלל גם מסלולים לנזק פיזי ישיר וגם מסלולים לפגיעה כלכלית עקיפה. בין אוקטובר 2023 לסוף 2024 שילמה קרן הפיצויים כ־18.8 מיליארד ש״ח, בעוד שבסוף ספטמבר 2023 עמדה יתרת הקרן על כ־17.7 מיליארד ש״ח (נתוני הכנסת על תשלומי קרן הפיצויים). הנתון ממחיש מדוע חשוב להבחין בין עלות תיקון של נכס לבין הפסד פעילות או הוצאות שכר, ולא לערבב אותם בדרישה אחת בלי הסבר.
בתאונת דרכים, הפרידו בין נזקי הגוף לנזקי הרכב. לכל אחד מסמכים ומסלול ראייתי משלו, וערבוב בין הסכומים מקשה על בחינת הדרישה.
הגשת התביעה למבטח וניהול משא ומתן
אחרי שאספתם מסמכים והשלמתם את טבלת הנזק, שלחו דרישה מרוכזת. אל תעבירו קבלות ותמונות בטפטוף, בלי הסבר מה כל מסמך מוכיח. צרפו הוכחת בעלות, פרטי פוליסה, תמונות מתוארכות, חשבוניות, חוות דעת שמאי, מסמכי האירוע והוכחה שנקטתם צעדים סבירים לצמצום הנזק.
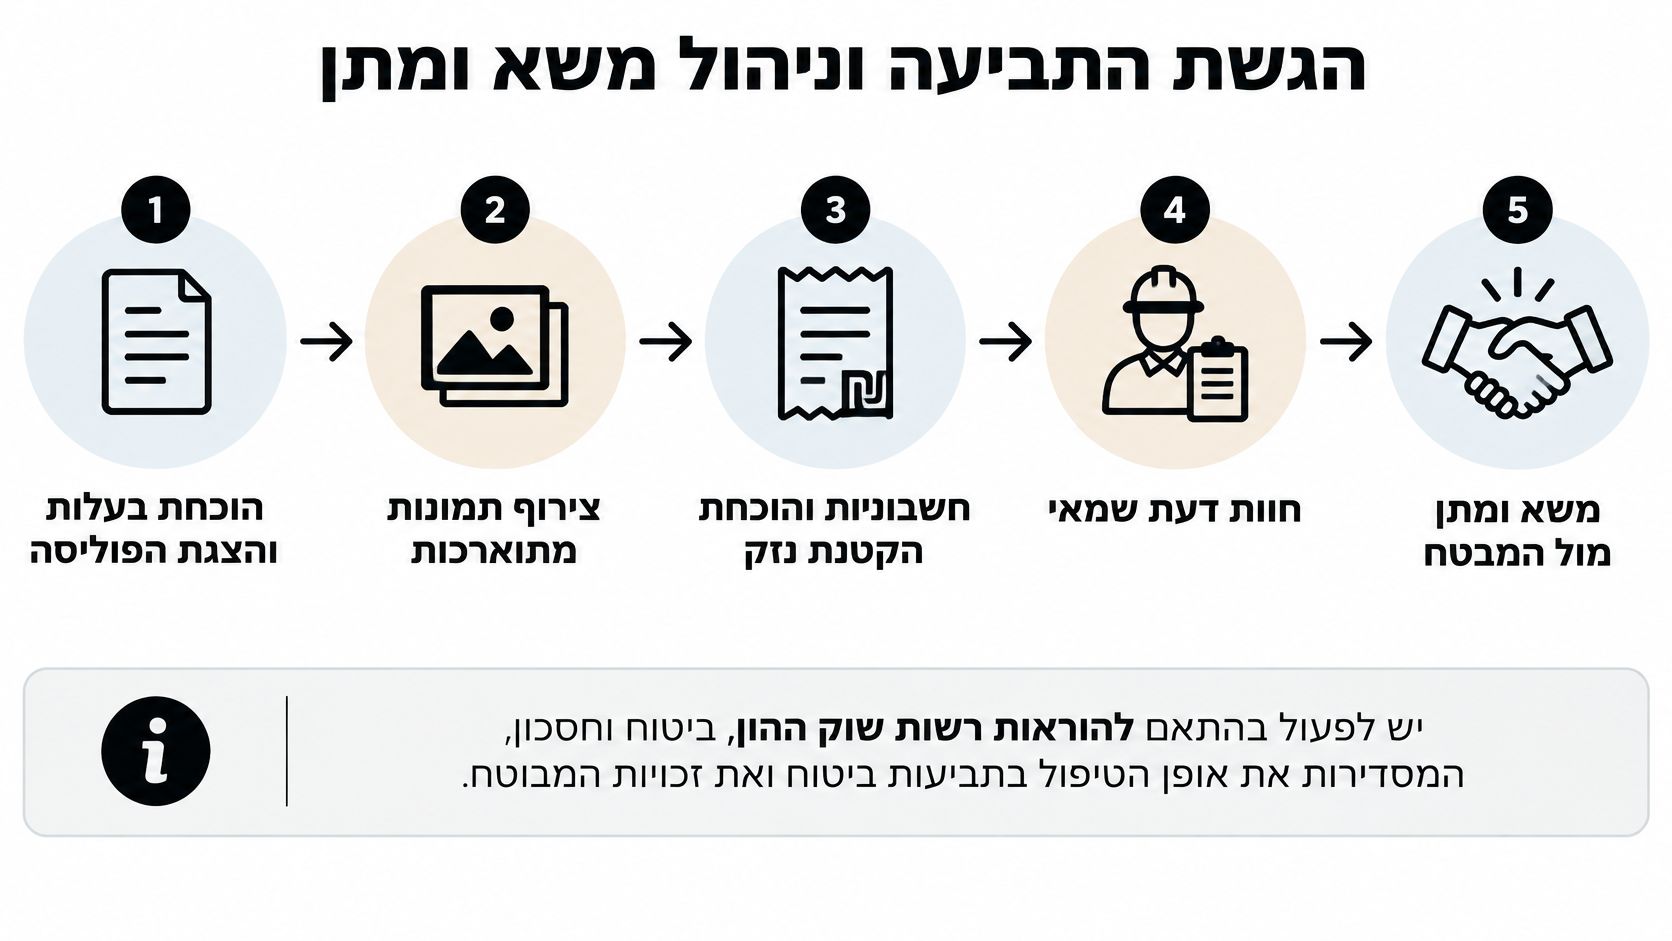
כתבו מכתב קצר ומסודר: תיאור האירוע, פירוט רכיבי הנזק, הסכום המבוקש ורשימת הנספחים. בקשו אישור קבלה ומספר תביעה, ושמרו עותק מדויק של כל מה שנשלח. לפי הוראות רשות שוק ההון, גוף מוסדי נדרש למסור מידע על עצם קיומה של פוליסה בתוך 14 ימי עסקים. אם אינכם יודעים אם קיימת פוליסה, שלחו בקשה מסודרת ושמרו את מועד מסירתה.
כך משיבים להצעה חלקית
אם המבטח דוחה רכיב או מציע סכום נמוך מהדרישה, בקשו פירוט מלא בכתב: מה אושר, מה נדחה, על סמך איזה מסמך ומהו הנימוק לכל רכיב. השיבו בכתב מול כל טענה, והצמידו לכל השגה את המסמך הרלוונטי. בשיחת טלפון אפשר לברר מי מטפל בתיק, אך אל תסתפקו בהבטחה או בהסבר בעל פה.
אל תחתמו על כתב ויתור לפני שבדקתם אם התשלום מסיים את התביעה כולה או מתייחס רק לרכיב מסוים. אם ההצעה מבוססת על הערכה חלקית, הציגו את ההבדל בין הסכום שהוערך לבין הראיות שלכם. במקרה של מחלוקת, כדאי לקבל ייעוץ על תביעה נגד חברת ביטוח לפני שמסכימים להסדר סופי.
מסלול מהיר אינו תחליף לבדיקה של היקף הנזק. במבצע ״עם כלביא״ הורחבה האפשרות למסלול מהיר לנזק ישיר עד 30,000 ש״ח, ללא המתנה להגעת שמאי, וניתן היה לקבל אישור בתוך עד שבעה ימים (מסמך הכנסת על מסלולי הפיצוי). אלה תנאים שתוארו ביחס לאותו מבצע, ולא כלל קבוע לכל אירוע או תביעה. לפני בחירה במסלול דומה, בדקו את התנאים העדכניים והאם הוא מתאים לנזק שלכם.
בחירת מסלול הפיצוי ובוררות
בחירת מסלול אינה תחרות על מהירות. היא החלטה על הדרך שבה יהיה אפשר להוכיח את הנזק ולקבל את מלוא הפיצוי הרלוונטי. אם הנזק ברור, מוגבל ומתועד, מסלול מהיר עשוי לחסוך זמן והתעסקות. אם יש נזק נסתר, מחלוקת על היקף השיקום, תכולה יקרה או כמה ראשי נזק, אל תבחרו בהערכה מהירה רק מפני שהיא נוחה יותר.
למשל, אם חלון נשבר ונדרשת החלפה פשוטה, קל יחסית להציג תמונות והצעת מחיר. אם אותה פגיעה גרמה גם לחדירת מים, לנזק למערכות או להוצאות פינוי, סכום ראשוני שאינו כולל את כל ההשלכות עלול להשאיר אתכם עם פער. בקשו להבין אילו רכיבים נכללים במסלול, מה נדרש כדי לתעד אותם והאם ניתן להשלים פריטים שלא נכללו.
בתביעות עקיפות, המועד הוא חלק מהזכאות, לא עניין טכני. התקנות שנקבעו בעקבות אירועי 7 באוקטובר 2023 קבעו חלונות זמן להגשת תביעה, וביחס לתקופה הקובעת מ־7 באוקטובר 2023 עד 31 באוקטובר 2023 ניתן להגיש תביעה מהמועד שנקבע לאחר תום תקופת הזכאות ועד תום ארבעה חודשים מאותו מועד. התקנות גם אפשרו, בתנאים המתאימים, בחירה בין מסלול חדש לבין התקנות העיקריות בנוסחן הקודם (תקנות הפיצויים בגין נזק עקיף.docx)). בדקו את התקנות שחלו על האירוע שלכם, משום שמועד או מסלול שגויים עלולים לפגוע בתביעה.
בוררות עשויה להתאים כאשר הצדדים מעוניינים בהכרעה מחוץ לבית המשפט ויש בסיס להסכמה על ההליך. היא אינה פתרון אוטומטי לכל מחלוקת: בדקו את העלויות, את זהות הבורר, את היקף הסמכות ואת התוצאה האפשרית לפני שאתם מסכימים. אם נדרשת הכרעה באחריות, אם הפערים גדולים או אם הצד השני אינו מוכן להתפשר, ייתכן שהליך משפטי הוא הדרך המתאימה. כשיש מחלוקת, בחנו גם את האפשרויות ליישוב סכסוך לפני בחירת מסלול מחייב.
טעויות נפוצות ומתי חייבים עורך דין
אפשר להגיש תביעה באופן עצמאי, אבל לא נכון להניח שכל תביעה היא עניין טכני של מילוי טופס. כשהמבטח דוחה כיסוי, כשהגורם האחראי אינו מוסכם או כשהנזק מורכב, החלטה לא מתועדת או כתב ויתור מוקדם עלולים לסגור אפשרויות לפני שביררתם את מלוא הזכויות.
אלה המצבים שבהם כדאי לקבל ייעוץ משפטי לפני צעד משמעותי:
דחיית כיסוי או טענה לחריג: בקשו להבין מהו סעיף הפוליסה שעליו נסמך המבטח ומהן הראיות הרלוונטיות.
נזק בהיקף משמעותי: בנזק של מאות אלפי שקלים, צריך לבחון בזהירות את הכימות, חוות הדעת, הוצאות השיקום והמסלול הנכון. הסכום לבדו אינו קובע את הזכאות.
מחלוקת על אחריות: כשכל צד מציג גרסה אחרת, צריך לבסס רצף עובדתי בעזרת מסמכים, עדים וחוות דעת.
נזקי גוף ורכוש יחד: הפרידו בין ראשי הנזק, המסמכים והמסלולים, אך בדקו כיצד הם קשורים לאותו אירוע.
תביעה עקיפה מול מס רכוש: לפני הגשה, בדקו את תנאי המסלול, המועד והמסמכים הנדרשים. ירידה בהכנסה אינה מספיקה כשלעצמה כדי להוכיח זכאות.
בפגישה עם עורך דין שאלו מי הגוף המתאים לתביעה, אילו ראיות חסרות, האם נדרשת חוות דעת, מה הסיכון בחתימה על ההצעה שהתקבלה, ומהם המועדים שאסור להחמיץ. משרד עו"ד שרון גליק ושות מעניק ייעוץ וייצוג בנזקי רכוש, לרבות תביעות הקשורות לנזקי רכב ולניהול מחלוקות מול מבטחים.
אם נגרם לכם נזק לרכב, לבית או לעסק, משרד עורכי דין וגישור שרון גליק ושות' מציע ליווי משפטי בבדיקת המסלול המתאים, בארגון הראיות ובהערכת הדרישה. פנו למשרד לפני תיקון בלתי הפיך או חתימה על הסדר, כדי לבחון את הצעד הבא על בסיס המסמכים והנסיבות שלכם.
תגובות