
חישוב פיצויי פיטורים: נוסחאות, דוגמאות ומלכודות נפוצות
קיבלתם מהמעסיק מכתב עם סכום חד-פעמי, או שהכנסתם את השכר למחשבון מקוון ויצאתם עם מספר שנראה סביר. אחר כך פתחתם את הדוח השנתי של קופת הגמל או של קרן הפנסיה וראיתם סכום אחר לגמרי. השאלה שנשארת באוויר היא מי צודק, המכתב, המחשבון או היתרה בקופה.
הפער הזה כמעט אינו נובע מטעות אריתמטית. הוא נוצר בשלושה מקומות שונים: השכר הקובע שמזינים לנוסחה, הוותק שנספר, וההפקדות שכבר בוצעו לאורך השנים. מי שמחשב רק לפי התלוש האחרון מפספס את הראשון והשלישי.
הנוסחה עצמה קצרה, כמעט שורה אחת. מה שמכריע את הסכום בפועל הוא מה שמכניסים לתוכה, ולכן סדר הבדיקה חשוב לא פחות מהחישוב.
תוכן עניינים
הנוסחה הבסיסית לפי סוג העובד - הדוגמה החודשית, שורה אחרי שורה - אותו ותק, שכר שעתי, תוצאה אחרת - הבדיקה העצמית בשתי דקות
שלבי החישוב לפי תקופת העבודה והשכר הקובע - איך נראה גיליון חישוב גמור
אילו רכיבי שכר נכללים בשכר הקובע - תשלום קבוע שכותרתו „בונוס” - שעות נוספות, עמלות והחזרי הוצאות - שינוי שכר סמוך לסיום
הפקדות לקופה ומה ההשלמה דורשת - אחוז ההפקדה אינו כל הפנסיה - ביקורת ההפקדות, בפועל
דוגמאות מחושבות למקרים עם שכר משתנה - עובד שעתי עם שעות משתנות - שכר שהשתנה לפני הסיום - עמלות שמשתנות מחודש לחודש
הנוסחה הבסיסית לפי סוג העובד
התשובה הקצרה: עובד במשכורת חודשית זכאי, כשמתקיימים תנאי הזכאות, לשכר של חודש אחד עבור כל שנת עבודה אצל אותו מעסיק או באותו מקום עבודה. עובד בשכר שעתי או יומי זכאי לשבועיים שכר עבור כל שנת עבודה. זהו הבסיס הקבוע בסעיף 12 לחוק פיצויי פיטורים, תשכ״ג–1963, כפי שהוא מוצג בהסבר של המוסד לביטוח לאומי על רכיבי השכר המחושבים בפיצויים.
ההבחנה בין חודש לשבועיים אינה technical detail. היא משנה את הסכום בפער של כמעט פי שניים, ולכן השאלה הראשונה בכל תיק היא איך שולם השכר לאורך התקופה, לא רק בחודש האחרון.
סוג העובד או התקופה | בסיס הזכאות | דוגמה לחישוב | תוצאה משוערת |
|---|---|---|---|
עובד במשכורת חודשית | שכר חודש אחד לכל שנת עבודה | שכר קובע של 10,000 ש״ח × 4.5 שנות עבודה | 45,000 ש״ח |
עובד בשכר שעתי או יומי | שבועיים שכר לכל שנת עבודה | שכר שבועי של 2,500 ש״ח × 4.5 שנות עבודה | 22,500 ש״ח |
חלק משנה של שנת עבודה, עובד חודשי | יחסי לחודשים שמעבר לשנה שלמה | 6 חודשים נוספים בשכר קובע של 10,000 ש״ח | 5,000 ש״ח |
הדוגמה החודשית, שורה אחרי שורה
נניח עובד במשכורת חודשית ששכרו הקובע הוא 10,000 ש״ח ועבד 4 שנים ו-6 חודשים. ארבע שנים מלאות נותנות 40,000 ש״ח, וחצי השנה מוסיפה 5,000 ש״ח. התוצאה, כ-45,000 ש״ח, היא בסיס החישוב לפני שבודקים אילו רכיבים בתלוש באמת נכללים בשכר הקובע.
החוק מכיר בחלק יחסי של שנה, ולא רק בשנים שלמות. תקופה נוספת לאחר השלמת שנת עבודה מחושבת באופן יחסי, ולכן גם שישה חודשים או שלושה חודשים מייצרים סכום שאסור לוותר עליו במו״מ.
אותו ותק, שכר שעתי, תוצאה אחרת
אותו עובד בדיוק, אבל בשכר שעתי. אם השכר השבועי הממוצע שלו הוא 2,500 ש״ח, הבסיס הוא שבועיים שכר לכל שנת עבודה, כלומר 5,000 ש״ח לשנה, ו-22,500 ש״ח לכל התקופה. אותו ותק, פחות מחצי מהסכום. זו הסיבה שכל בדיקה מתחילה בשאלה איך הוגדר השכר, ולא רק בכמה שנים נצברו.
כלל עבודה: הבסיס הסטטוטורי הוא שורת הפתיחה. נסיבות סיום העבודה, הרכיבים שנכנסים לשכר הקובע, ההפקדות שנעשו והוראות ענפיות או הסכמיות יכולות לשנות את התוצאה הסופית.
הבדיקה העצמית בשתי דקות
אתרו את השורה שלכם בטבלה לפי סוג השכר, הכפילו בשנות העבודה, והוסיפו את החלק היחסי של החודשים העודפים. אם השכר שלכם היה אחיד לאורך כל התקופה, המספר שתקבלו קרוב לבסיס. אם היו עמלות, שעות נוספות, שינוי היקף משרה או מעבר בין שכר שעתי לחודשי, אתם בשלב שאחרי הבסיס.
מי שרוצה להבין קודם את הרקע המשפטי של סיום יחסי עבודה יכול לקרוא את הסקירה של המשרד על דיני עבודה ופיטורים, ואז לחזור לחישוב עצמו.
שלבי החישוב לפי תקופת העבודה והשכר הקובע
חישוב פיצויי פיטורים מתחיל בקביעת תקופת העבודה, אבל אין די בוותק ובשכר האחרון כדי לדעת מה הסכום לתשלום. צריך לבנות רצף חודשי, לזהות שינויים בתנאי ההעסקה, ולבסוף להשוות בין הזכאות שחושבה לבין ההפקדות שבוצעו. כך אפשר לאתר פערים בלי לבלבל בין סכום הזכאות לבין הסכום שכבר נמצא בקופה.
האינפוגרפיקה שבהמשך מסכמת את שלבי החישוב. הרשימה מפרטת אותם אחד־אחד:
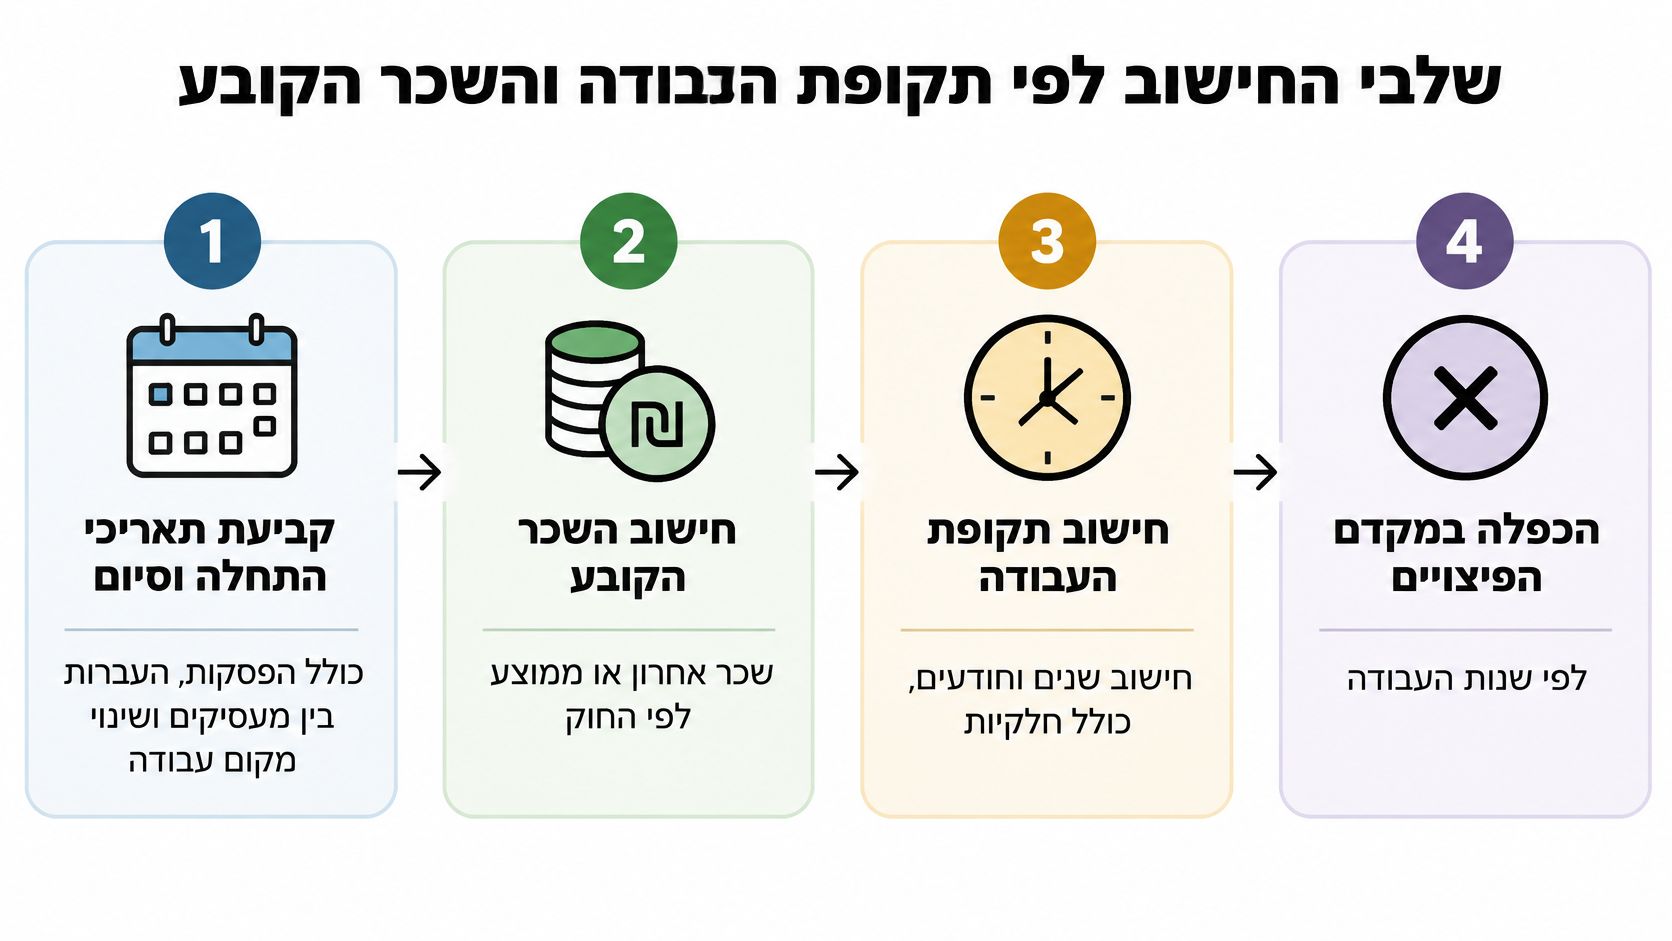
קיבוע תאריכי התחלה וסיום. רשמו את יום העבודה הראשון ואת מועד סיום יחסי העבודה. יום מסירת ההודעה על הפיטורים אינו בהכרח היום שבו הסתיימה העבודה בפועל.
בדיקת רציפות. אם הייתה הפסקה, מעבר בין מעסיקים קשורים או שינוי במקום העבודה, בדקו אם התקופה נחשבת רציפה או שיש לחשב פרקי עבודה בנפרד. עצם קיומה של הפסקה אינו קובע לבדו שהוותק נמחק.
איסוף תלושי השכר לפי תקופה. אספו את התלושים ואת המסמכים המתעדים שינויים בתנאי ההעסקה, כדי לראות מתי השתנו השכר או היקף המשרה. בשלב הזה ממיינים את נתוני השכר; קובעים את הרכיבים שייכללו בשכר הקובע בשלב הבא.
סימון שינויי שכר והיקף משרה. מעבר משכר שעתי לחודשי, שינוי בשיעור המשרה או שינוי אחר בתנאי ההעסקה עשויים לחייב חישוב לפי תקופות, בהתאם לכללים החלים על המקרה. חישוב אחיד לכל שנות העבודה עלול להציג תמונה לא נכונה.
חישוב הזכאות לפי התקופות. החילו על כל תקופה את בסיס החישוב המתאים, והביאו בחשבון גם חלק יחסי של תקופה שאינה שנה מלאה.
רישום ההפקדות והשוואתן לזכאות. תעדו את הסכומים שהופקדו בפועל ואת התקופות שאליהן הם מתייחסים. חישוב הזכאות והפקדות הקופה הם שני נתונים נפרדים, והפער ביניהם הוא חלק מרכזי בבדיקת התיק.
איך נראה גיליון חישוב גמור
בגיליון מסודר יש שורה לכל חודש עבודה, לצד נתוני השכר והשינויים שחלו באותה תקופה. כדאי לציין בנפרד את הזכאות שחושבה ואת ההפקדות בפועל, ולבדוק לאילו חודשים ותקופות מתייחס כל סכום.
ההשוואה הזו עוזרת לזהות אם הפער נובע מתקופה שלא נרשמה, משינוי בתנאי העבודה או מהבדל בין הזכאות שנצברה לסכומים שכבר הופקדו. לכן, לפני שמסיקים מהו הסכום שנותר לתשלום או חותמים על כתב ויתור, חשוב לוודא ששני צדי החישוב נבדקו.
אילו רכיבי שכר נכללים בשכר הקובע
שני עובדים יכולים לקבל ברוטו דומה, אך רכיבים שונים בתלוש עשויים להוביל לשכר קובע שונה. בודקים את מהות התשלום ואת אופן התשלום בפועל, ולא מסתמכים רק על הכותרת שמופיעה בתלוש. המדריך הממשלתי לסיווג רכיבי שכר מפרט את ההבחנה בין רכיבים קבועים, תשלומים משתנים והחזרי הוצאות.
רכיב בתלוש | נכלל בשכר הקובע | מה לבדוק |
|---|---|---|
שכר יסוד | כן | השכר הרלוונטי ערב סיום העבודה, בכפוף לשינויים בשכר או בהיקף המשרה |
תוספת ותק קבועה | בדרך כלל כן | האם היא חלק קבוע מהשכר |
עמלות | לרוב נכללות בחישוב לפי ממוצע | האם הן משולמות עבור העבודה ובאיזו תדירות |
שעות נוספות | בדרך כלל לא | האם מדובר בתשלום נפרד עבור שעות נוספות או ברכיב קבוע שאינו תלוי בביצוע שעות נוספות |
החזרי הוצאות נסיעה ואש״ל | בדרך כלל לא | האם התשלום מכסה הוצאה בפועל |
בונוס או תשלום חד־פעמי | תלוי בנסיבות | האם התשלום הוא חלק מהשכר הרגיל או תגמול חריג |
תשלום קבוע שכותרתו „בונוס”
הכותרת בתלוש אינה מכריעה. אם רכיב בשם „בונוס” משולם מדי חודש לפי כלל קבוע, יש לבחון את מהותו ולא להניח שהוא חד־פעמי. לעומת זאת, תשלום שמופיע פעם בשנה או בעקבות אירוע חריג עשוי להיות תגמול ייחודי ולא חלק מהשכר הקובע.
השוו את הרכיב בין תלושים לאורך התקופה. בדקו אם הוא משולם בקביעות, מה קובע את גובהו והאם הוא מותנה בתוצאה או באירוע מסוים. כך אפשר להבחין בין רכיב שכר שוטף לבין תשלום שאינו חלק מהשכר הרגיל.
שעות נוספות, עמלות והחזרי הוצאות
תשלום עבור שעות נוספות נפרדות אינו נכלל בדרך כלל בשכר הקובע, גם אם שעות נוספות בוצעו לעיתים קרובות. כששורה בתלוש מוצגת כרכיב קבוע, אך בפועל אינה תלויה בביצוע שעות נוספות, צריך לבדוק את אופן התשלום ואת מהותו.
עמלות נבחנות לפי אופן צבירתן. כאשר הן משולמות עבור העבודה, החישוב עשוי להתבסס על ממוצע העמלות בתקופה הרלוונטית. החזרי נסיעה ואש״ל, לעומת זאת, נועדו בדרך כלל לכסות הוצאות ולא לשלם עבור עבודה.
שינוי שכר סמוך לסיום
עלייה או הפחתה בשכר לפני סיום העבודה עשויות לשנות את בסיס החישוב. לכן, השכר בתלוש האחרון אינו תמיד משקף לבדו את השכר הקובע. יש להבחין בין שינוי בשכר הרגיל לבין רכיב משתנה או תשלום חד־פעמי, ולחשב לפי הכללים המתאימים לנסיבות ההעסקה.
הפקדות לקופה ומה ההשלמה דורשת
סעיף 14 לחוק פיצויי פיטורים משנה את אופן המימון. במקום תשלום במועד סיום העבודה, המעסיק מפקיד סכום חודשי לקופת גמל או לפנסיה, ושיעור ההפקדה קובע כמה מהזכאות נצבר בפועל. 8.33% מהשכר המבוטח נועדו לשקף את מלוא רכיב הפיצויים, כלומר 1/12 מהשכר השנתי או חודש שכר אחד לכל שנת עבודה, בכפוף לתחולת ההסדר ולתנאיו, כפי שמפרט מסמך הממשלה על הפרשות לפנסיה וביטוח.
שיעור הפקדה | מה נצבר לאורך השנים | השלמה נדרשת |
|---|---|---|
8.33% מהשכר המבוטח | מלוא רכיב הפיצויים, שכר חודש אחד לכל שנת עבודה | אין השלמה לפי ההסדר |
6% מהשכר המבוטח | כ-72% מהסכום המקביל לפיצוי מלא | 2.33% מהשכר הקובע לכל חודש, כ-28% לשנה |
הפקדה חלקית או חסרה | פחות מהסכום המקביל לפיצוי | בדיקת השכר הקובע בכל חודש והשלמה עד לסכום המלא |
הפער בין שני השיעורים נשמע קטן על הנייר. בשכר מבוטח של 12,000 ש״ח ההפקדה החודשית בשיעור 8.33% היא כ-999.60 ש״ח, ואילו הפקדה של 6% היא 720 ש״ח. הפער החודשי, כ-279.60 ש״ח, מצטבר לאורך שנים ולפני תשואות, שינויי שכר והתאמות.
8.33% אינו מספר שרירותי. זה 1/12 מהשכר השנתי, כלומר בדיוק חודש שכר אחד לכל שנה.
אחוז ההפקדה אינו כל הפנסיה
טעות נפוצה היא להניח שכל סכום שנצבר בקופה הוא רכיב פיצויים. מסמכי מדינה על הסדרי פנסיה מראים שחלק מהפרשת המעסיק מיועד לתגמולים וחלק לרכיב הפיצויים, ולעיתים מצורף רכיב של עד 2.5% עבור אובדן כושר עבודה, כפי שמתואר במסמך הממשלה על הסדרי פנסיה. צריך לבדוק מהו השכר המבוטח שעליו בוצעו ההפקדות, ולא להסתפק ביתרה הכוללת.
גם 8.33% אינו אחיד לכל המשק. אצל עובדי הוראה המבוטחים בפנסיה צוברת, הפרשת המעסיק לרכיב פיצויי הפיטורים עומדת על 6.22% מהשכר הפנסיוני, לפי פרסום משרד החינוך המעודכן לשנת 2024. מי שמחיל את 8.33% על כל עובד בלי לבדוק את ההסדר החל עליו מגיע למסקנה שגויה.
ביקורת ההפקדות, בפועל
מבקשים מהקופה דוחות שנתיים ומהמעסיק את היסטוריית ההפקדות, ומשווים כל הפקדה לתלוש של אותו חודש. שלוש שאלות לכל שורה: מה היה השכר הקובע באותו חודש, איזה אחוז הופקד ממנו, והאם היה חודש עבודה בלי הפקדה כלל. חוסר בהפקדה אינו מופיע כניכוי בתלוש, הוא מופיע כפער בין הגיליון לדוח. כאן הניסיון בעבודה בחברת ביטוח של עו״ד שרון גליק מסייע בקריאת הנתונים לעומקם, מפני שקריאת דוח קופה דורשת הפרדה בין רכיבים שנראים דומים.
דוגמאות מחושבות למקרים עם שכר משתנה
עובדת שעתית שעבדה שלוש שנים עשויה לגלות שהסכום בתלוש האחרון אינו בסיס מתאים לחישוב. אצל עובד שעתי שהיקף שעותיו השתנה, מחשבים ממוצע משוקלל של שעות העבודה בחודש ב-12 החודשים האחרונים, מכפילים בערך השעה ובתקופת העבודה, בהתאם לחוזר הממשלתי על השלמת פיצויי פיטורים. כך חודש חלש במיוחד אינו קובע לבדו את התוצאה.
עובד שעתי עם שעות משתנות
נניח שהממוצע המשוקלל הוא 150 שעות בחודש, ערך השעה הוא 40 ש״ח והעובד הועסק שלוש שנים. השכר החודשי לחישוב הוא 150 × 40 = 6,000 ש״ח. לפי החישוב המודגם בחוזר, הפיצויים הם 6,000 × 3, כלומר 18,000 ש״ח.
כדי לחשב את הממוצע, צריך תלושי שכר ודוחות נוכחות לתקופה הרלוונטית, וכן את ערך השעה. אם חסרים דוחות, אפשר לבקש אותם מהמעסיק בכתב.
שכר שהשתנה לפני הסיום
עובד בעל ארבע שנות ותק שקיבל העלאה חמישה חודשים לפני הפיטורים אינו בהכרח מחשב את כל התקופה לפי שכרו האחרון. יש להפריד בין התקופות ולבדוק איזה שכר חל בכל אחת מהן.
לדוגמה, אם השכר הקובע היה 8,000 ש״ח בשלוש השנים הראשונות ו-10,000 ש״ח בשנה האחרונה, החישוב הוא: 8,000 × 3 ועוד 10,000 × 1, ובסך הכול 34,000 ש״ח. הדוגמה מניחה שהשכר השתנה באופן שמצדיק חישוב נפרד לכל תקופה.
עמלות שמשתנות מחודש לחודש
אצל איש מכירות עם שכר בסיס ועמלות, בודקים אם העמלות הן רכיב שכר שוטף או תשלום חד-פעמי על עסקה חריגה. למשל, אם עמלה משולמת כחלק קבוע מהשכר, יש לבחון אותה כחלק מהשכר הקובע; תשלום חד-פעמי אינו בהכרח משקף את השכר הרגיל. כדאי לתעד את אופן תשלום העמלות לאורך התקופה.
מקרה | שכר קובע | ותק | חישוב | תוצאה |
|---|---|---|---|---|
משכורת חודשית קבועה | 10,000 ש״ח | 4.5 שנים | 10,000 × 4.5 | 45,000 ש״ח |
שכר שעתי עם ממוצע שעות | 150 שעות × 40 ש״ח לשעה = 6,000 ש״ח בחודש | 3 שנים | 6,000 × 3 | 18,000 ש״ח |
שכר שהשתנה לפני הסיום | 8,000 ש״ח בשלוש השנים הראשונות; 10,000 ש״ח בשנה האחרונה | 4 שנים | (8,000 × 3) + (10,000 × 1) | 34,000 ש״ח |
הנוסחה מספקת נקודת פתיחה, אך התוצאה תלויה ברכיבי השכר שנכללים בחישוב ובתקופות שאליהן הם שייכים. לכן כדאי להשוות את החישוב לתלושים ולדוחות ההפקדות לפני שמסיקים שהסכום שהוצע משקף את מלוא הזכאות.
לפני חתימה על כתב ויתור בדקו את התיק
קיבלתם מסמך גמר חשבון ובו סכום לתשלום? לפני החתימה, בדקו לא רק את הסכום הסופי אלא גם כיצד חושבו הזכאות וההפקדות. כתב ויתור עלול לסגור מחלוקת, ולכן כדאי להבין על מה בדיוק אתם חותמים.
בדקו שהוותק והנסיבות הובאו בחשבון. בחנו את תקופת העבודה ואת נסיבות סיומה, שכן התפטרות אינה שוללת זכאות באופן אוטומטי בכל מקרה.
בדקו את השכר הקובע. ודאו שהחישוב מבוסס על הרכיבים הרלוונטיים, ולא רק על הסכום שמופיע בתלוש האחרון.
השוו בין הזכאות להפקדות. בדקו מה היה שיעור ההפקדה, על איזה שכר בוצעה, והאם היו תקופות ללא הפקדות. הפקדה בשיעור נמוך מ־8.33% עשויה לחייב השלמה, בהתאם להסדר החל ולנסיבות.
בקשו פירוט בכתב. בקשו את חישוב הפיצויים ואת היסטוריית ההפקדות לפני החתימה, כדי שתוכלו להשוות ביניהם.
עברו על מסמכי סיום העבודה. בדקו אם הסכומים והנתונים במסמכים תואמים זה לזה, ואם נותרה שאלה לגבי אופן סיום ההעסקה.
היתרה שמופיעה בקופה אינה בהכרח מלמדת לבדה אם מלוא הזכאות כוסתה. אספו את תלושי השכר, טופסי 106 כשנדרש, דוחות הקופה וגמר החשבון, והשוו בין הנתונים לאורך תקופת העבודה.
אם מסמכי הסיום מעלים גם שאלה לגבי פיטורים ללא שימוע, כדאי לבחון אותה לפני החתימה. משרד עורכי דין וגישור שרון גליק ושות' עוסק בין היתר בדיני עבודה ומלווה לקוחות לאורך ההליך, לרבות ייצוג מול המעסיק ובבתי משפט. אפשר לפנות למשרד לקבלת ייעוץ משפטי לגבי המסמכים ותביעת פיצויי הפיטורים. המידע במאמר כללי ואינו תחליף לייעוץ משפטי פרטני או לחוות דעת משפטית.
תגובות