
הסכם בין יורשים: מה כולל, איך חותמים ומה לבדוק
אם כל היורשים חתמו על הסכם, למה הבנק עדיין לא מעביר את הכסף ולשכת רישום המקרקעין מבקשת מסמכים נוספים? משום שהסכם חתום אינו בהכרח הסכם שאפשר לבצע מיד. צריך להתאים בין ההסכמות המשפחתיות, זהות היורשים, מצב הנכסים, חובות העיזבון ודרישות הגוף שיבצע את ההעברה.
הסכם בין יורשים מאפשר לתכנן חלוקה מעשית של העיזבון במקום להישאר בבעלות משותפת שלא מתאימה למשפחה. אבל לפני שמחליטים מי יקבל את הדירה ומי יקבל כסף, צריך לבדוק גם מאין יגיע הכסף, מי מוסמך לחתום ואילו מסמכים יידרשו כדי להשלים את החלוקה בפועל.
תוכן עניינים
מה נדרש כדי שהסכם בין יורשים יהיה תקף וניתן לביצוע - דרישות פורמליות להסכם בין יורשים לפי מקרה - זיהוי הנכסים צריך להתאים למסמכי המקור
שלוש דרכים לחלק את העיזבון ומתי כל אחת מתאימה - שלוש דרכים לחלוקת עיזבון בין יורשים - חלוקה בעין משאירה נכסים במשפחה, אבל דורשת בסיס שווי משותף
נקודות המס שמכריעות אם הסכם החלוקה יעלה כסף - מקור התשלום והשפעתו על סיווג החלוקה - בודקים את הפעולות, לא רק את הרישום
מה אסור לכלול בהסכם ומה נחשב הסדר ירושה בטל - מועד החתימה משנה את השאלה המשפטית
סיכונים משפטיים שעלולים לבטל את ההסכם גם אחרי החתימה - הסיכונים שצריך לסגור לפני הניסוח - מי מטפל בחסם לביצוע
שלבי הניסוח, החתימה והרישום לפי סדר הפעולות - מהאיסוף ועד למסמך שאפשר לחתום עליו - מהחתימה ועד להשלמת ההעברה
סעיפים מומלצים בהסכם וצעד הבא לפני החתימה - רשימת בדיקה לנוסח הסופי - מה מביאים לפגישת הבדיקה
מה נדרש כדי שהסכם בין יורשים יהיה תקף וניתן לביצוע
כדי להשלים חלוקת עיזבון מוסכמת נדרשת הסכמת כל היורשים. כדי לבצע אותה, צריך לזהות במדויק את העיזבון, להסדיר את המסמכים והאישורים המתאימים ולהציג לגוף המחזיק בנכס הוראות שאפשר ליישם. אלה בדיקות שונות, וחתימה אינה מחליפה אף אחת מהן.
אם יורש טרם חתם, אין להתייחס למסמך כאילו הושלמה באמצעותו חלוקת העיזבון כולו. גם אם נוצרו התחייבויות בין החותמים, אי אפשר לכפות באמצעותן את ההסדר על היורש שלא הסכים. לכן יש להגדיר בטיוטה אם התחייבויות הצדדים מותנות בהצטרפות כולם, ולא להשאיר את השאלה פתוחה.
דרישות פורמליות להסכם בין יורשים לפי מקרה
דרישה | מתי נדרשת | מה בודקים |
|---|---|---|
הסכם בכתב וחתימת כל היורשים | בכל הסכם חלוקה שמבקשים לבצע באופן מסודר | שכל היורשים מזוהים בשמם ובמספר זהות, ושהחתימות של כולם קיימות |
זיהוי מלא של נכסי העיזבון | בכל הסכם חלוקה | גוש וחלקה, ותת־חלקה כשיש, למקרקעין; פרטי חשבונות בנק, תיקי ניירות ערך ורכבים |
אימות חתימות בנוטריון | כאשר דרישות המסמך או הגוף המקבל מחייבות זאת; אין להניח שנוטריון נדרש בכל רישום בטאבו | מי מוסמך לאמת את החתימה, שהחותמים זוהו ושהאימות מתאים למסמך |
צו ירושה או צו קיום צוואה | לפני ביצוע ההעברה בפועל מכוח ההורשה | שהצו ניתן ושזהות היורשים בו תואמת את ההסכם |
אישור אפוטרופוס או בית המשפט | כשיורש הוא קטין או כשיש מגבלה משפטית על יכולתו לפעול | מי מוסמך לייצגו ואיזה אישור נדרש; אין להסתפק בחתימת נציג בלי בדיקה |
הסדרת חובות העיזבון | לפני חלוקת הנכסים | שהחובות נפרעו או שנקבע מנגנון מתאים לתשלומם, בלי לפגוע בזכויות הנושים |
רישום זכויות בטאבו | כשהעיזבון כולל מקרקעין הרשומים בטאבו | שהוגשו מסמכי הרישום ושצורפו אישורי הרשויות הנדרשים |
הטבלה היא רשימת בדיקה לביצוע, לא קביעה שכל פעולה בה נדרשת באותה צורה בכל עיזבון. במיוחד חשוב להבחין בין אימות חתימה לצורכי מסמך מסוים לבין אישור תוכנו של ההסכם. נוטריון אינו מחליף בדיקת מס, בירור זכויות או אישור שיפוטי שנדרש בשל זהות היורש.
זיהוי הנכסים צריך להתאים למסמכי המקור
ניסוח כמו הדירה של ההורים אינו מספיק לעבודה מול רשם המקרקעין. יש להתאים את תיאור הזכויות לנסח או לאישור הזכויות, ולבדוק אם למנוח הייתה בעלות בכל הנכס או רק בחלק ממנו. בחשבון בנק יש לציין את הבנק, הסניף ומספר החשבון, ולברר אילו זכויות אכן שייכות לעיזבון.
בתיק ניירות ערך צריך להחליט גם אם מחלקים את הניירות עצמם או מממשים אותם. ברכב יש לצרף פרטי זיהוי ולבדוק שעבודים. הגדרה עמומה אינה נעשית ברורה יותר לאחר החתימה, היא רק עוברת לפקיד הבנק או לבוחן הרישום.
במשרד עו"ד שרון גליק ושות אנו עוסקים במשפט האזרחי, בעריכת הסכמים וחוזים ובייעוץ משפטי, לרבות בדיני משפחה, מקרקעין ובנקאות והוצאה לפועל. שרון גליק משמשת גם כנוטריון; הצורך באימות נוטריוני נבחן לפי הפעולה והמסמך, ולא כברירת מחדל לכל הסכם חלוקה.
לפני תחילת הניסוח, עברו על הטבלה וסמנו אילו דרישות רלוונטיות לעיזבון שלכם. לצד כל דרישה רשמו איזה מסמך חסר ומי אחראי להשיגו.
שלוש דרכים לחלק את העיזבון ומתי כל אחת מתאימה
הסכם בין יורשים מאפשר לשנות בהסכמה את אופן חלוקת הנכסים לעומת ברירת המחדל שבחוק או הוראות הצוואה. המסגרת המרכזית היא סעיף 110 לחוק הירושה, והעיקרון שלפיו אין לחייב יורש בהסכם חלוקה שאינו מסכים לו עולה גם מן ההחלטה השיפוטית בעניין חלוקת עיזבון בהסכמה.
כך אפשר להסכים שיורש יקבל את דירת המגורים, אחר יקבל נכסים פיננסיים ואחר יקבל מקרקעין נוספים. השאלה אינה רק אם החלוקה נראית הוגנת על הנייר, אלא אם כל יורש יכול לקבל את הנכס שהוקצה לו בלי להיקלע למימון שלא תכנן או להישאר תלוי באחרים.
שלוש דרכים לחלוקת עיזבון בין יורשים
דרך חלוקה | איך היא פועלת | נקודת תשומת לב | מתאימה כש |
|---|---|---|---|
חלוקה בעין | כל יורש מקבל נכס מסוים מהעיזבון | הערכת שווי מוסכמת ומנגנון איזון אם יש פערי שווי | יש נכסים ששווים מתאים בקירוב לחלקי היורשים |
תשלום פיצוי ליורש | יורש מקבל נכס ומשלם לאחרים סכום איזון | מקור הכסף חייב להיות מתועד; יש להבחין בין כספי העיזבון לכספים חיצוניים | יורש רוצה להמשיך לגור בנכס או לנהל אותו |
מכירה משותפת | הנכס נמכר והתמורה מתחלקת לפי ההסכמות והזכויות | עלויות מכירה, מס שבח לפי העניין והסדרת ניהול המכירה | אין יורש שמעוניין לקבל את הנכס, או שהעיזבון מורכב מנכס יחיד |
חלוקה בעין משאירה נכסים במשפחה, אבל דורשת בסיס שווי משותף
נניח שהעיזבון כולל דירה, קרקע וכספים. הקצאת נכס שונה לכל יורש עשויה למנוע צורך בניהול משותף, אך אין להשוות בין הנכסים לפי מחיר משוער בשיחה משפחתית. צריך להביא בחשבון גם שעבודים, מצב תכנוני, אפשרות מימוש והוצאות צפויות.
שמאי מקרקעין יכול לספק בסיס מקצועי להערכת המקרקעין. היורשים צריכים להסכים מראש מהו מועד השווי, כיצד מטפלים בפער בין ההערכה להצעת רכישה בפועל, ומה עושים אם מתגלה מידע שמשנה את ההערכה.
כלל עבודה: מסכימים על דרך הערכת השווי לפני שמתווכחים על התוצאה. אחרת כל יורש עלול לאמץ את ההערכה שמתאימה לנכס שהוא רוצה לקבל.
תשלום איזון מתאים כאשר יורש מעוניין בנכס אך שוויו עולה על ההקצאה המוסכמת לו. כאן צריך לבדוק יכולת תשלום ממשית, לא רק נכונות לשלם: האם הכסף זמין, האם דרוש אישור הלוואה, ומה יקרה אם המימון לא יאושר. אין לקבוע מועד העברת זכויות לפני שנבנה מנגנון שמגן גם על מי שממתין לכספו.
מכירה משותפת מאפשרת לחלק כסף במקום נכס, אבל דורשת הסכמה על ניהול התהליך. יש לקבוע מי בוחר מתווך, כיצד מאשרים הצעה, מי משלם הוצאות שוטפות עד למסירה ומה עושים אם יורש מסרב לחתום על מסמכי המכירה. כשמדובר בדירת המשפחה, כדאי לבחון גם את ההיבטים המעשיים של מכירת דירת ירושה בין אחים.
הבחירה הנכונה מתחילה ברצון וביכולת של היורשים: מי רוצה לגור בנכס, מי זקוק לנזילות, והאם קיימים בעיזבון נכסים שמאפשרים איזון פנימי. אל תבחרו דרך חלוקה רק מפני שהיא חוסכת מכירה, אם היא משאירה יורש עם התחייבות שאין לו דרך לקיים.
נקודות המס שמכריעות אם הסכם החלוקה יעלה כסף
הסכם חלוקת עיזבון יכול להיות חתום, אך עדיין לעורר חבות מס כשמגיעים לרישום או להעברת כספים. לכן בודקים לא רק מה נכתב בהסכם, אלא גם מה מקור התמורה, מתי הועברה ומה נעשה בנכסים בפועל.
החלוקה הראשונה בין היורשים עשויה שלא להיחשב מכירה, אך תשלום ממקור שמחוץ לעיזבון עלול לשנות את סיווג הפעולה וליצור חשיפה למס שבח או למס רכישה. השאלה אינה רק כיצד הצדדים מכנים את התשלום, אלא מאין הגיע הכסף ולאיזו מטרה שימש.
מקור התשלום והשפעתו על סיווג החלוקה
מקור התשלום או המבנה | השלכה עיקרית | מה לתעד |
|---|---|---|
נכסי העיזבון עצמם | חלוקה בין היורשים עשויה שלא להיחשב מכירה, בכפוף לתנאים הרלוונטיים | רשימת הנכסים והשווי המוסכם |
כסף או נכס מחוץ לעיזבון | עלולים להיחשב תמורה בעד חלקו של יורש אחר וליצור חבות מס | מקור הכסף, מועד ההעברה וזהות הצדדים |
מימון חיצוני או משכנתה | עשויים ליצור חשיפה למס שבח ולמס רכישה, בהתאם לשימוש בכספים | מסמכי ההלוואה ואופן השימוש בכספים |
חלוקה נוספת לאחר חלוקה מהותית | עשויה להיחשב העברה חדשה לצורכי מס | רצף הפעולות ומועד כל העברה |
חלוקה בעין ללא תשלומי איזון בין יורשים יחידים | עשויה להתאים להסדר מס, בכפוף לתנאי החוק | היעדר תשלומי איזון והקצאת הנכסים לפי ההסכם |
הורשה עצמה אינה נחשבת מכירה לצורכי מס. בדיקת המס מתמקדת בפעולות המאוחרות בנכס ובמקור התמורה, ולא בעצם קבלת הירושה. להרחבה על מס ירושה בישראל, חשוב להבחין בין הורשה לבין מכירה או העברה בין יורשים.
בודקים את הפעולות, לא רק את הרישום
רישום משותף אינו מוכיח לבדו שהחלוקה הראשונה עדיין מתבצעת. הכינו תיעוד מסודר של הפעולות: מי החזיק בכל נכס, אילו כספים הועברו, והאם היורשים כבר חילקו נכסים או נהגו כאילו החלוקה הושלמה.
במשכנתה, הבחינו בין חוב שכבר רובץ על הנכס לבין הלוואה חדשה שנלקחת כדי לשלם ליורש אחר. אספו את יתרת הסילוק, מסמכי ההלוואה ואסמכתאות להעברות לפני שמתחייבים לתשלום. בעיזבון שעיקרו דירה אחת, בדיקה מוקדמת עשויה למנוע מצב שבו הסכם שנראה מאוזן למשפחה יוצר חבות מס או עיכוב ברישום.
מה אסור לכלול בהסכם ומה נחשב הסדר ירושה בטל
האם חתימה של הורה וילדיו יכולה להבטיח מראש מי יקבל את הדירה לאחר מות ההורה? לא. לפי סעיף 8(א) לחוק הירושה, הסכם בדבר ירושתו של אדם או ויתור על ירושתו שנעשו בחייו בטלים, כפי שנדון בהחלטה השיפוטית העוסקת בהסכמים על ירושה עתידית. חתימות וניסוח משפטי אינם משנים את מהות ההתחייבות.
מועד החתימה משנה את השאלה המשפטית
אם הורה וילדיו קובעים בעודו בחיים שהדירה תעבור לאחר מותו לילד מסוים, והאחרים מוותרים מראש על ירושתם, ההסכם עשוי להיחשב הסדר לגבי ירושה עתידית. הכותרת שנתנו לו אינה קובעת; בוחנים מה הצדדים ביקשו להסדיר.
לאחר הפטירה, היורשים יכולים לערוך הסכם לחלוקת עיזבון קיים. גם אז יש לבדוק את זהות הצדדים, את הסכמתם ואת תנאי ההסכם. חתימה לאחר הפטירה אינה מכשירה כל נוסח.
התחייבות לגבי ירושה עתידית: אין להסתמך על הבטחה מוקדמת של קרוב משפחה לוותר על מעמדו כיורש.
העברת נכס בהווה: יש לבחון את העסקה לפי מהותה, ולא להניח שכל הסכם עם הורה חי הוא הסכם ירושה.
הבטחה משפחתית קודמת: עצם החתימה עליה אינה הופכת אותה להסדר תקף לגבי ירושה עתידית.
אם נמצא מסמך מוקדם, יש למסור אותו לבדיקה. הוא עשוי לעורר שאלות על זכויות בנכס, ולכן חשוב שהסכם מאוחר יותר ייערך על סמך התמונה המלאה.
סיכונים משפטיים שעלולים לבטל את ההסכם גם אחרי החתימה
כל היורשים חתמו, אך הבנק מבקש צו מתאים והטאבו מחזיר את הבקשה להשלמת מסמכים. זה אינו בהכרח ביטול של ההסכם: לעתים מדובר בהסכם תקף שטרם התקיימו התנאים לביצועו. המדריך הממשלתי בנושא ירושה בהיעדר צוואה מבחין בין הסכם חתום, שאין חובה כללית לאשרו בבית המשפט, לבין יישומו בפועל לאחר קבלת צו ירושה.
חשוב להפריד בין פגם בהסכמה, פגיעה בזכויות של אחרים וחוסר במסמך ביצוע. לכל בעיה פתרון שונה, ולא כל דרישת השלמה מצד הבנק מצדיקה ניסוח מחדש של ההסכם.
הסיכונים שצריך לסגור לפני הניסוח
נושים וחובות פתוחים: הכינו פירוט של הלוואות, דרישות תשלום והוצאות ניהול העיזבון. השאלה שנותרת לבירור היא כמה אפשר לחלק בלי להשאיר חובות ללא מקור פירעון; הסכמה פנימית בין יורשים אינה מבטלת זכויות של נושה.
יורש קטין או מיוצג: בדקו מי רשאי לפעול בשמו, האם קיים ניגוד עניינים ואיזה אישור נדרש לפעולה. יש להסדיר מראש את מסלול האישור, ולא להניח שחתימת הורה לבדה מספיקה.
צוואה או מסמך שלא נבדקו: העבירו לעורך הדין כל מסמך שנמצא, גם אם המשפחה סבורה שקיימת צוואה מאוחרת יותר. צריך לברר אם הוא משנה את זהות היורשים או מחייב הליך נוסף.
הסכמה תחת לחץ או מתוך טעות: ודאו שכל יורש קיבל את הטיוטה, את המידע על הנכסים וזמן לבחינה. כשיש פער משמעותי בין ההקצאות, רצוי לתעד את ההסבר ואת השיקולים, ולא להסתפק בהצהרה כללית שהכול הובן.
יורש שמתנגד או מפסיק לשתף פעולה: התנגדות לפני השלמת ההסכמה שונה מהפרת התחייבות לאחר חתימה. צריך להגדיר מה נחשב הפרה, כיצד דורשים תיקון ואילו צעדים אפשר לנקוט; אין להסיק שלכל חותם זכות חופשית לחזור בו.
מי מטפל בחסם לביצוע
בקשו מהבנק או מגוף הרישום פירוט כתוב של המסמכים החסרים. אם נדרש צו, יש לטפל בצו; אם קיימת אי־התאמה בפרטי הזיהוי, יש לתקן אותה; ואם עולה שאלת מס, יש להפנות אותה לבדיקה מתאימה. אישור בית משפט אינו תחליף אוטומטי לכל מסמך חסר.
חלוקת אחריות: עורך הדין בודק זכויות ואישורים, השמאי מטפל בשווי המקרקעין, והיורשים אחראים למסירת מידע ומסמכים מלאים.
קבעו גורם שמרכז את הביצוע ורשימה מעודכנת של החוסרים. כך יורש לא נדרש לגלות בעצמו, אחרי שהתחייב לפנות דירה או להעביר כסף, שההעברה המקבילה עדיין אינה אפשרית.
שלבי הניסוח, החתימה והרישום לפי סדר הפעולות
סדר העבודה נועד למנוע התחייבות לפני שיודעים מה אפשר לבצע. אין צורך להמתין לסיום כל פעולה כדי להתחיל באחרת, אך צריך להבחין בין הכנת מסמכים, השלמת הסכמה וביצוע העברות בלתי הפיכות.
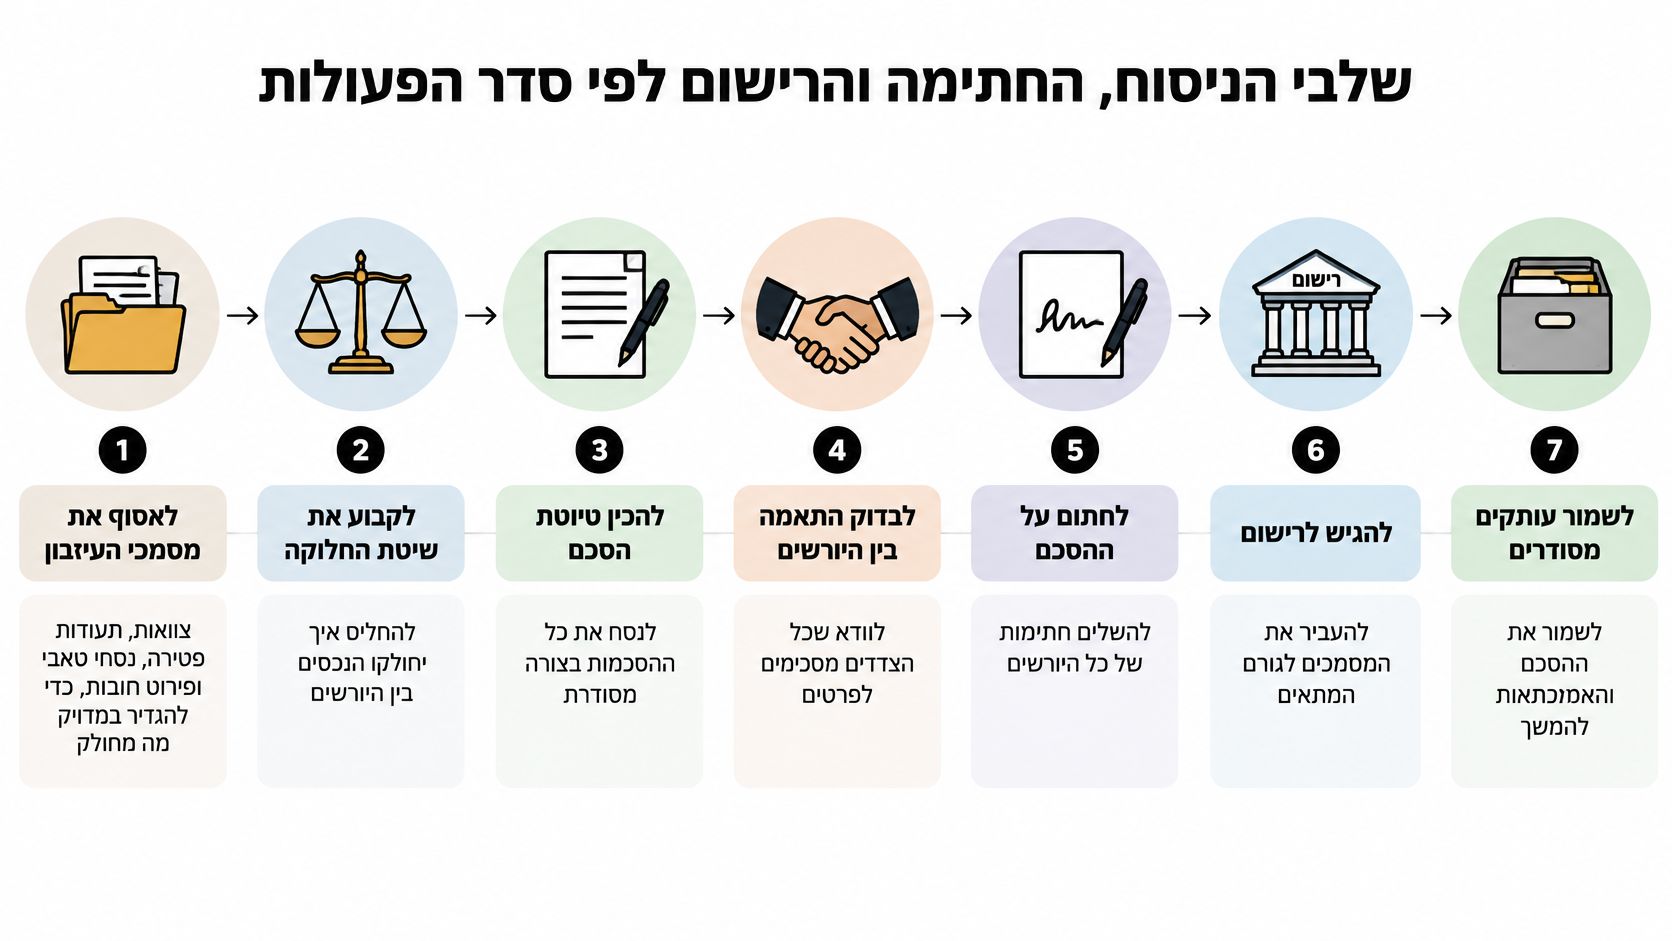
מהאיסוף ועד למסמך שאפשר לחתום עליו
אוספים את מסמכי העיזבון. מתחילים בצוואות, תעודת פטירה, מסמכי זיהוי, נסחי טאבו או אישורי זכויות, פירוט חשבונות וחובות. הסיבה למיקום השלב הזה פשוטה: אי אפשר להקצות בביטחון נכס שלא נבדק אם הוא שייך לעיזבון ובאיזה היקף.
קובעים את שיטת החלוקה ואת בסיס השווי. מרכזים את העדפות היורשים ואת צורכי הנזילות שלהם, ובמקרקעין נעזרים בשמאי כשנדרש. לפני בחירת נכסים לכל יורש, מבררים אם ההצעה משאירה מקור לתשלום הוצאות וחובות.
בודקים מס, מימון וסיכונים משפטיים. בשלב זה בוחנים הצעה קונקרטית: נכס מסוים ליורש מסוים ותשלום ממקור מוגדר. בדיקה של רעיון כללי בלבד אינה מספיקה כאשר ההסדר תלוי בהלוואה, באישור לפעולה בשם קטין או בהסרת שעבוד.
מנסחים הסכם ומוודאים התאמה בין ההוראות. מצרפים נספחי נכסים, מגדירים תשלומים וקובעים תנאים לביצוע. יש לבדוק שאין סתירה בין מועד התשלום, מועד מסירת החזקה והמועד שבו אפשר לרשום את הזכות.
מהחתימה ועד להשלמת ההעברה
משלימים חתימות ואימותים מתאימים. החתימה נעשית על נוסח סופי ועל נספחים מזוהים, אחרי שכל שינוי הובא לידיעת הצדדים. אימות נוטריוני נעשה כשנדרש או כשיש לו הצדקה מתאימה; אין להפוך אותו לתנאי גורף במקום לבדוק את דרישות הפעולה.
משלימים את הליך צו הירושה או צו קיום הצוואה. אפשר להגיש את הבקשה מוקדם יותר, במקביל להכנת ההסכם, ואין טעם לעכב אותה רק כדי להמתין לחתימה. אם נבחר לחתום לפני קבלת הצו, צריך להתנות את הביצוע בהתאמה בין הצו שיינתן לבין התשתית שעליה נערך ההסכם.
מגישים לביצוע, מוודאים רישום ושומרים אסמכתאות. מעבירים את המסמכים לבנק, לרשם המקרקעין או לגוף הרלוונטי, מטפלים בדרישות השלמה ומקבלים אישור על התוצאה. שומרים לא רק את ההסכם, אלא גם אישורי העברה, מסמכי מס ונסח או אישור זכויות מעודכן.
הגשת בקשה אינה סיום ההליך. מי שמרכז את הטיפול צריך לבדוק שהבנק ביצע את ההוראות הנכונות, שניירות הערך הועברו לפי ההקצאה ושבמרשם מופיעים הבעלים והחלקים שסוכמו.
אין לקבוע פינוי, תשלום או התחייבות לצד אחר על בסיס מועד משוער לקבלת צו בלבד. עדיף להצמיד מועדי ביצוע לאירועים שאפשר להוכיח, כגון קבלת הצו או אישור נדרש, ולהגדיר גם מועד לבחינה מחודשת אם ההליך מתעכב.
הטעות היקרה היא לחתום על רשימת נכסים חלקית ואז לנסות לתקן את האיזון לאחר שהתגלו חוב או חשבון נוסף. לפני החתימה יש לקבוע גם כיצד יטופל נכס שלא היה ידוע, כדי שלא כל גילוי יחייב לפתוח את מלוא ההסכמות מחדש.
סעיפים מומלצים בהסכם וצעד הבא לפני החתימה
הסכם טוב מזהה את היורשים והנכסים, קובע מי מקבל מה ומסביר כיצד משלימים את ההעברה. מבחן מעשי לנוסח הוא האם אפשר להפוך אותו לרשימת פעולות, בלי לנחש מי צריך לחתום, מאיזה חשבון ישולם כסף ומה יקרה אם אישור לא יתקבל.
אין להסתפק בסעיף שלפיו הצדדים ישתפו פעולה. שיתוף הפעולה צריך לקבל תוכן: מי מגיש את הבקשה, מי משלם הוצאות, אילו מסמכים כל יורש ימציא וכיצד מודיעים על חסם שמונע ביצוע.
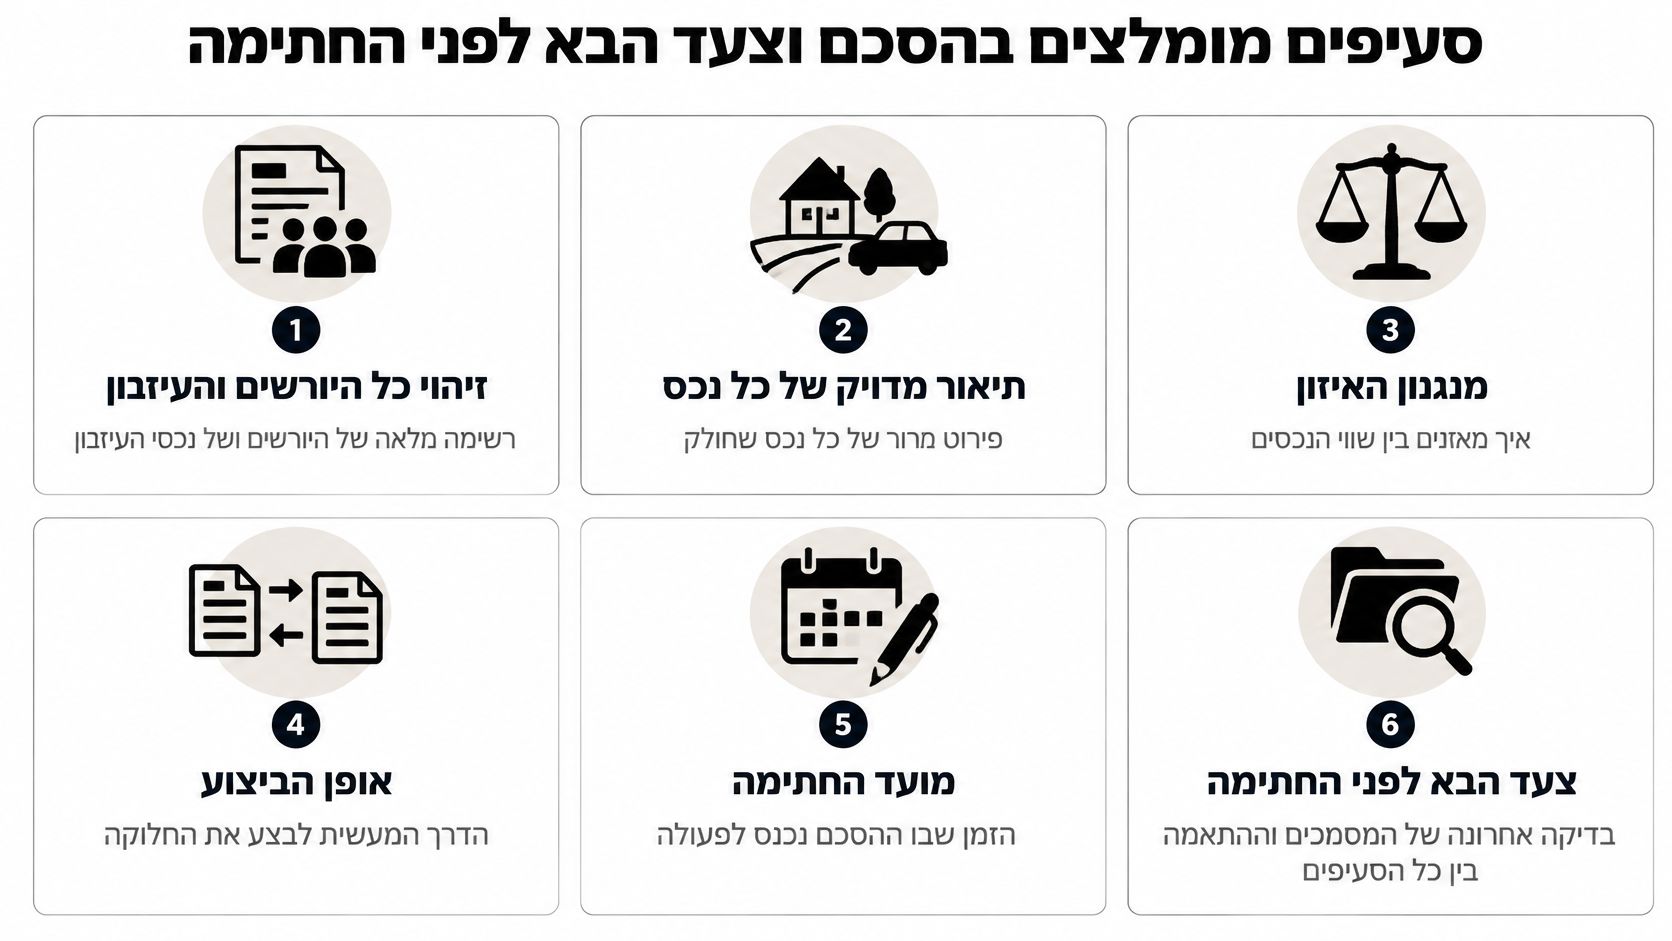
רשימת בדיקה לנוסח הסופי
זיהוי היורשים והעיזבון: פרטי המנוח, הצדדים ומסמכי ההורשה שעליהם נשען ההסכם. אם הצו טרם ניתן, צריך להבהיר מה יקרה אם תוכנו לא יתאים להנחות הצדדים.
תיאור מדויק של הנכסים: נספח שמתאים למסמכי הזכויות ומבהיר גם מה אינו נכלל בחלוקה. יש להתייחס לנכס או לחוב שיתגלו בהמשך.
מנגנון האיזון: סכומים, מועדים, מקור התשלום, תנאים להעברה ואופן הוכחתה. כשיש תלות במימון, צריך לקבוע מה יקרה אם הוא לא יתקבל.
חובות והוצאות: מי מטפל בבירור, מאיזה מקור משלמים ואיזו יתרה נשמרת עד להשלמת הבדיקה. יש להסדיר גם הוצאות רישום, הערכת שווי וטיפול בנכסים בתקופת הביניים.
צוואות ומסמכים קודמים: פירוט המסמכים שנמסרו לבדיקה והדרך לטפל במסמך נוסף שיימצא. הצהרת הצדדים אינה מחליפה בירור משפטי של משמעות המסמך.
ביצוע ורישום: אחריות להגשות, המצאת אישורים, חתימה על טפסים ומסירת חזקה. כדאי לקבוע כיצד מתאמים פעולות שצריכות להתבצע זו כנגד זו.
הפרה ויישוב מחלוקות: דרך מסירת הודעה, אפשרות לתיקון והמסלול לטיפול במחלוקת. יש להבחין בין סירוב של יורש לבין עיכוב של רשות שאינו בשליטתו.
מה מביאים לפגישת הבדיקה
הכינו תיק מסמכים אחיד וטיוטת הקצאה שמציינת איזה נכס מבקש כל יורש לקבל. צרפו רשימת שאלות פתוחות, במיוחד כאשר יש קטינים, משכנתה, חובות או מחלוקת על שווי. אל תחתמו כדי לזרז בדיקה שעדיין לא הושלמה.
אנו מקפידים על קשר רציף עם הלקוח בתקופת הטיפול, כדי שאפשר יהיה לברר גם דרישות שעולות במהלך הביצוע. ליווי הלקוחות במשרד נמשך לאורך ההליך הרלוונטי, מפתיחת התיק ועד לדיונים בבית המשפט לפי הצורך.
המידע באתר אינו תחליף לייעוץ משפטי פרטני או לחוות דעת משפטית. הצעד הבא לפני חתימה הוא לאסוף את מסמכי המקור, לסמן את החוסרים ולבדוק שההקצאה המבוקשת ניתנת לביצוע משפטי, כספי ורישומי.
משרד עורכי דין וגישור שרון גליק ושות' מציע ייעוץ משפטי ועריכת הסכמים בתחומי המשפחה והמקרקעין, לבחינת חלוקת העיזבון והמסמכים הנדרשים לפני התחייבות. לתיאום בדיקה של הסכם בין יורשים, בקרו באתר משרד עורכי דין וגישור שרון גליק ושות' והכינו לקראת הפנייה את הצוואה או הצו הקיים, מסמכי הנכסים ופירוט החובות.
תגובות