
ייפוי כוח מתמשך בבנק: איך מפעילים אותו שלב אחר שלב
החשבון של ההורה ממשיך להתנהל, התשלום למטפל מתקרב, ואתם מגיעים לסניף עם ייפוי כוח מתמשך שנחתם מראש. מבחינתכם, הכול מוכן. הפקיד מבקש אישור כניסה לתוקף, בודק מי מוסמך לפעול בענייני רכוש, ושואל איזו פעולה בדיוק אתם רוצים לבצע.
זה הפער שצריך לסגור בהפעלת ייפוי כוח מתמשך בבנק: לא רק להחזיק מסמך תקין, אלא להראות לבנק שסמכותכם פעילה ושהפעולה המבוקשת נמצאת בגבולותיה. תיק מסודר, הוראות ברורות ותיאום עם הסניף יכולים לחסוך ביקורים מיותרים, במיוחד כשהמשפחה כבר מתמודדת עם מצב רפואי מורכב.
תוכן עניינים
מה הבנק דורש לפני שמאשר פעולה ראשונה - מסמכים ואישורים שהבנק בודק - מה להכניס לתיק לפני היציאה
שלבי ההפעלה מול הבנק מההפקדה ועד עדכון ההרשאות - שלבי ההפעלה וזמני הטיפול
חשבון משותף, פיקדונות ואשראי מה לפרט מראש - התאמת ההוראות למוצר הבנקאי
פעולות שדורשות אישור נוסף של האפוטרופוס הכללי - ספים ופעולות שדורשות אישור נוסף - הכנה לפני התחייבות
בעיות נפוצות מול הבנק ואיך פותרים אותן - תסמינים נפוצים מול הבנק, סיבות ופתרונות - מה לבקש מהפקיד בכתב
זכויות וחובות של הממנה ומיופה הכוח בחשבון - אחריות מיופה הכוח - זכויות הממנה
השלמה, עדכון או ביטול לפני הפנייה לבנק - לבחור את המסלול המתאים
מה הבנק דורש לפני שמאשר פעולה ראשונה
הפקיד אינו מסתפק בכותרת המסמך. הוא צריך לזהות את מיופה הכוח, לבדוק שהמינוי כולל ענייני רכוש, להבין כיצד מיופי הכוח אמורים לפעול ולוודא שאין הוראה שמגבילה את הפעולה המבוקשת. הרשאה לטפל בעניינים רפואיים בלבד אינה תשובה לבקשה לבצע העברה מחשבון הבנק.
לפי מדריך משרד המשפטים לייפוי כוח מתמשך, הכלי נוצר במסגרת תיקון 18 לחוק הכשרות המשפטית והאפוטרופסות, שנחקק בשנת 2016, ומאפשר לבגיר שמבין את משמעות המסמך ותוצאותיו לקבוע מראש מי יטפל בענייניו אם לא יוכל לקבל החלטות בעצמו. אפשר לכלול בו עניינים אישיים, רפואיים ורכושיים, בלי להידרש להליך מינוי אפוטרופוס בבית המשפט לצורך עצם המינוי המתוכנן.
מסמכים ואישורים שהבנק בודק
חשוב לתקן בלבול נפוץ: אימות נוטריוני אינו דרישת היסוד לעריכת ייפוי כוח מתמשך. המסמך נערך במסלול הייעודי בפני עורך דין שהוסמך לכך; אישור נוטריוני כשלעצמו אינו מחליף אותו. שרון גליק משמשת כנוטריון, אך יש להבחין בין תפקידה הנוטריוני לבין עריכת ייפוי כוח מתמשך.
מסמך או פעולה | מה הבנק בודק | מי מספק |
|---|---|---|
ייפוי כוח מתמשך חתום ומאומת בנוטריון, ככל שקיים אימות כזה, ולא כתחליף לעריכה במסלול הייעודי | הסמכות והיקפה במסמך התקף, ולא עצם קיומה של חותמת נוטריון | הממנה ועורך הדין המוסמך; נוטריון מספק אימות נפרד כשנדרש |
אישור הפקדה מהאפוטרופוס הכללי | שהמסמך הופקד; את היותו פעיל בודקים באמצעות אישור הכניסה לתוקף | האפוטרופוס הכללי |
תעודות זהות של הממנה ושל מיופה הכוח | זהות שני הצדדים והתאמת הפרטים למסמך | הצדדים עצמם, באמצעות מי שמציג את המסמכים |
הצהרה על כניסה לתוקף בצירוף חוות דעת רפואית, אלא אם נקבע תנאי חלופי | התקיימות התנאי הנוגע ליכולת הממנה להבין בעניין, לצד האישור הרשמי | מיופה הכוח והרופא, או מסמך חלופי בהתאם לתנאי שנקבע |
פרטי החשבון ורשימת הפעולות המבוקשות | התאמת ההרשאה לפעולה ולהיקף המסמך | הסניף ומיופה הכוח |
מה להכניס לתיק לפני היציאה
הכינו עותק מלא וקריא, כולל הנחיות מקדימות ונספחים. אל תסתפקו בעמוד החתימות: דווקא בנספח עשויה להופיע הגבלה על העברות, הוראה בדבר השקעות או דרישה לפעולה משותפת של מיופי הכוח.
מסמכי הסמכות: ייפוי הכוח, אישור ההפקדה ואישור הכניסה לתוקף.
זיהוי וחשבון: מסמכי הזיהוי שהתבקשו ופרטי החשבון הרלוונטי.
מטרת הביקור: רשימת פעולות ממוקדת, כגון תשלום למטפל, חידוש פיקדון או הסדרת הוראות קבע.
אסמכתאות לפעולה: חשבונית, דרישת תשלום או פרטי המוטב, לפי העניין.
לעיון במבנה המסמך ובהכנת הפרטים אפשר להיעזר בהסבר על טופס ייפוי כוח מתמשך. חתימה לבדה אינה מספיקה להפעלה, וגם מסמך שהופקד אינו בהכרח מסמך שכבר נכנס לתוקף.
שלבי ההפעלה מול הבנק מההפקדה ועד עדכון ההרשאות
פקיד הבנק לא מתחיל מהחתימה היפה בעמוד הראשון. הוא מחפש קודם אם המסמך הופקד, אם נכנס לתוקף ואם הפעולה המבוקשת נכנסת בדיוק לתוך ההרשאה. אפשר להגיע מוקדם כדי לברר דרישות ולהיערך, אבל מסמך שנחתם ועוד לא הופקד לא ייתן בסיס לפעולה, והבנק גם לא מחליט בעצמו שתנאי הכניסה לתוקף התקיים.
מדריך האפוטרופוס הכללי לממנה ולמיופה הכוח מפרט את מסלול ההפקדה, ההצהרה וההודעות לקראת כניסה לתוקף. הסדר הוא החלק החשוב: מי שמנסה "להסדיר את זה מול הפקיד" מגלה בדרך כלל שהחסר לא בבנק, אלא בסטטוס הרשמי של המסמך.
מוודאים שההפקדה אושרה. מאתרים את אישור ההפקדה ואת הגרסה המלאה שהופקדה, כולל נספחים והנחיות מקדימות. אם בתיק המשפחתי יש רק PDF חתום, בודקים קודם מה סטטוס הטיפול אצל האפוטרופוס הכללי.
מגישים הצהרה על כניסה לתוקף. כשהתנאי שנקבע במסמך התקיים, מיופה הכוח מגיש הצהרה בצירוף חוות דעת רפואית המעידה שהממנה אינו מסוגל להבין בעניין, אלא אם נקבע במסמך תנאי חלופי.
מוסרים את ההודעות הנדרשות. מודיעים לממנה, למנהל המעון או לקרובים הרלוונטיים, וכן לכל מי שהממנה קבע שיקבל הודעה. שומרים אישור מסירה, תאריך ואופן שידור, כי שאלת ההודעה עלולה לעלות שוב כשמבקשים פעולה רגישה.
מקבלים אישור כניסה לתוקף. הגשת ההצהרה פותחת טיפול, והפעולה הבנקאית מתאפשרת רק כשיש אישור שאפשר להציג. מאתרים אותו לפני קביעת פגישה ושומרים עותק עם ייפוי הכוח.
פונים לבנק עם תיק זיהוי ומינוי מלא. מוודאים מראש אילו מסמכים הסניף מבקש לראות ובאיזה ערוץ אפשר להעבירם. כשמונו כמה מיופי כוח, בודקים אם נדרשת הגעה של כולם, חתימה משותפת או פעולה לפי מנגנון שקבע הממנה.
מבקשים עדכון הרשאות בחשבון. שואלים במפורש אילו פעולות נפתחו, כיצד מיופה הכוח מזדהה, האם ניתן לבצע העברה או משיכה ומה עוד חסר לפעולה המתוכננת. הכרה במינוי לא מסדירה מעצמה כל שירות בנקאי.
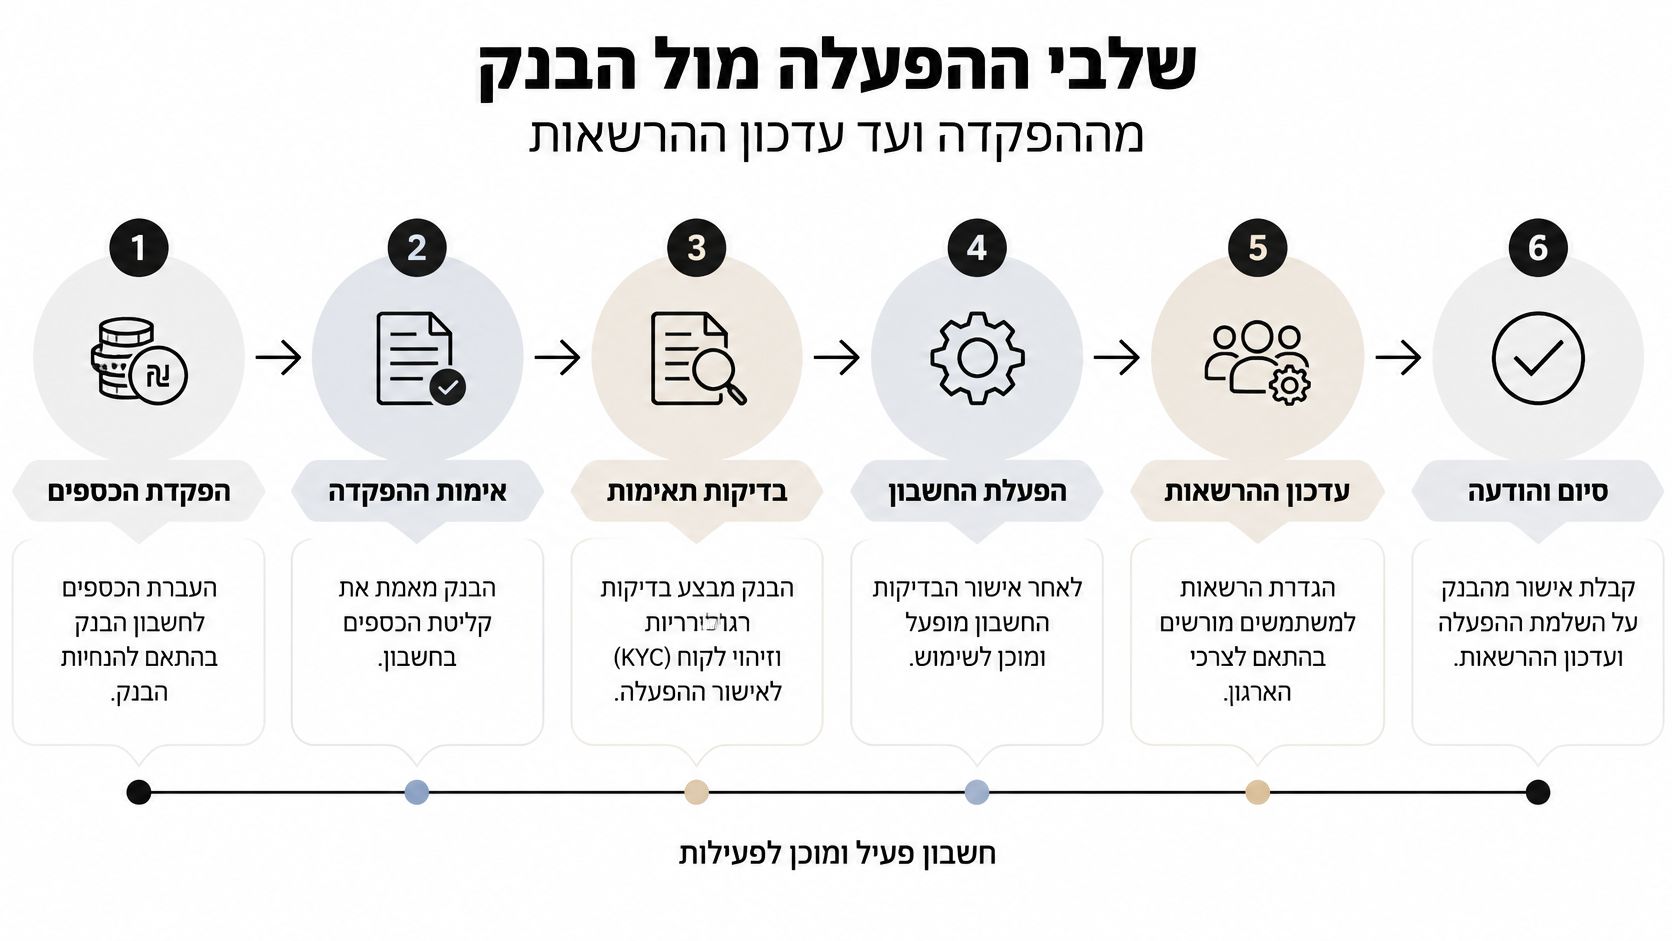
שלבי ההפעלה וזמני הטיפול
הפקדה וכניסה לתוקף הן שתי בקשות נפרדות, ולכל אחת שעון משלה. בדף השירות של משרד המשפטים להפקדת ייפוי כוח מתמשך מצוין זמן טיפול של 21 ימי עסקים ממועד קבלת כל המסמכים הנדרשים; להצהרת כניסה לתוקף מצוין במדריך הרשמי של משרד המשפטים זמן טיפול של עד 3 ימי עסקים לבקשה מלאה.
שלב | גורם מטפל | זמן טיפול |
|---|---|---|
הפקדת ייפוי הכוח לאחר החתימה | האפוטרופוס הכללי | 21 ימי עסקים ממועד קבלת כל המסמכים הנדרשים |
הגשת הצהרה על כניסה לתוקף בצירוף חוות דעת רפואית | האפוטרופוס הכללי | עד 3 ימי עסקים לבקשה מלאה |
בדיקת ייפוי הכוח המקורי ואישור הכניסה לתוקף | הבנק באמצעות ממשק האפוטרופוס | לא נקבע במקורות זמן טיפול בנקאי אחיד |
עדכון הרשאות בחשבון | הבנק | יש לקבל מהסניף מועד צפוי לאחר השלמת הבדיקה |
הנקודה שבה תהליכים נתקעים היא בדרך כלל פער תיעוד קטן: גרסה לא זהה לזו שהופקדה, חוות דעת שלא מכסה את התנאי שנקבע, הודעה שלא תועדה או מיופה כוח שמבקש פעולה רחבה ממה שכתוב בסעיף. לפני הביקור התקשרו לסניף ובקשו לוודא שהמסמכים התקבלו ושהפגישה נקבעה עם הגורם שמטפל בהרשאות. אם יש תשלום דחוף, ציינו את מטרתו ואת המועד הנדרש, ובקשו לדעת במדויק מה חסר לטיפול בו.
כלל מעשי: שאלו אם הסניף מוכן לביצוע הפעולה המסוימת באותו ביקור, ולא רק אם קיבל את ייפוי הכוח.
חשבון משותף, פיקדונות ואשראי מה לפרט מראש
לבני זוג יש חשבון משותף, ואחד מהם מינה את בתו כמיופת כוח. כשהמסמך מופעל, הבת מבקשת להעביר כסף למסגרת טיפולית. לפני שאלת ההעברה צריך לברר שאלה יסודית: באילו כספים היא מוסמכת לפעול בשם הממנה, ומה נוגע לזכויות השותף בחשבון?
ההנחיות הרשמיות מחייבות לתת תשומת לב ייעודית לשאלה אם להשאיר את החשבון משותף או להפריד את חלקי השותפים. אין כאן החלטה טכנית בלבד: לבחירה יש השלכות בנקאיות, רכושיות וירושתיות, ואין להסיק מעצם המינוי שמיופה הכוח רשאי להחליט בשם השותף האחר.
התאמת ההוראות למוצר הבנקאי
חשבון שוטף ותשלומים: פרטו אילו הוצאות צפויות להימשך, לרבות הוראות קבע ותשלומי טיפול. כשההוראה כללית מדי, עשוי להידרש בירור אם הוצאה מסוימת אכן נכללת בה.
אמצעי תשלום ופעילות דיגיטלית: הגדירו את הצורך בשימוש באמצעי תשלום ובגישה למידע. לאחר ההפעלה יש להסדיר עם הבנק דרך הזדהות למיופה הכוח, במקום להסתמך על סיסמת הממנה.
פיקדונות: הבדילו בין חידוש פיקדון, משיכתו במועד ושבירתו לפני המועד. הוראה מדויקת מסייעת לשקול גם נזילות לצורכי טיפול וגם את המחיר של משיכה מוקדמת.
אשראי: הבחינו בין תשלום התחייבות קיימת לבין בקשה להתחייבות חדשה. הרשאה במסמך אינה התחייבות של הבנק להעמיד אשראי.
השקעות והעברות: תארו את מטרות השימוש בכסף ואת מגבלות שיקול הדעת. העברה לתשלום חשבון אינה זהה להעברה לקרוב משפחה, גם אם שתיהן מבוצעות באותו מסך.
משיכות וחשבון משותף: הגדירו מגבלות, מנגנון דיווח ודרך טיפול בהוצאות משותפות. היעדר פירוט עלול להשאיר מחלוקת דווקא בשאלה מי צריך לשאת בתשלום.
לא כל פעולה שלא נכתבה בשמה אסורה בהכרח. הבעיה היא שהבנק צריך לפרש אם ההרשאה מכסה אותה, ולעיתים יבקש הבהרה לפני שיתקדם.
ניסוח טוב אינו מעניק סמכות רחבה ככל האפשר. הוא מבהיר מה מותר, לאיזו מטרה ובאילו גבולות.
בתכנון חשבון משותף כדאי להכין גם תמונת מצב: מקורות ההכנסה, תשלומי הבית והוצאותיו האישיות של כל שותף. כך אפשר לנסח הוראות שמתאימות להתנהלות המשפחה, בלי לנסות לפתור בדיעבד מחלוקת על הבעלות בכסף באמצעות ייפוי הכוח.
פעולות שדורשות אישור נוסף של האפוטרופוס הכללי
מיופה הכוח מבקש לשלם עבור מעבר לבית אבות או לשפץ את הדירה כדי להתאימה לצורכי הממנה. יש הצעת מחיר ויש יתרה בחשבון, אבל הבנק מבקש אישור נוסף. יתרה מספקת והרשאה פעילה אינן בהכרח מספיקות לעסקה חריגה.
הפקיד בודק בשלב הזה שתי שאלות: מה גובה הפעולה, והאם ייפוי הכוח מכיל הסמכה מפורשת לביצועה. נוהל האפוטרופוס הכללי לאישור פעולות כלכליות מפרט ספים של 100,000 ש״ח לפעולה כספית, או 500,000 ש״ח כאשר ניתנה בייפוי הכוח הסמכה מפורשת לביצוע הפעולה. מעל הסף הרלוונטי נדרש אישור נוסף של האפוטרופוס הכללי, ויש לבחון את סוג העסקה ואת תנאי הנוהל ולא להתייחס לסכומים כאל היתר גורף לכל פעולה שמתחתיהם.
ספים ופעולות שדורשות אישור נוסף
פעולה | סף | מה נדרש |
|---|---|---|
פעולה כספית רגילה ללא הסמכה מפורשת | 100,000 ₪ | אישור נוסף של האפוטרופוס הכללי מעל הסף, בהתאם להוראות הנוהל |
פעולה עם הסמכה מפורשת בייפוי הכוח | 500,000 ₪ | אישור נוסף מעל הסף ובדיקת התאמת ההסמכה לפעולה |
שיפוץ בית | 100,000 ₪, או 500,000 ₪ עם הסמכה מפורשת | בחינה לפי צורכי הממנה, יכולתו הכלכלית ומרחב שיקול הדעת שניתן למיופה הכוח |
תשלום לבית אבות | 100,000 ₪, או 500,000 ₪ עם הסמכה מפורשת | בחינה לפי הנחיות הממנה ורצונו |
קנייה או מכירה של רכב | 100,000 ₪, או 500,000 ₪ עם הסמכה מפורשת | במקרים מסוימים הפקדת הכספים בחשבון על שם הממנה בצירוף הערה |
הבחינה אינה מסתכמת בעלות. יש להסביר כיצד הפעולה משרתת את צורכי הממנה ורצונו, האם יוכל לממן את המשך מחייתו לאחריה, ומה קבע בייפוי הכוח לגבי שיקול הדעת של מיופה הכוח. גם עסקה שנראית למשפחה מועילה צריכה להתאים להנחיות ולמסלול האישור החל עליה.
הכנה לפני התחייבות
אספו הצעת מחיר מפורטת, הסכם מוצע, תיאור הצורך ומידע על המקור הכספי לתשלום. בשיפוץ, למשל, הפרידו בין התאמות שנחוצות למגורי הממנה לבין עבודות שיפור שאינן קשורות לצרכיו. ההפרדה הזו חשובה בדיוק בשביל הבחינה שהאפוטרופוס עורך.
אל תתחייבו למועד תשלום שאינכם יכולים לקיים לפני שביררתם אם נדרש אישור. בקשו מהבנק להגדיר איזה מסמך עליו לקבל לצורך ביצוע העסקה, ושמרו את האישור לצד האסמכתאות לתשלום. אישור העסקה ועדכון ההרשאה הבנקאית הם עניינים נפרדים, ושניהם צריכים להתאים לפעולה בפועל.
בעיות נפוצות מול הבנק ואיך פותרים אותן
הפקיד מודיע שאין אפשרות לבצע את ההעברה, ומיופה הכוח משוכנע שכבר הגיש הכול. במקום לשלוח שוב את אותו קובץ, צריך לזהות את נקודת העצירה: זיהוי, סטטוס המסמך, היקף סמכות או אישור לעסקה מסוימת.
לפי מסמך המידע הרשמי למיופי כוח בנושא התנהלות כלכלית מול בנקים, האפוטרופוס הכללי פיתח ממשק המאפשר לבנקים לצפות בייפוי הכוח המקורי ובאישור כניסתו לתוקף. הבנק בודק את הסמכות ואת התאמת הפעולה למסמך, ולא רק את קיומו של עותק בידי הפונה.
תסמינים נפוצים מול הבנק, סיבות ופתרונות
תסמין | סיבה סבירה | פתרון |
|---|---|---|
הבנק לא מאשר פעולה למרות ייפוי כוח | ההפקדה לא הושלמה או הכניסה לתוקף טרם אושרה | לבדוק את סטטוס ההפקדה ולהשלים את הליך הכניסה לתוקף |
הבנק מבקש מסמכים נוספים | בדיקת הסמכות והתאמת הפעולה למסמך | לבקש רשימה כתובה ולהכין את המסמכים לפני הביקור הבא |
פעולה מעל הסף נתקעת | נדרש אישור נוסף של האפוטרופוס הכללי | להגיש בקשה לאישור לפני מועד הפעולה |
הבנק לא רואה את המסמך | ההפקדה לא הושלמה או שנדרשת בדיקה נוספת בממשק | לוודא הפקדה מול האפוטרופוס ולבקש בדיקה חוזרת |
ייפוי הכוח לא מכסה את הפעולה | היקף ההרשאה צר מדי | לבדוק אפשרות לעדכון כדין אם הממנה מסוגל לכך; אחרת לברר מסלול אישור מתאים |
בשורה האחרונה נמצא הבדל קריטי: מיופה הכוח אינו יכול להרחיב בעצמו את סמכויותיו. אם הממנה כבר אינו מסוגל להבין את השינוי, אין לפתור את הבעיה באמצעות הוספת משפט למסמך או החתמתו על נוסח חדש.
מה לבקש מהפקיד בכתב
בקשו תשובה שמפרידה בין מעמדכם בחשבון לבין הפעולה שנדחתה. ייתכן שהבנק מכיר במינוי, אך אינו מאשר העברה מסוימת משום שחסרה אסמכתה או משום שהמסמך מגביל אותה.
החוסר המדויק: איזה אישור או נספח נדרש, ולא רק דרישה כללית למסמכים נוספים.
הסיבה לעיכוב: האם מדובר בבדיקת זהות, בבירור סמכות או באישור חיצוני.
המשך הטיפול: מי הגורם המטפל וכיצד מעבירים אליו את ההשלמה.
תיעוד הבקשה: פרטי הפעולה והמסמכים שכבר התקבלו בסניף.
אם עמדת הסניף אינה ברורה, בקשו להעביר את השאלה לגורם המוסמך בבנק, בצירוף הסעיף הרלוונטי במסמך. טענה כללית שהמסמך מאפשר הכול אינה מסייעת לבדיקה; הפניה ממוקדת להוראה ולפעולה המבוקשת מאפשרת לקבל תשובה עניינית.
בתשובה חוזרת לסניף: צרפו את הדרישה הכתובה ואת המסמך שמשלים אותה, כדי שהטיפול ימשיך מאותה נקודה.
זכויות וחובות של הממנה ומיופה הכוח בחשבון
מיופה הכוח אינו נעשה בעל הכסף. תפקידו לנהל את ענייני הממנה בהתאם להרשאה, להנחיותיו ולטובתו, תוך בירור רצונו ככל שניתן. גם כאשר המשפחה מסכימה על הוצאה, ההסכמה אינה מחליפה את רצון הממנה ואת גבולות הסמכות.
אחריות מיופה הכוח
פעולה לפי ההנחיות: יש לבדוק את ההוראות הרלוונטיות לפני החלטה, במיוחד כשנדרשת בחירה בין שמירת חיסכון למימון צורך נוכחי.
תיעוד החלטות חריגות: שמרו חשבוניות, אישורים והסבר למטרת ההוצאה. זהו אמצעי עבודה שמאפשר להציג תמונה ברורה לבנק ולגורמי בקרה.
שמירה על גבולות ההרשאה: אין לבצע פעולה שחורגת מהסמכות מתוך הנחה שאפשר יהיה להסדיר אותה בהמשך. כשנדרש אישור מוקדם, ממתינים לקבלתו.
הפרדה בין כספים: אל תערבבו את כספי הממנה עם כספיכם. כשמבקשים החזר על הוצאה ששולמה עבורו, שומרים אסמכתה ומבהירים את מהות ההחזר.
זכויות הממנה
קבלת הודעה על כניסה לתוקף: הממנה אינו אמור להיעלם מתהליך שנוגע לענייניו. יש לקיים את חובת ההודעה בהתאם למסלול החל.
בחירת מקבלי הודעות: אפשר לקבוע מראש מי יקבל הודעה, ולתכנן מנגנון שמאפשר שקיפות בלי להפיץ מידע פיננסי מעבר לנדרש.
השמעת רצון והעדפות: עצם הפעלת המסמך אינה סיבה להתעלם מדעתו. יש לשתפו ככל שמתאפשר ולברר מה הוא מבקש.
עדכון או ביטול כדין: האפשרות והדרך לבצע שינוי נבחנות לפי מצבו של הממנה, הוראות המסמך והדין, ולא לפי נוחותו של מיופה הכוח.
ניהול מסודר מגן גם על מיופה הכוח. כשברור לאן הועבר הכסף ומדוע, קל יותר להשיב לשאלה עניינית בלי להפוך כל הוצאה למחלוקת משפחתית.
השלמה, עדכון או ביטול לפני הפנייה לבנק
לפני קביעת התור, הניחו לצד ייפוי הכוח רשימה של הפעולות שאתם באמת צריכים לבצע. בדקו בנפרד מה חסר בתיק המסמכים ומה חסר בסמכות. מסמך חסר משלימים; סמכות חסרה מחייבת בירור משפטי, ולא רק משלוח נוסף לסניף.
אם הבעיה היא אישור שלא צורף, אספו אותו והעבירו תיק מלא. אם הבעיה היא הוראה עמומה, צריך לבחון את נוסח המסמך ואת האפשרויות החוקיות לפעולה. אין להציג לבנק הבהרה של בן משפחה כאילו היא תיקון תקף להוראות הממנה.
לבחור את המסלול המתאים
השלמה מנהלית: איתור נספח, אישור או מסמך זיהוי שלא נמסר.
שינוי תוכן: בחינה אם הממנה מסוגל להבין את השינוי ומהו הליך העריכה וההפקדה הנדרש.
החלפת מיופה כוח או ביטול: בדיקת ההוראות הקיימות, ההודעות שיש למסור והשלכות המהלך על הרציפות בטיפול בחשבון.
לפני החלפת מיופה כוח או הפסקת המינוי, כדאי להבין את ההבדל בין שינוי לבין ביטול ייפוי כוח מתמשך. אל תניחו שמחיקת שם בעותק שבידכם משנה את המסמך המופקד או את הרשאות הבנק.
שרון גליק מוסמכת בעריכת ייפוי כוח מתמשך. במשרד עו"ד שרון גליק ושות אנו בוחנים את המסמך מול הצורך הבנקאי, כדי להבחין בין השלמה טכנית לבין שינוי שמצריך הליך מתאים. כאשר מצב רפואי מלווה גם בהליכים אחרים, המשרד מייצג לקוחות לאורך ההליך, מפתיחת התיק, דרך ועדות רפואיות של הביטוח הלאומי ועד לדיונים בבתי משפט, לפי העניין.
המידע באתר אינו תחליף לייעוץ משפטי פרטני או לחוות דעת משפטית. הצעד להיום הוא להכין רשימת מסמכים קיימים, לסמן מה חסר ולצרף את דרישת הבנק בכתב. כך אפשר להגיע לפגישת בדיקה עם בעיה מוגדרת ולקבל החלטה שמתאימה למצב הממנה, במקום לנסות נוסחים שונים מול הסניף.
משרד עורכי דין וגישור שרון גליק ושות' מציע ליווי בעריכת ייפוי כוח מתמשך, בבדיקת הוראותיו ובהכנת המסמכים לקראת הפנייה לבנק. הביאו לפגישה את ייפוי הכוח המלא, האישורים ודרישות הסניף, ובקרו באתר משרד עורכי דין וגישור שרון גליק ושות' לתיאום בדיקה ממוקדת של הצעד הבא.
תגובות