
מה זה הוצאה לפועל בישראל
קיבלתם הודעה על חוב, ניסיתם למשוך כסף מהכספומט וגיליתם שהחשבון מוגבל בגלל עיקול שלא ציפיתם לו. בתוך רגע, שאלה משפטית הופכת לבעיה יומיומית: איך משלמים שכר דירה, משכורת או חשבונות, ומה אפשר לעשות כדי לעצור את ההחמרה?
מה זה הוצאה לפועל הוא מנגנון האכיפה שמגיע אחרי שנוצר חיוב שניתן לאכוף, למשל פסק דין או שטר. הוא לא מחליף את בית המשפט, אלא מבצע את החיוב ומאפשר לנושה לפעול לגבייתו. לצד סמכויות האכיפה, קיימים לחייב כלים להסדרת החוב, לבקשת פריסה ולהתמודדות עם צעדים שננקטו נגדו.
הבנת המסלול, מהרגע שבו מתקבלת התראה ועד האפשרות להסדר או להכרזה כחייב מוגבל באמצעים, יכולה לסייע בקבלת החלטות שקולות. היא גם מאפשרת לזהות מתי נדרש ייעוץ משפטי, אילו מסמכים לשמור ומה אסור לדחות.
תוכן עניינים
מה זה הוצאה לפועל ולמה היא נוגעת לכל אזרח - מי עשוי לפגוש את המערכת
כיצד נפתח תיק הוצאה לפועל - ארבעת השלבים המרכזיים - אילו מסמכים חשוב לבדוק
צעדי האכיפה הנפוצים נגד חייב - מה עשוי להשתנות בחיי היום-יום
זכויות החייב וכלי ההגנה המשפטיים - אילו פעולות אפשר לבחון - התיעוד הוא חלק מהטיעון
הסדרי תשלומים ומסלול חייב מוגבל באמצעים - מתי נשקל מסלול מוגבל באמצעים
מקרי מבחן וטיפים פרקטיים להתנהלות נכונה - תגובה מהירה לפני עיקול - התעלמות שמובילה להגבלות - טענה שהחוב כבר שולם
מתי חשוב לפנות לעורך דין וסיכום - מצבים שמצדיקים בדיקה מיידית
מה זה הוצאה לפועל ולמה היא נוגעת לכל אזרח
הוצאה לפועל בישראל היא מערכת אכיפה אזרחית-מנהלית שמופעלת באמצעות רשות האכיפה והגבייה, יחידת סמך עצמאית הכפופה לשר המשפטים. תפקידה לאכוף החלטות שיפוטיות ולגבות חובות וקנסות, כך שההליך לא מסתיים בהכרעת בית המשפט אלא ממשיך לשלב הביצוע. הדו"ח השנתי של רשות האכיפה והגבייה מתאר את המערכת ואת כלי הגבייה העומדים לרשותה.
המערכת מטפלת בחיובים שניתן להכיר בהם כחוב בר-אכיפה, ובהם פסקי דין, שטרות, משכנתאות ותביעות בסכום קצוב, בכפוף לתנאים שקובע החוק. לכן, דרישת תשלום לבדה לא מובילה בהכרח לפתיחת תיק. על הזוכה להציג בסיס משפטי מתאים ומסמכים תומכים.
מי עשוי לפגוש את המערכת
הוצאה לפועל נוגעת ליותר אנשים ממה שנדמה:
עצמאי או עסק שלא קיבל תשלום עבור עבודה שביצע וצריך לממש פסק דין.
זוכה בפסק דין שמבקש לקבל את הסכום שנפסק ולא להסתפק בהכרעה על הנייר.
משכיר שמבקש לאכוף חיוב שנקבע בהסכם או בפסק דין, בהתאם למסלול המתאים.
ערב שחתם על התחייבות, והנושה פועל גם נגדו לאחר שהתקיימו התנאים המשפטיים לכך.
חייב פרטי שהתמודד עם ירידה בהכנסות, הלוואות או חיובים שהצטברו.
הנושה מבקש ביצוע. החייב זכאי לדעת מה מקור החוב, לקבל הודעות ולפעול במסגרת ההליכים הקבועים בדין. הכרת המנגנון היא הבסיס להגנה על זכויות ולשמירה על מסלול פיננסי תקין, במיוחד כאשר מופעלים עיקולים או הגבלות.
מספרים שמסבירים את היקף המערכת
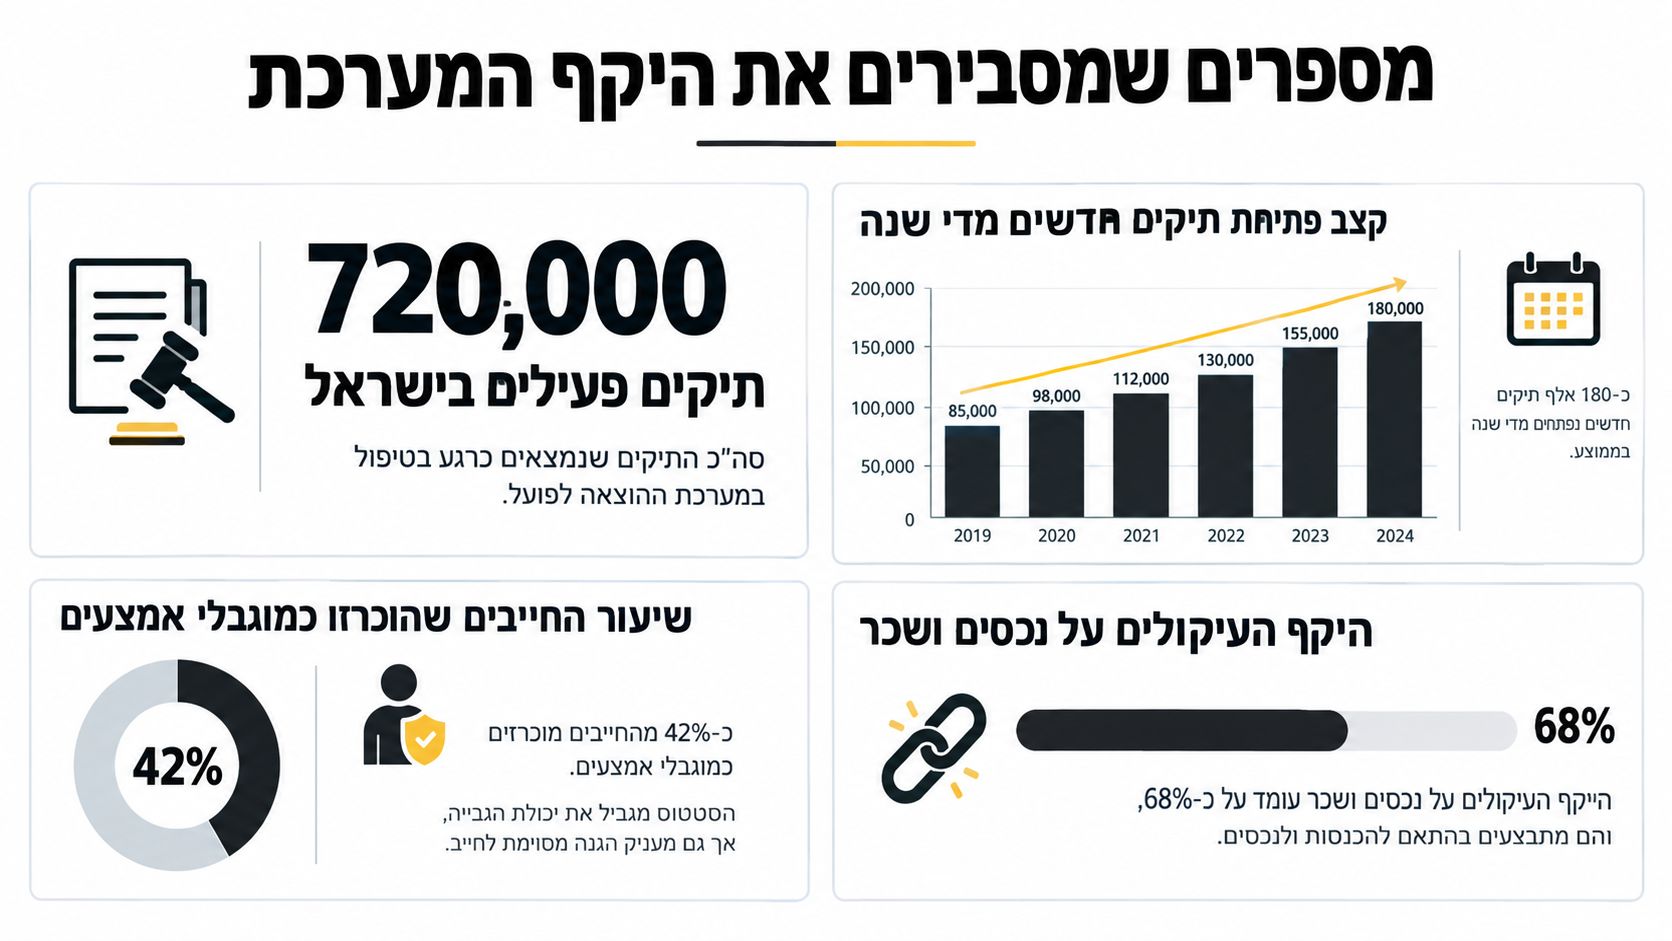
הנתונים העדכניים ממחישים מדוע הוצאה לפועל היא לא עניין נקודתי של צדדים בודדים. בסוף 2024 נרשמו במערכת 570,562 חייבים וכ־1.97 מיליון תיקי חוב פתוחים. באותה שנה נפתחו 378,192 תיקים חדשים, לעומת 303,355 בשנת 2023, עלייה של כ־25% בפתיחת תיקים חדשים. הנתונים פורסמו בכתבה של כלכליסט על פעילות רשות האכיפה והגבייה.
מה המשמעות המעשית
בסוף שנת 2024 היו במערכת 1,976,173 תיקים פתוחים, נפתחו 378,192 תיקים ונסגרו 385,535 תיקים. סך החובות שטופלו בגבייה ישירה ועקיפה הגיע ל־28.117 מיליארד ש"ח. הנתונים שפורסמו על היקף הגבייה והתיקים מציגים מערכת בעלת נפח תפעולי משמעותי, שמשפיעה על נושים, חייבים, אשראי ותזרים.
המגמה אינה חדשה. בדו"ח השנתי לשנת 2019 נרשמו 2,223,016 תיקי הוצאה לפועל פתוחים. בשנת 2022 עמד מלאי התיקים על 1,989,263, ובשנת 2023 על 1,982,344. הדו"ח ההיסטורי של רשות האכיפה והגבייה ממחיש שמדובר במערכת ממוסדת שפועלת לאורך שנים בהיקף של מיליוני תיקים.
המספרים לא אומרים שכל תיק מוביל לאותו צעד, או שכל חייב נמצא באותו מצב. הם כן מסבירים למה תגובה מוקדמת, בדיקת מסמכים והיכרות עם הזכויות חשובות כל כך.
כיצד נפתח תיק הוצאה לפועל
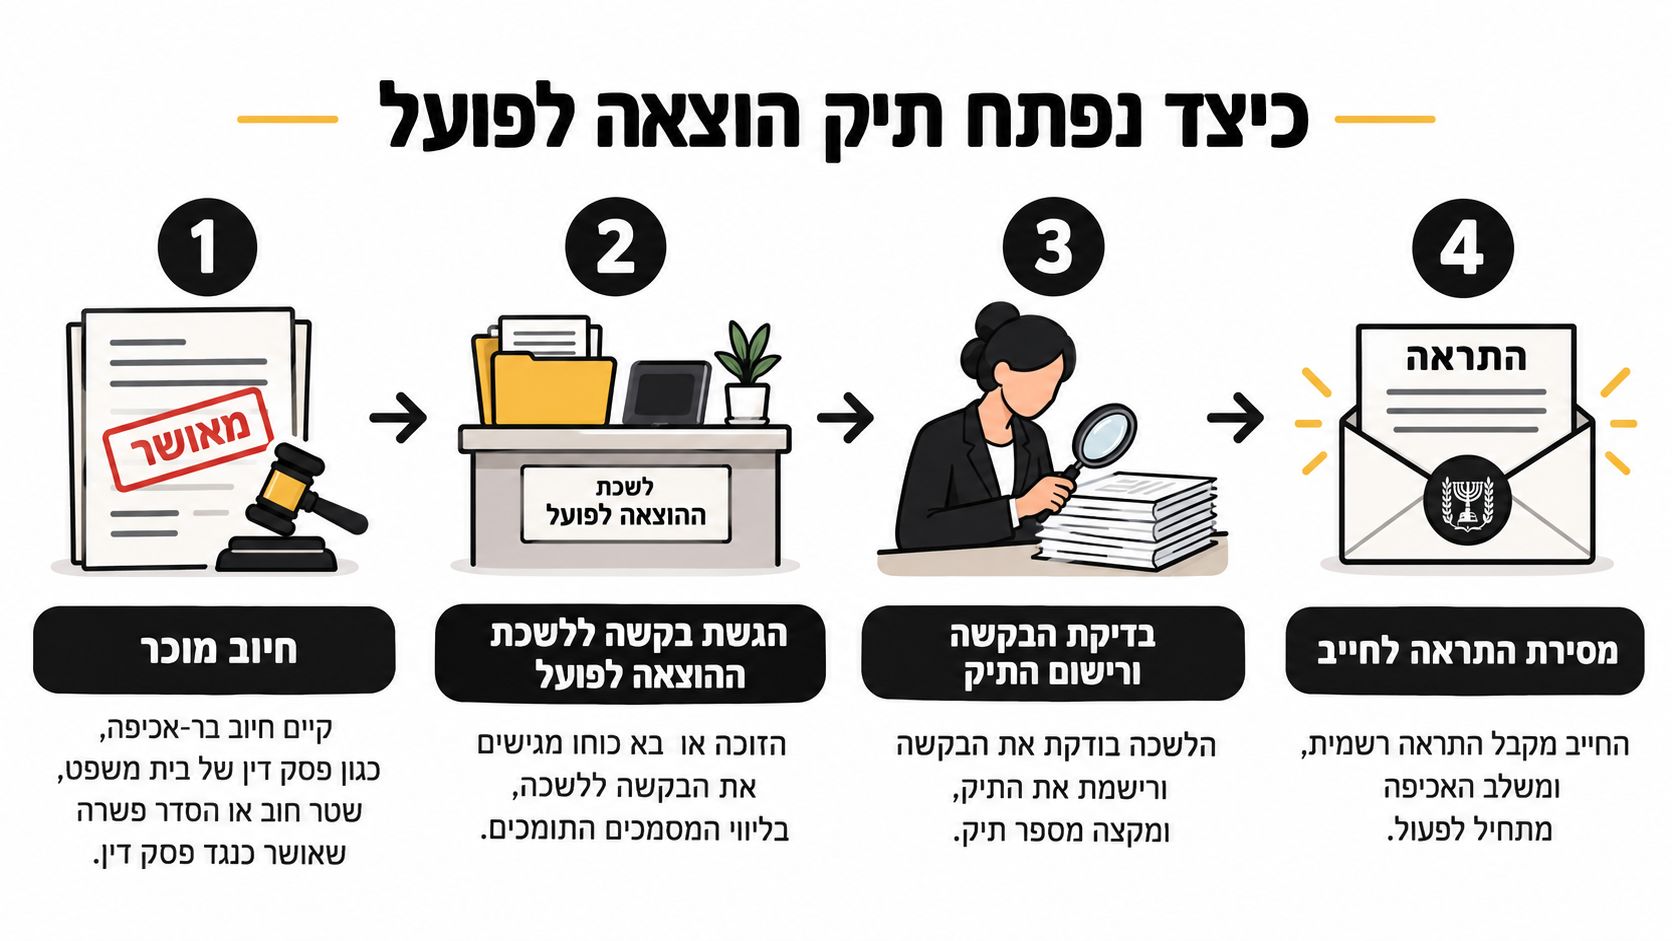
פתיחת תיק מתחילה בקיומו של חיוב מוכר ובר-אכיפה. בדרך כלל מדובר בפסק דין, בשטר או בחיוב אחר שהחוק מאפשר לממש במסלול הזה. הסכם פרטי שלא קיבל תוקף מתאים לא בהכרח מאפשר לנושה לדלג ישירות להוצאה לפועל.
ארבעת השלבים המרכזיים
קיום חיוב הזוכה צריך להחזיק במסמך שמבסס את החוב, כגון פסק דין או שטר. המסמך צריך להיות מתאים למסלול שנבחר ולכלול חיוב שניתן לבצע.
הגשת בקשה הזוכה או בא כוחו מגישים בקשה ללשכת ההוצאה לפועל הרלוונטית, בצירוף המסמכים התומכים ותשלום האגרה הנדרשת לפי המסלול. פרטי החוב צריכים להיות ברורים ומדויקים.
בדיקת הבקשה ורישום התיק לאחר שהבקשה נבדקת, נרשם התיק ומוקצה לו מספר. הרישום אינו סוף ההליך, אלא תחילתו של שלב ביצוע שבו החייב עשוי לקבל הודעה רשמית.
מסירת אזהרה לחייב החייב מקבל התראה והזדמנות לפעול. בהתאם לסוג ההליך, הוא עשוי להגיש תגובה, להעלות טענות, לבקש רשות להתגונן או לבקש הסדר תשלומים.
אילו מסמכים חשוב לבדוק
הזוכה נדרש בדרך כלל למסמך החיוב עצמו, למסמכים שמבהירים את סכום החוב ולראיה על מסירת ההודעה לחייב, לפי דרישות ההליך. החייב, מצדו, צריך לשמור את האזהרה, את פסק הדין או השטר, תכתובות, אישורי תשלום וכל מסמך שיכול להראות שהחוב שולם, שגוי או שנוי במחלוקת.
כלל מעשי: פתיחת תיק היא רק הצעד הראשון. מי שמקבל אזהרה צריך לבדוק מיד את מקור החוב, את מועד המסירה ואת האפשרויות העומדות בפניו, ולא להמתין לעיקול הראשון.
צעדי האכיפה הנפוצים נגד חייב
רשם ההוצאה לפועל יכול לאשר צעדי אכיפה שונים, בהתאם לסוג החוב, לנסיבות ולבקשות שהוגשו. לא כל צעד מופעל אוטומטית, ולרוב נדרשת בקשה, החלטה או עמידה בתנאים הקבועים בדין.
מה עשוי להשתנות בחיי היום-יום
עיקול חשבון בנק עלול להקשות על שימוש בכספים זמינים. עיקול שכר מופנה למעסיק, והוא עשוי להעביר חלק מהשכר בהתאם לצו ולמגבלות החלות על ההכנסה. עיקול מיטלטלין עשוי להתייחס לנכסים שניתן לתפוס ולממש, ואילו עיקול רכב עלול למנוע מכירה חופשית שלו ולהוביל להליכי מימוש.
צעדים אחרים פועלים על חופש התנועה או על ההתנהלות הפיננסית. עיכוב יציאה מהארץ עשוי למנוע נסיעה עד להסדרת המצב או עד לקבלת החלטה אחרת. הגבלות על חשבונות, על חידוש רישיון נהיגה או על פעולות פיננסיות עלולות להשפיע על עבודה, ניהול משק הבית וקבלת אשראי.
אין להשתמש במספר קבוע כדי להניח מראש כמה ייגבה מהשכר או איזה נכס יוחרג. שיעור העיקול, ההגנות על הכנסה, סוג הנכס והחריגים תלויים בנסיבות, בסוג החוב ובהחלטות שניתנו בתיק.
צעד אכיפה | תנאי סף | משך תוקף | השפעה יומיומית |
|---|---|---|---|
עיקול חשבון בנק | בקשה והחלטה לפי נסיבות התיק | עד שינוי או ביטול ההחלטה | קושי להשתמש בכספים שבחשבון |
עיקול שכר | צו שמופנה למעסיק | לפי החלטת הרשם והדין | הפחתה אפשרית של הסכום המגיע לחשבון |
עיקול רכב | החלטה ביחס לנכס מסוים | עד ביטול, הסדרה או מימוש | מגבלה על שימוש או העברת בעלות |
עיקול מיטלטלין | החלטה ונכסים שניתנים לעיקול | לפי שלב הביצוע | סיכון לתפיסה ולמימוש של רכוש |
עיכוב יציאה מהארץ | החלטה מתאימה לאחר בחינת התנאים | עד שינוי או ביטול | מניעה אפשרית של יציאה מישראל |
הגבלה על חשבון או רישיון | החלטה בהתאם למסלול ולחוב | לפי תנאי ההחלטה | פגיעה בניהול פיננסי או בניידות |
הנתון החשוב הוא לא רק איזה צו ניתן, אלא מה אפשר לעשות מיד לאחר קבלתו. לעיתים ניתן לבקש ביטול, צמצום, עיכוב או החלפה של הצעד, במיוחד כאשר מציגים מסמכים שמסבירים את התמונה הכלכלית.
זכויות החייב וכלי ההגנה המשפטיים
חייב אינו מאבד את זכותו להישמע רק מפני שנפתח נגדו תיק. ההליך מתנהל במסגרת משפטית, ולכן קיימות דרכים להעלות טענות, לתקוף החלטות ולבקש סעד מעשי. הגנה משפטית אינה הודאה בחוב, והיא גם לא ניסיון להתחמק מתשלום. מטרתה לוודא שהגבייה מתבצעת על בסיס חיוב נכון ובדרך מידתית.
אילו פעולות אפשר לבחון
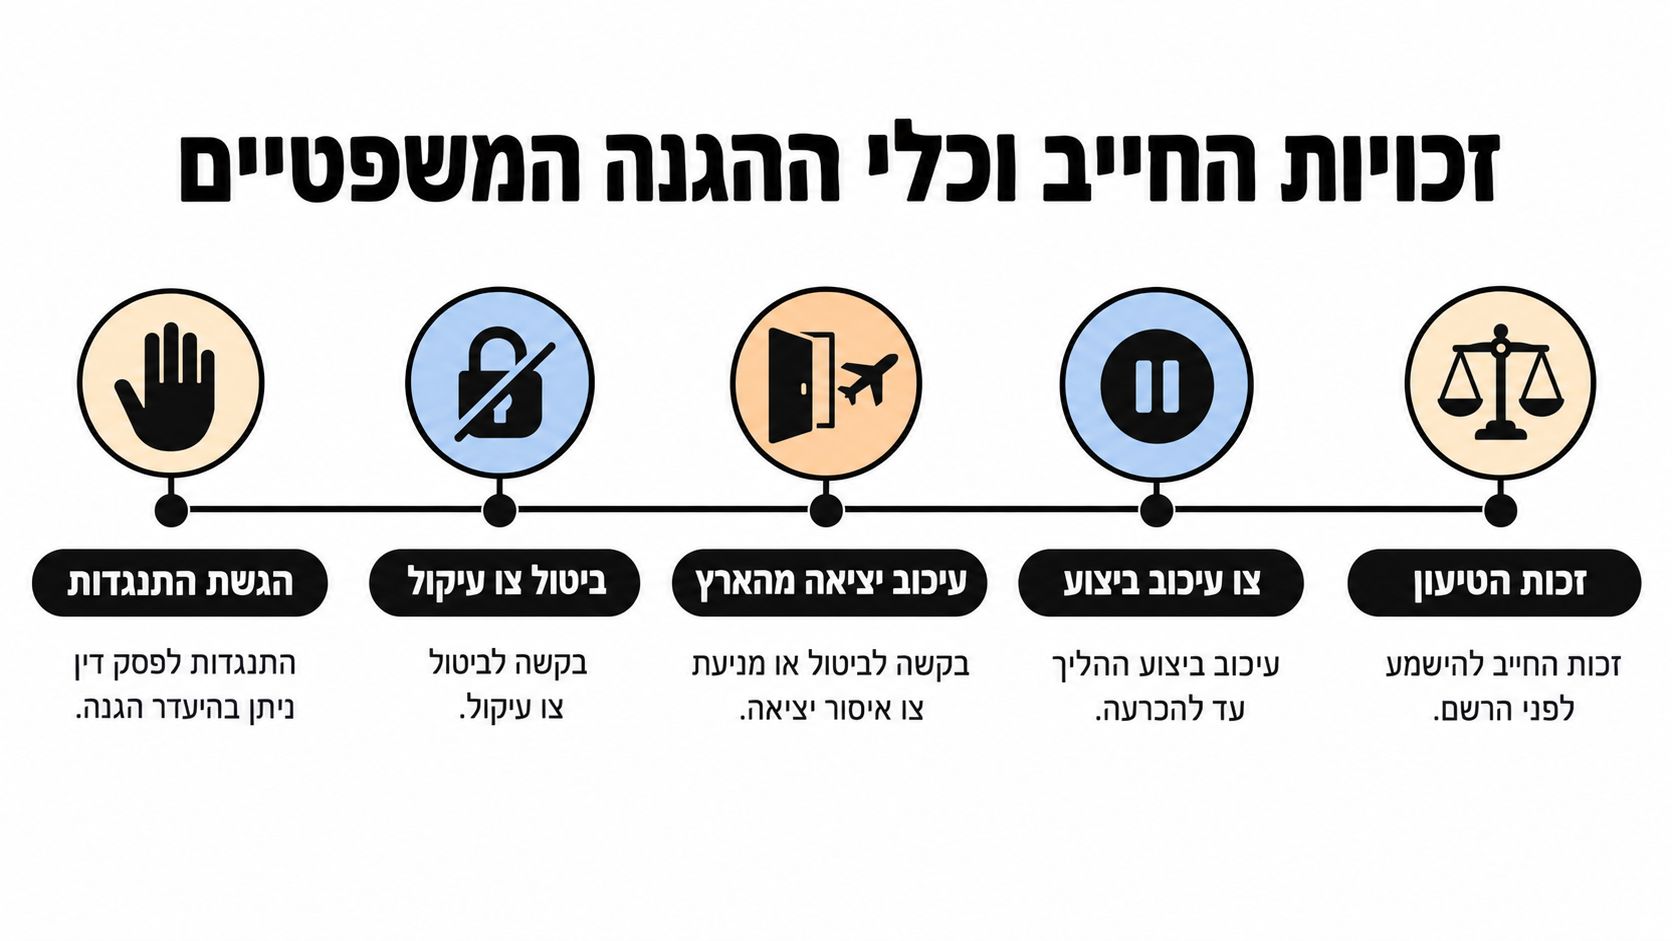
התנגדות או ערעור: כאשר החיוב אינו נכון, כאשר השטר שנוי במחלוקת או כאשר ניתן פסק דין בהיעדר הגנה, ייתכן שקיימת דרך דיונית להעלות את הטענה.
ביטול או צמצום עיקול: אפשר להגיש בקשה שמסבירה מדוע העיקול פוגע בכספים מוגנים, בצרכים בסיסיים או ביכולת להתפרנס.
ביטול עיכוב יציאה: נסיעה חיונית, התחייבות מקצועית או נסיבות אישיות עשויות להצדיק בקשה מתאימה, לעיתים בכפוף לתנאים.
צו עיכוב ביצוע: כאשר מתנהל הליך נוסף או הוגשה בקשה שעשויה לשנות את המצב, אפשר לבחון עצירת גבייה זמנית.
ייצוג וטיעון: החייב רשאי להציג עמדה, להגיש מסמכים ולהיעזר בעורך דין.
התיעוד הוא חלק מהטיעון
טענה כללית על קושי כלכלי בדרך כלל לא מספיקה. כדאי לרכז תלושי שכר, דפי חשבון, הוצאות קבועות, מסמכים רפואיים, חוזי שכירות, מסמכי הלוואות ואישורי תשלום. מסמך שמציג תאריך וסכום יכול לשנות את האופן שבו הרשם מבין את היכולת לשלם.
מי שקיבל שטר ובטוח שהחתימה או הסכום אינם תקינים, צריך לבדוק את האפשרות להגיש התנגדות לביצוע שטר בתוך המועד הרלוונטי. גם כאשר המועד חלף, אין להסיק שאין שום אפשרות, אך חשוב לפעול במהירות ולהסביר את הסיבה לעיכוב.
התעלמות מהודעה לא מעלימה את החוב. היא עלולה להשאיר את הגרסה של הצד השני ללא מענה בזמן שהליכי האכיפה מתקדמים.
הסדרי תשלומים ומסלול חייב מוגבל באמצעים
חייב שמתקשה לשלם את מלוא החוב יכול לבחון הסדר תשלומים או מסלול של חייב מוגבל באמצעים. הבחירה אינה רק עניין של גובה ההחזר החודשי. צריך לבדוק אם התשלום אפשרי לאורך זמן, כיצד הוא משתלב בהוצאות המחיה ומה יקרה אם ההכנסה תשתנה.
בהסדר תשלומים, מגישים בקשה ומציגים תמונה כלכלית. הרשם בוחן את הנתונים וקובע את סכום התשלום ואת תנאי הפריסה לפי נסיבות התיק. הסדר ריאלי עדיף על התחייבות גבוהה שלא ניתן לעמוד בה, משום שכישלון בתשלומים עלול להחזיר את הליכי האכיפה.
מתי נשקל מסלול מוגבל באמצעים
כאשר לחייב יש כמה תיקים או כאשר החובות אינם ניתנים לפירעון בתקופה המתאימה ליכולת ההחזר שלו, ניתן לבחון הכרזה כחייב מוגבל באמצעים. המקורות המשפטיים מתארים התאמה בין יכולת הפירעון, ההכנסות, ההוצאות, הנכסים וכושר ההשתכרות לבין צו התשלומים. המסגרת המשפטית להסדר ולצו תשלומים מדגישה שהמטרה היא ליצור מסלול תשלום שניתן לעמוד בו.
אם מתנהלים כמה תיקים, הבקשה מוגשת בתיק האיחוד עצמו, ולא בכל תיק בנפרד. רשם ההוצאה לפועל מאחד את התיקים לתיק אחד, והוא מתנהל בלשכה שבה מתנהלים מרבית התיקים נגד החייב, בהתאם למידע שבכל זכות על הכרזה כחייב מוגבל באמצעים.
המסלול עשוי לכלול הגבלות, אך הוא נועד גם לאפשר ניהול מוסדר והגנה על צורכי מחיה בסיסיים. בחומרי החקיקה הוזכר סף של 100,000 ש"ח ביחס להליכים מסוימים ולהכרזה כחייב מוגבל באמצעים. המסמך המשפטי של הכנסת צריך להיבחן לפי נוסח הדין והנסיבות המעודכנים, ולא כתחליף לבדיקה פרטנית.
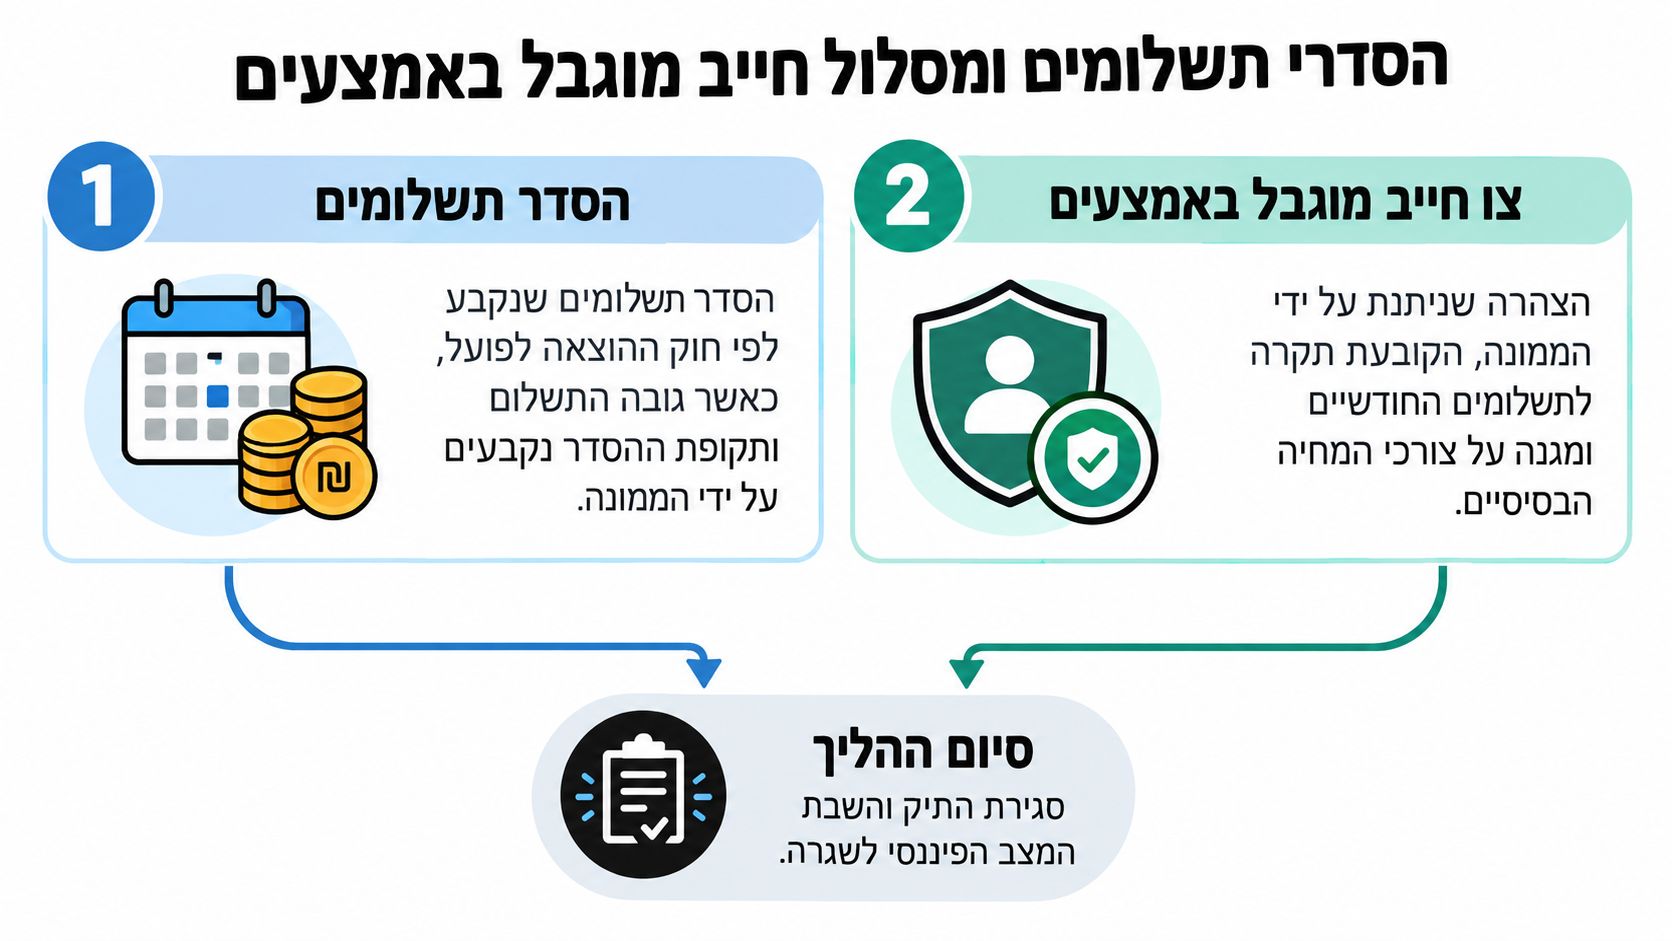
כדי לסיים את המסלול, צריך לעמוד בתשלומים ובתנאים שנקבעו, לעדכן על שינוי נסיבות ולבקש את הפעולות המתאימות לסגירת התיקים או להסרת ההגבלות. הסדר חוב בהוצאה לפועל צריך להיבנות לפי יכולת אמיתית, ולא לפי סכום שנשמע טוב רק על הנייר.
מקרי מבחן וטיפים פרקטיים להתנהלות נכונה
ההבדל בין מסלול שניתן לנהל לבין הידרדרות מהירה נוצר לעיתים בהחלטה הראשונה אחרי קבלת האזהרה. שלושה תרחישים ממחישים את העיקרון.
תגובה מהירה לפני עיקול
חייב שקיבל הודעה, בדק את מקור החוב, אסף מסמכי הכנסה ופנה להסדר בתוך 30 יום עשוי למנוע הסלמה, אם ההסדר מאושר והוא עומד בו. הלקח אינו שכל פנייה תוביל להסכמה, אלא שתגובה בזמן משאירה יותר אפשרויות פתוחות.
במקרה כזה כדאי:
לרשום את המועדים: לשמור את המעטפה, האישור הדיגיטלי ותאריך המסירה.
לחשב יכולת אמיתית: להפריד בין הכנסה פנויה לבין סכום שאפשר לשלם רק פעם אחת.
להגיש מסמכים: לצרף נתונים במקום להסתפק בתיאור כללי של הקושי.
התעלמות שמובילה להגבלות
חייב שמתעלם מהודעות עלול להתמודד בהמשך עם עיקול שכר, עיקול חשבון או עיכוב יציאה מהארץ. אם החובות מרובים והיכולת לפרוע אותם מוגבלת, הוא עשוי לבחון בקשה להכרזה כחייב מוגבל באמצעים, אך בשלב הזה מרחב הפעולה עלול להיות מצומצם יותר.
הלקח המעשי הוא לבדוק את מצב התיקים באופן שוטף, לשמור תיעוד של כל פנייה ולדווח אמת מלאה. הצהרת הון כוזבת אינה פתרון, והיא עלולה לפגוע באמינות ובמצבו המשפטי של החייב.
טענה שהחוב כבר שולם
חייב ששילם את החוב, כולו או חלקו, צריך לאתר העברות בנקאיות, קבלות, אישורי סליקה והתכתבויות. לאחר מכן עליו להגיש את הטענה בהליך המתאים ולבקש לעדכן את התיק. טענה בעל פה מול הנושה אינה בהכרח תחליף למסמך מסודר.
אם ניתן צו בזמן שמתנהל הליך שיכול לשנות את התמונה, כדאי לבדוק אפשרות של צו עיכוב ביצוע. בכל אחד מהתרחישים, שמירה על מסמכים ומעקב במערכת המקוונת עדיפים על הסתמכות על זיכרון או על שיחות טלפון בלבד.
מתי חשוב לפנות לעורך דין וסיכום
המדריך כולו מתכנס לחמש נקודות:
הוצאה לפועל היא שלב ביצוע, לא תחליף לבית המשפט.
תיק נפתח רק על בסיס חיוב מתאים, ובדרך כלל לאחר הגשת בקשה ומסמכים.
צעדי האכיפה משתנים, מעיקול חשבון ושכר ועד הגבלות על נכסים או יציאה מהארץ.
לחייב יש זכויות וכלי הגנה, כולל טענות, בקשות, תגובה וייצוג.
הסדר תשלומים או מסלול מוגבל באמצעים צריכים להתאים ליכולת הכלכלית ולא להישען על הבטחות לא מציאותיות.
מצבים שמצדיקים בדיקה מיידית
כדאי לפנות לעורך דין כאשר מתקבל צו עיקול על חשבון בנק, כאשר הוטל עיכוב יציאה מהארץ, כאשר בקשה להסדר תשלומים נדחתה או כאשר שוקלים לערער על החיוב. גם קבלת שטר שהחייב אינו מזהה, טענה שהחוב שולם או חשש לפגיעה בהכנסה בסיסית מצדיקים בדיקה מוקדמת.
עלות הייצוג משתנה לפי מורכבות התיק, מספר ההליכים, היקף המסמכים והפעולות הנדרשות. לכן אין להסתמך על "מחיר מקובל" אחיד בלי לקבל הצעת שכר טרחה ברורה. מי שמתקשה לממן ייצוג יכול לבדוק אפשרות לייעוץ ראשוני בעלות מסובסדת דרך לשכות הסיוע המשפטי, בכפוף לתנאי הזכאות.
בחירת עורך דין צריכה להתבסס על ניסיון בדיני ביצוע, גביית חובות והליכי חדלות פירעון, לצד יכולת להסביר את האפשרויות בשפה ברורה. חשוב לשאול מי מטפל בתיק בפועל, אילו פעולות כלולות, מה צפוי לקרות לאחר הגשת הבקשה ואילו מסמכים צריך להכין.
פעולה מוקדמת עשויה למנוע הוצאות, לצמצם את הפגיעה בשגרת החיים ולשפר את היכולת לבנות תכנית תשלום שאפשר לקיים. היא לא מבטיחה תוצאה מסוימת, אך היא מאפשרת לחייב לפעול מתוך מידע ולא מתוך לחץ.
משרד עורכי דין וגישור שרון גליק ושות' מציע ליווי בהליכי הוצאה לפועל, לרבות טיפול בחובות, עיקולים, הגבלות, צווי תשלומים, עיכוב הליכים והסדרי חוב. לבדיקת האפשרויות המתאימות למצבכם ולתיאום ייעוץ, בקרו באתר משרד עורכי דין וגישור שרון גליק ושות'.
תגובות