
מימוש זכויות רפואיות: מדריך מעשי
אתם יוצאים מרופא עם אבחנה ברורה, או חוזרים הביתה אחרי תאונה, ומניחים שהזכויות יופעלו מעצמן. אחר כך מגיעים הטפסים, הדרישה למסמכים, הזימון לוועדה והניסוח הרשמי שאינו מסביר מה באמת חסר. בתוך זמן קצר מתברר שמחלה מוכרת אינה שווה בהכרח לקצבה, ופגיעה רפואית אינה מתורגמת אוטומטית לאחוזי נכות.
מימוש זכויות רפואיות דורש תיק שמחבר בין שלושה דברים: מצב רפואי, מגבלה תפקודית והמסלול המשפטי הנכון. המדריך הזה נועד לעשות סדר, להצביע על הטעויות שעולות ביוקר ולהראות איך מתקדמים בלי להשאיר זכויות מאחור.
תוכן עניינים
ארבעת המסלולים המרכזיים למימוש זכויות רפואיות - ביטוח לאומי במסלול נכות כללית - פטור ממס הכנסה - תאונת עבודה או מחלת מקצוע - פוליסה פרטית ותביעת נזיקין
הכנת התיק הרפואי והגשת התביעה - שלב ראשון, איסוף המסמכים - שלב שני, בחירת המסלול ופתיחת התיק - שלב שלישי, הגשה ומעקב
הוועדה הרפואית, איך באמת קובעים אחוזי נכות - מה קורה בחדר הוועדה - המעבר ממחלה לפגיעה תפקודית
ערעורים, החמרות ושימור זכויות לאורך שנים - מתי לערער - מתי פונים לבית הדין
מתי שכירת עורך דין משתלמת ומתי לא - מתי ייצוג מקצועי מוצדק - מתי אפשר לפעול עצמאית
תוכנית פעולה ל-30 יום וטעויות שכדאי להימנע מהן - שבוע ראשון - שבוע שני - שבוע שלישי - שבוע רביעי
כשהזכות קיימת, למה עדיין לא מקבלים אותה
מטופל מקבל אבחנה חדשה. הוא מחזיק סיכום ביקור, מרשם והפניה להמשך טיפול. מבחינתו, הסיפור ברור. מבחינת הגוף המחליט, עדיין צריך להוכיח מהו הליקוי, כיצד הוא משפיע על התפקוד, באיזה מסלול נוצרה הזכאות ומה בדיוק מבוקש.
אותו דבר קורה אחרי תאונה. הנפגע יודע שכואב לו, שהעבודה נפגעה ושחיי היום יום השתנו. אבל מול הרשויות לא מספיק לתאר כאב. צריך להציג תיעוד רפואי, קשר בין האירוע לנזק, והשלכה ממשית על היכולת לעבוד ולתפקד.
הבעיה אינה רק כמות הטפסים. מדובר בפער בין השפה של המטופל לבין השפה של הוועדה. המטופל אומר, “קשה לי”. הוועדה צריכה להבין אם הקושי מתבטא בהליכה, בהרמת משאות, בריכוז, בשינה, ברחצה, בנהיגה או בהתמדה בעבודה. כאשר התרגום הזה לא נעשה, מסמך רפואי חשוב עלול להישאר כללי מדי.
הכלל הראשון: זכות רפואית לא מממשים באמצעות סיפור משכנע בלבד. מממשים אותה באמצעות תיק שמוכיח ליקוי, תפקוד וקשר למסלול הנכון.
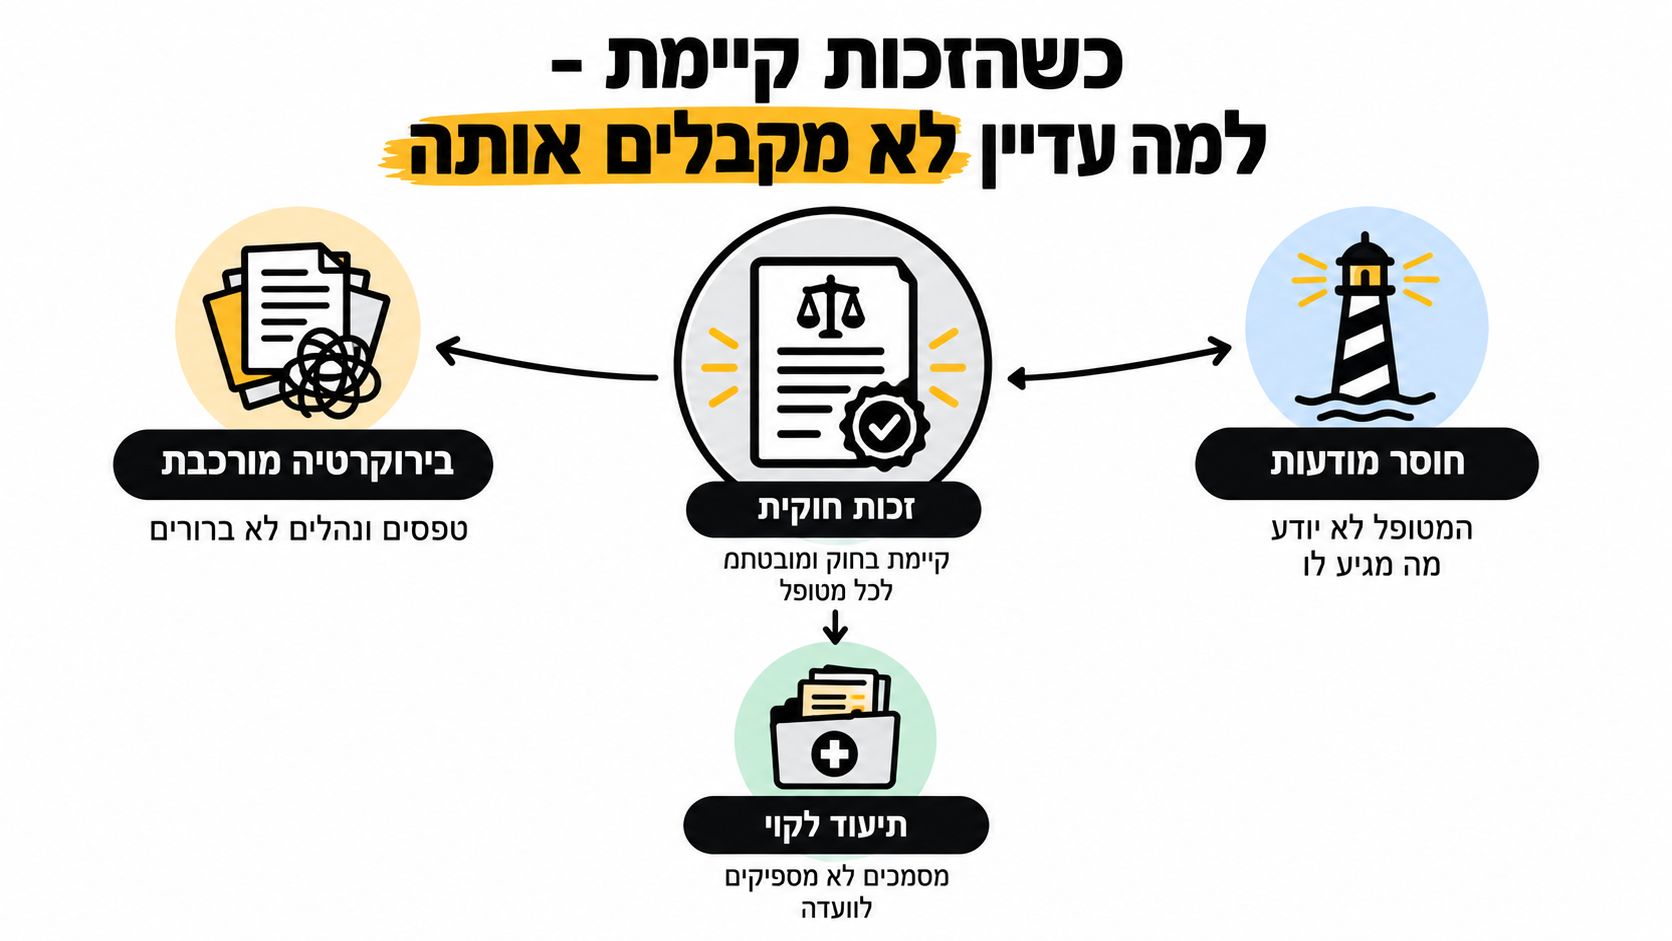
בישראל פועלות כמה דלתות נפרדות. ביטוח לאומי מטפל, בין היתר, בנכות כללית, נפגעי עבודה, ילד נכה ושירותים מיוחדים. רשות המסים עוסקת במסלול פטור ממס הכנסה. לצד אלה קיימים מסלולי תאונות עבודה, פוליסות פרטיות ותביעות נזיקין נגד גורם אחראי. אישור בדלת אחת אינו פותר בהכרח את התנאים בדלת אחרת.
היקף המערכת ממחיש מדוע אין מדובר באירוע נקודתי. בשנת 2018 הוגשו לביטוח הלאומי 293,000 תביעות, ותקציב הפעלת הוועדות הרפואיות עמד על 147 מיליון ש"ח. הוועדות התקיימו ב-23 סניפים ברחבי הארץ, ובמערך השירות נרשם שיעור מענה או עמידה של 93%, לפי נתוני מבקר המדינה על הוועדות הרפואיות. המשמעות ברורה. מי שנכנס להליך צריך להתייחס אליו כתיק משפטי ורפואי מסודר, לא כבקשה כללית לעזרה.
ארבעת המסלולים המרכזיים למימוש זכויות רפואיות
הטעות היקרה ביותר היא להתחיל למלא טופס לפני שמחליטים איזה מסלול מתאים. לכל מסלול גוף מטפל, תנאי סף, מסמך יסוד והיגיון משפטי משלו.
ביטוח לאומי במסלול נכות כללית
במסלול נכות כללית נבחנת תחילה הנכות הרפואית המשוקללת. הזכאות הרפואית מתקיימת כאשר נקבעו לפחות 60% נכות רפואית משוקללת, או 40% לפחות כאשר קיימים כמה ליקויים ואחד מהם עומד על 25% לפחות, לפי ההסבר על קצבת נכות כללית. לאחר הקביעה הרפואית נבחנת דרגת אי-הכושר, וזהו שלב נפרד. האבחנה עצמה אינה מספיקה.
פטור ממס הכנסה
פטור ממס הכנסה פועל לפי רף רפואי גבוה יותר. נדרשת נכות רפואית משוקללת של 90% לפחות, כאשר אחד הליקויים מקנה לפחות 40% נכות. המסלול מתנהל מול רשות המסים, ובדרך כלל כולל טופס 1516 ואישור רשמי מביטוח לאומי על אחוזי הנכות, כפי שמפורט במדריך פטור ממס הכנסה עקב נכות. קצבה מביטוח לאומי אינה מעניקה את הפטור באופן אוטומטי.
תאונת עבודה או מחלת מקצוע
כאן צריך להוכיח קשר סיבתי לעבודה. השאלה אינה רק מהו הנזק הרפואי, אלא כיצד ומתי נוצר, האם האירוע התרחש במסגרת העבודה, והאם התיעוד תומך בגרסה. תאונת עבודה מול ביטוח לאומי אינה זהה לתביעה אזרחית נגד מעסיק או צד שלישי. לעיתים קיימים שני מסלולים במקביל, אך אסור להגיש אותם בלי לבחון את היחסים ביניהם.
פוליסה פרטית ותביעת נזיקין
פוליסת אובדן כושר עבודה, תאונות אישיות או ביטוח חיים עשויה להפעיל זכאות לפי תנאי הפוליסה. תביעת נזיקין, לעומת זאת, מתמקדת באחריות של גורם אחר ובנזק שנגרם. כאן נכנסים גם שאלות של אחריות, ראיות, מומחים רפואיים והיקף הפיצוי. אין להעתיק אוטומטית את הניסוח שנמסר לביטוח לאומי למסמך שנשלח לחברת ביטוח או לבית משפט.
מסלול | גוף מטפל | סף אחוזי נכות | מסמך ייסוד נדרש |
|---|---|---|---|
נכות כללית | המוסד לביטוח לאומי | 60% משוקללת, או 40% עם ליקוי אחד של 25% | תביעה ומסמכים רפואיים |
פטור ממס הכנסה | רשות המסים, על בסיס קביעה רפואית | 90% משוקללת, עם ליקוי אחד של 40% | טופס 1516 ואישור נכות רשמי |
תאונת עבודה או מחלת מקצוע | המוסד לביטוח לאומי, ולעיתים גם ערכאה אזרחית | נקבע לפי הליקויים והמסלול | תיעוד האירוע וקשר לעבודה |
פוליסה פרטית או נזיקין | חברת הביטוח או בית המשפט | לפי הפוליסה או דיני הנזיקין | פוליסה, תיעוד רפואי וראיות לנזק |
הכנת התיק הרפואי והגשת התביעה
תיק רפואי חלש משאיר את המחלה כאבחנה בלבד. תיק נכון מתרגם אותה למגבלות רפואיות ותפקודיות שאפשר לבחון מול המסלול המתאים. לפני מילוי הטופס, בנו ציר זמן, הפרידו בין הליקויים וסמנו אילו מסמכים משקפים את מצבכם כיום. ההכוונה להגשת תביעה לביטוח לאומי מדגישה את הצורך בתיעוד מסודר ובהגשה מדויקת.
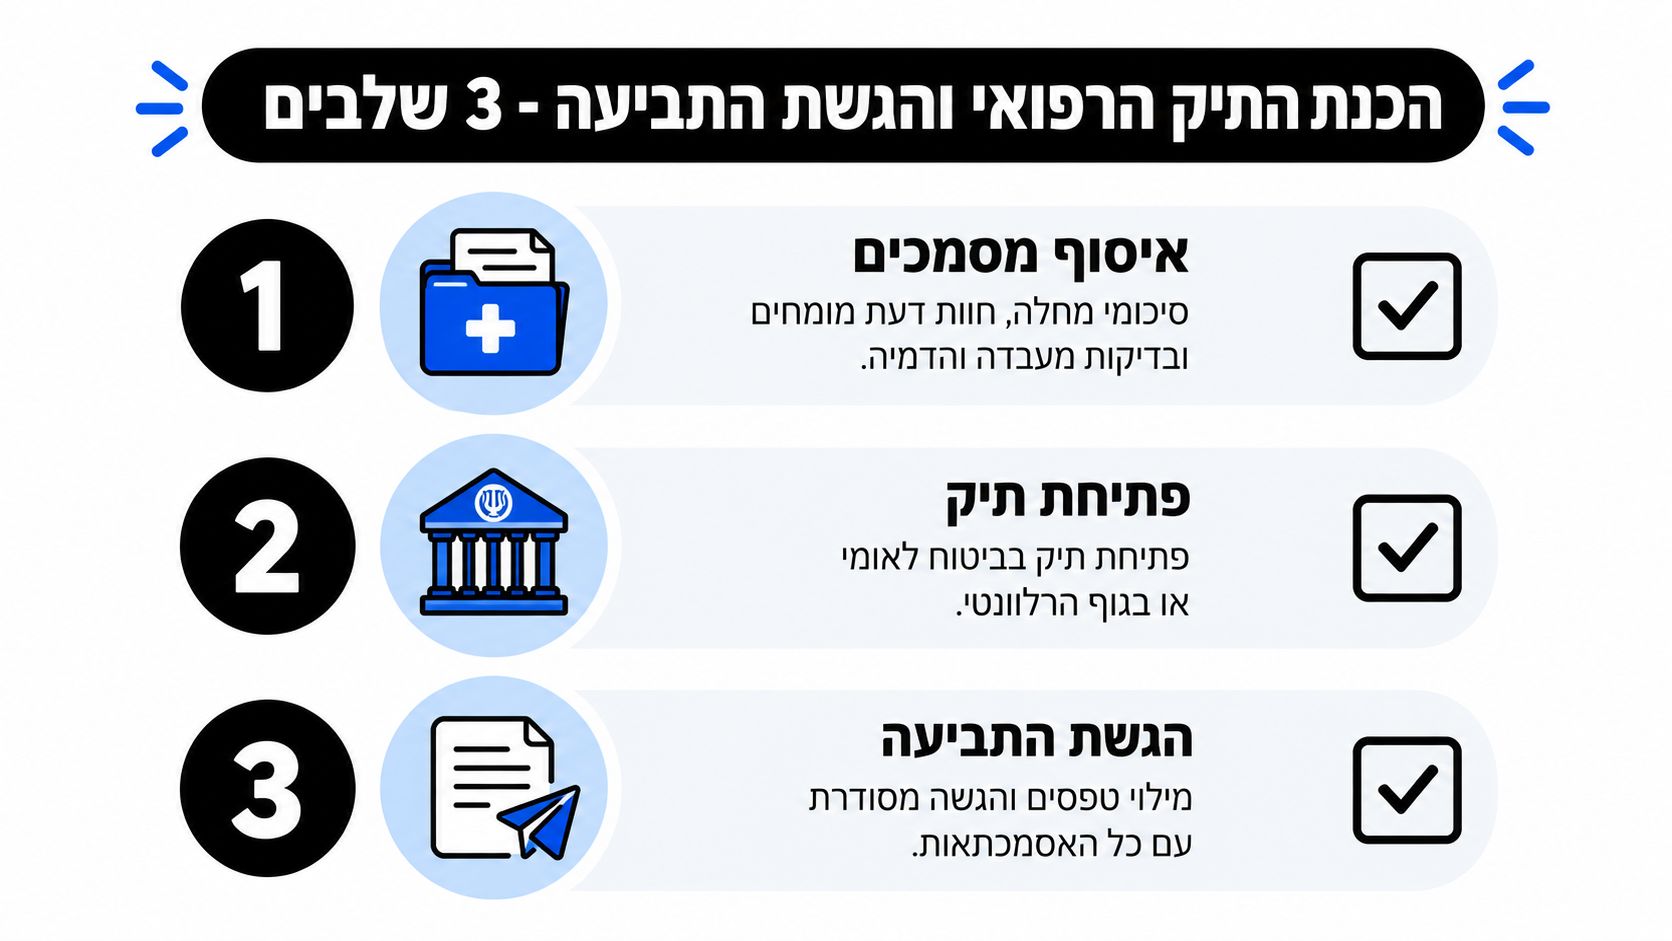
שלב ראשון, איסוף המסמכים
בקשו מהרופא המטפל ומהמומחים סיכומי מחלה ברורים. צרפו בדיקות מעבדה והדמיה, אישורי אשפוז, מרשמים, דוחות פיזיותרפיה או ריפוי בעיסוק וחוות דעת רלוונטיות. בפגיעה נפשית, אבחנה לבדה אינה מספיקה. צרפו תיעוד של טיפול, מעקב, תרופות והשפעת המצב על ההתנהלות היומיומית.
כתבו גם מסמך תפקודי קצר. פרטו מה אינכם מצליחים לבצע, באיזו תדירות, כמה עזרה אתם מקבלים ומה השתנה בעבודה ובבית. “כאבים חזקים” הוא ניסוח כללי. תיאור של פעולות שנמנעו, זמן התמדה, הפסקות או עזרה מאדם אחר מספק תמונה שימושית יותר.
שלב שני, בחירת המסלול ופתיחת התיק
בחרו את הגוף המטפל רק לאחר מיפוי המקרה. בנכות כללית פונים לביטוח לאומי. בפגיעה בעבודה שומרים גם תיעוד של האירוע, מקום העבודה והקשר הרפואי. בביטוח פרטי או בתביעת נזיקין מתעדים את תנאי הפוליסה, נסיבות האירוע, אובדן ההכנסה וההוצאות. אל תעתיקו אוטומטית את אותה גרסה לכל גוף.
שלב שלישי, הגשה ומעקב
מלאו כל סעיף, גם כשאין נתון. צרפו אינדקס מסמכים, שמרו עותק סרוק ובקשו אישור הגשה בכתב. מדריך על הגשת תביעה לביטוח לאומי מסייע לבדוק את שלבי ההגשה והאסמכתאות.
אל תגישו סיכומים ישנים בלבד. בלי תיאור תפקודי, טיפול תרופתי ומגבלות בעבודה ובבית, התמונה נשארת חלקית והזכויות עלולות להיפגע.
הוועדה הרפואית, איך באמת קובעים אחוזי נכות
הכניסה לוועדה אינה מבחן רושם. הוועדה בוחנת אם הליקוי המתועד מתאים לסעיף הרלוונטי, ומהי השפעתו המוכחת על התפקוד. לכן תיק רפואי טוב חייב לתרגם את המחלה למגבלות שאפשר להבין ולבדוק. לפי מסמך הכנסת בנושא הוועדות הרפואיות, מתקיימות בישראל ועדות רפואיות רבות, וחלק מהתובעים נדרשים להופיע ביותר מוועדה אחת. אל תגיעו ללא הכנה.
מה קורה בחדר הוועדה
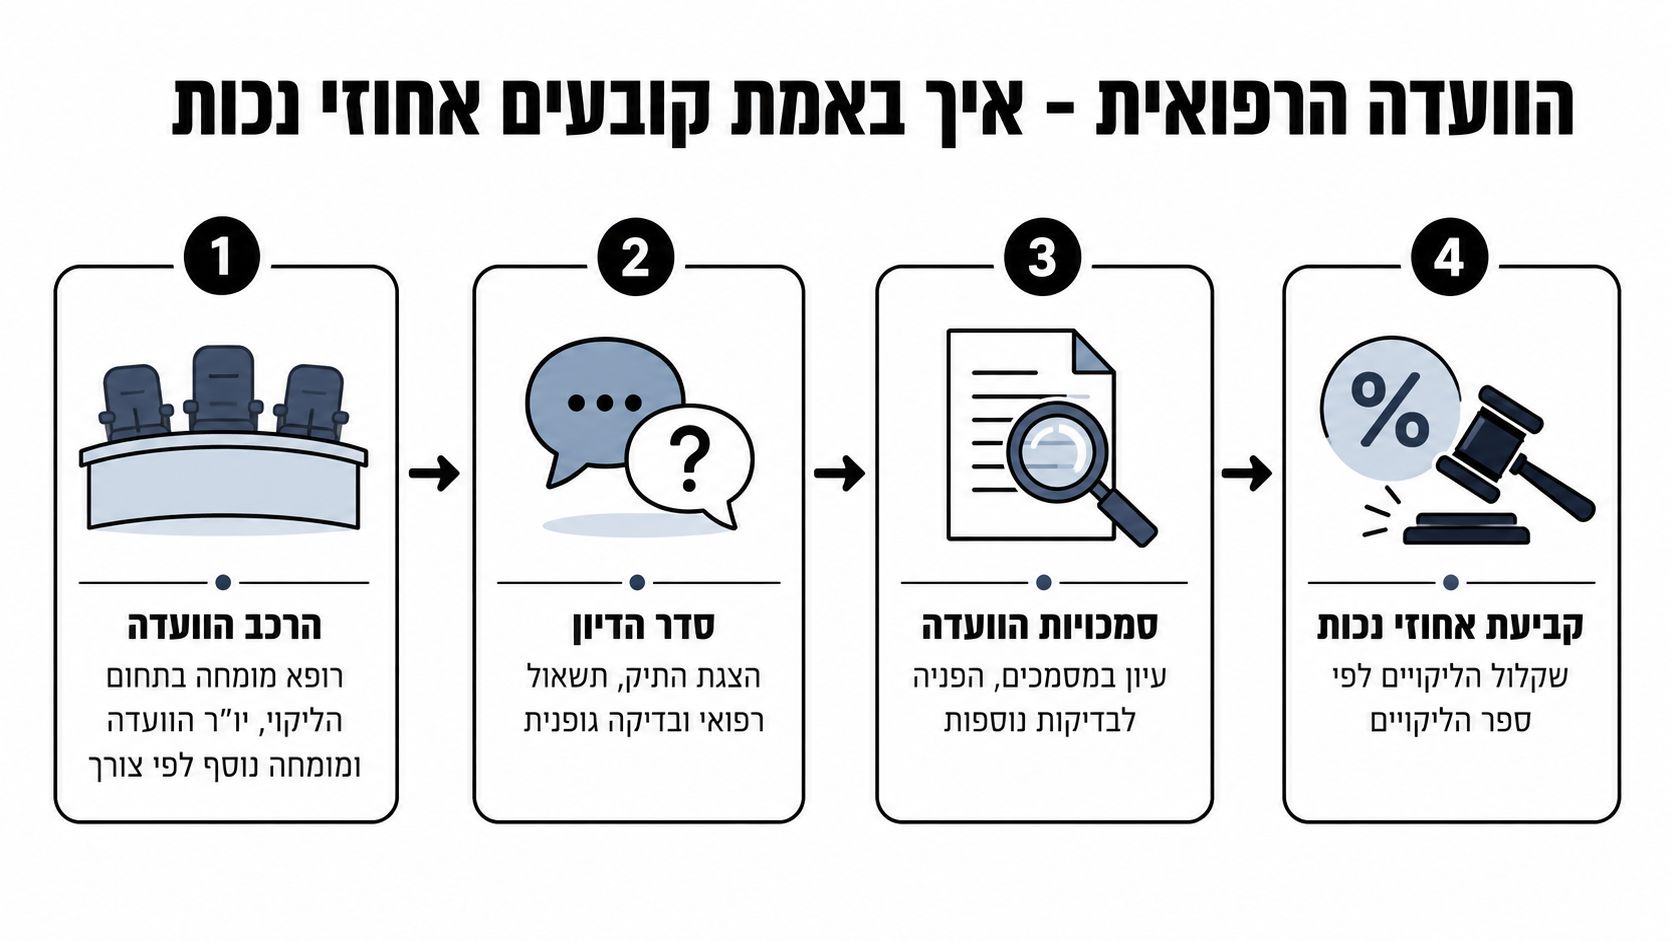
בוועדה משתתף רופא מומחה בתחום הליקוי, יושב ראש ולעיתים מומחה נוסף. חברי הוועדה מעיינים במסמכים, שואלים שאלות רפואיות ותפקודיות, ולעיתים מבצעים בדיקה גופנית או מפנים לבדיקות נוספות. לאחר מכן הם קובעים את אחוזי הנכות לפי ספר הליקויים. פירוט נוסף על אופן החישוב נמצא במדריך אחוז נכות.
הציגו שתי שכבות של מידע: מהו המצב הרפואי, ומה הוא מונע בפועל. אבחנה לבדה אינה מסבירה כיצד אתם מתפקדים בעבודה, בבית ובפעולות היומיום.
המעבר ממחלה לפגיעה תפקודית
הוועדה צריכה דוגמאות מדויקות. הסבירו אילו מטלות אינכם מבצעים, כמה זמן אתם מסוגלים להתמיד, אילו הפסקות נדרשות ומה קורה לאחר מאמץ. במקום “אני לא מסוגל לעבוד”, תארו פעולה מסוימת, את משך הביצוע ואת העזרה שאתם מקבלים.
גם הליכה, רחצה, לבוש, הכנת אוכל, שינה, ריכוז, נהיגה וקשר עם אנשים עשויים להיות רלוונטיים, לפי סוג הליקוי. אל תגזימו, אך אל תסתירו קושי מתוך מבוכה.
הכנה נכונה: כתבו מראש תיאור תפקודי קצר, עם דוגמאות מהשגרה. הגיעו עם עובדות ברורות, לא עם נאום דרמטי.
הגישו תיק מסודר וענו ישירות. אל תמסרו מידע שאינו קשור, אך אל תשמיטו ליקוי רלוונטי. קראו כל זימון או דרישה להשלמת מסמכים, ופעלו לפי ההנחיות. בדקו גם אם מדובר במסלול של ביטוח לאומי, מס הכנסה, תאונת עבודה או תביעת נזיקין, מפני שהמבחנים והמסמכים אינם זהים.
טעות בסיווג הליקוי או בתיאור המגבלה עלולה להשפיע על התוצאה. הדבר עולה גם מהדיונים והמסמכים הנוגעים לועדות הערר והקביעה הרפואית. לאחר קבלת ההחלטה בדקו אילו ליקויים נבדקו, איזה סעיף הופעל והאם הוועדה התייחסה למסמכים המרכזיים.
ערעורים, החמרות ושימור זכויות לאורך שנים
החלטת ועדה אינה סוף הדרך, אבל ערעור אינו תגובה אוטומטית לכל תוצאה. קודם קוראים את ההחלטה, משווים אותה למסמכים שהוגשו ומזהים אם הבעיה היא רפואית, תפקודית או משפטית.
במקרים המתאימים ניתן לערער על קביעה נמוכה מ-80% נכות רפואית או על דרגת אי-כושר נמוכה מ-74%, בתוך 60 יום מקבלת ההודעה בכתב, לפי ההסבר על ערעור על החלטה רפואית. המועד נספר לפי ההודעה הרשמית, לא לפי היום שבו שמעתם את התוצאה בשיחה.
מתי לערער
ערעור מתאים כאשר הוועדה התעלמה ממסמך, לא נימקה את הקביעה, השתמשה בסעיף שאינו מתאים או לא בדקה מגבלה שהוצגה. ערעור טוב אינו חוזר על הסיפור. הוא מצביע על פגם מסוים ומחבר אותו לראיה מסוימת.
כאשר הבעיה היא שינוי במצב הבריאותי, המסלול עשוי להיות החמרה ולא ערעור. אל תשתמשו בערעור כדי להציג מסמכים חדשים שנוצרו רק לאחר ההחלטה, אם העובדות מצביעות על הידרדרות מאוחרת.
מתי פונים לבית הדין
בית הדין לעבודה אינו מחליף את שיקול הדעת הרפואי של הוועדה. פונים אליו כאשר קיים פגם משפטי או מנהלי, למשל היעדר התייחסות לראיה מהותית, חריגה מסמכות או הנמקה שאינה מאפשרת להבין את ההחלטה. לפני פנייה, צריך להגדיר מה בדיוק הפגם ומה הסעד המבוקש.
מסלול | מועד ערעור | גוף דיוני | מועד החמרה |
|---|---|---|---|
החלטת ועדה רפואית | בתוך 60 יום, בכפוף לתנאי המסלול | ועדה רפואית לעררים | לפי שינוי רפואי והכללים החלים |
החלטה בעניין אי-כושר | בתוך 60 יום במקרים המתאימים | הגוף או הוועדה המוסמכים | לפי שינוי תפקודי |
פגם משפטי בהחלטה | לאחר מיצוי ההליך המתאים | בית הדין לעבודה | אינו תחליף לתביעת החמרה |
פוליסה פרטית, תאונת עבודה או נזיקין | לפי הפוליסה, הדין וההחלטה שהתקבלה | חברת הביטוח או ערכאה משפטית | לפי תנאי המסלול |
הזכויות אינן נשמרות מעצמן. שמרו את כל ההחלטות, עקבו אחר מועדים, תעדו שינוי רפואי ופנו למסלול הערעור המתאים. מסלול מס הכנסה, פוליסה פרטית ותביעה נזיקית אינם כפופים בהכרח לאותו מנגנון.
מתי שכירת עורך דין משתלמת ומתי לא
החלטה שגויה על ייצוג עלולה לבזבז כסף, אבל ויתור על ייעוץ בתיק מורכב עלול להשאיר זכויות ללא מימוש. עורך דין אינו מחליף מסמך רפואי חסר. תפקידו הוא לבנות תיק רפואי־תפקודי, לבחור את המסלול הנכון ולתרגם את המגבלות לדרגת נכות שניתן לבסס.
מתי ייצוג מקצועי מוצדק
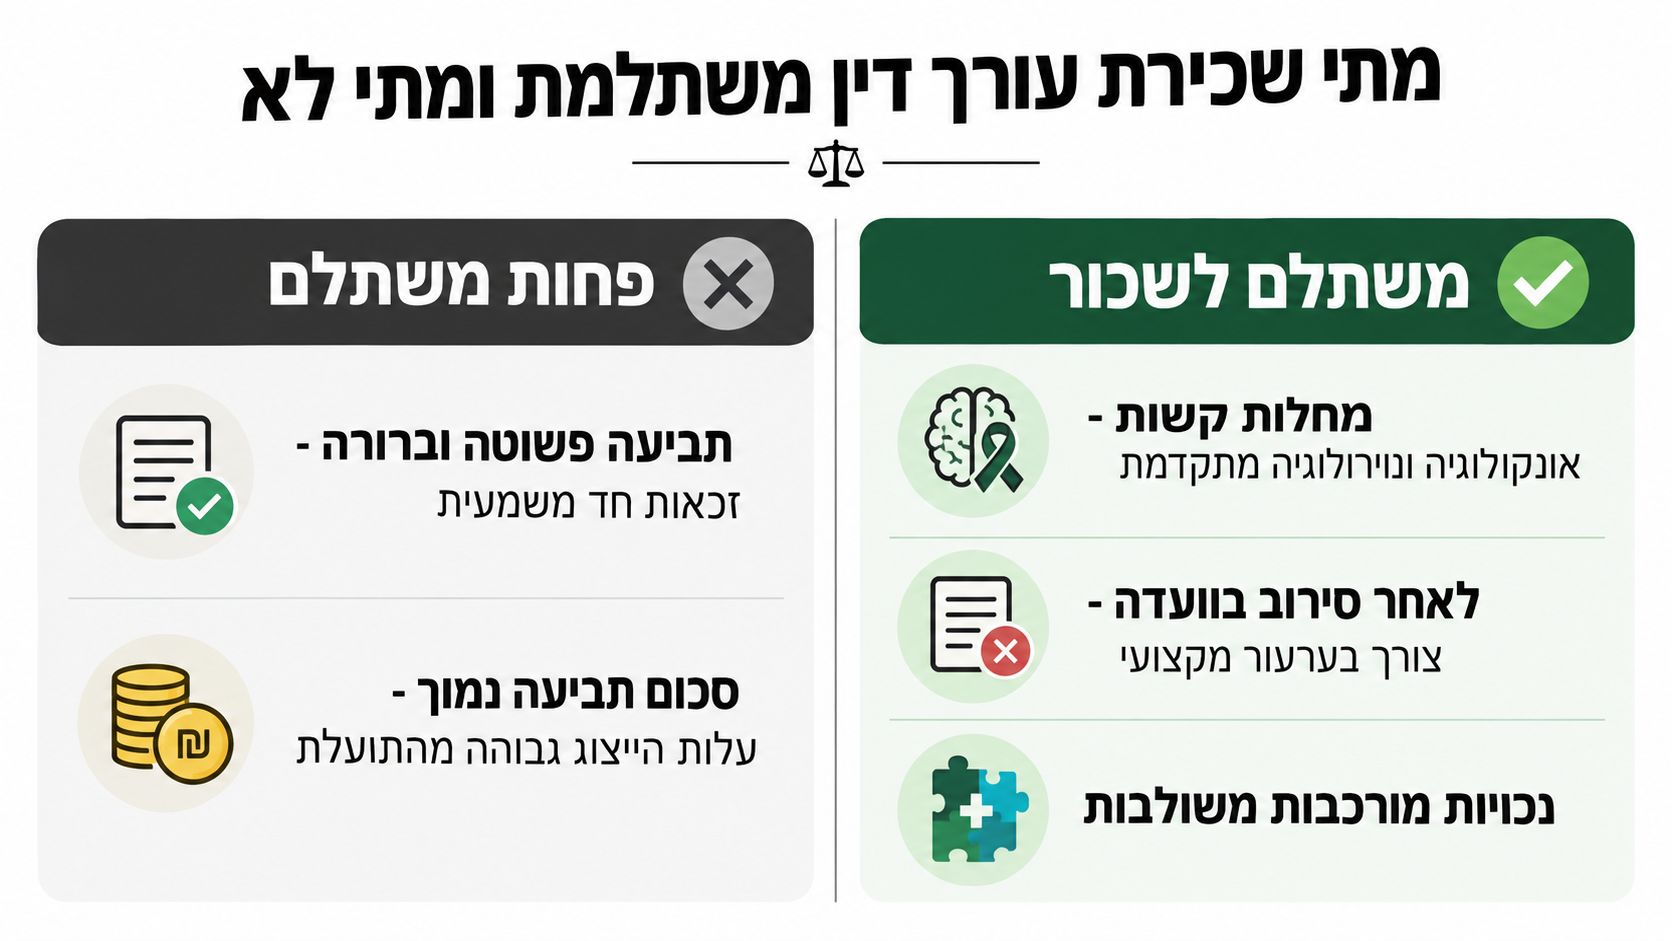
פנו לייעוץ כאשר מדובר במחלה קשה, כגון אונקולוגיה או נוירולוגיה מתקדמת, בכמה ליקויים שמשפיעים זה על זה, בדחייה בוועדה או בתביעה משמעותית בנזיקין או מול ביטוח פרטי. ייעוץ מתאים גם למי שמתקשה לאסוף מסמכים, להבין מועדים או להסביר כיצד המחלה פוגעת בעבודה ובחיי היום־יום.
במקרים כאלה עורך הדין צריך לבדוק איזה מסלול מתאים: ביטוח לאומי, מס הכנסה, תאונת עבודה, פוליסה פרטית או תביעת נזיקין. עליו לאתר חוסרים בתיק, לנסח את התפקוד באופן מדויק, להכין אתכם לוועדה ולבדוק אם החלטה שהתקבלה ניתנת לתקיפה. השירות יכול לכלול בדיקה ראשונית, הכנה לוועדה, ייצוג בערר והליך משפטי לפי הצורך.
מתי אפשר לפעול עצמאית
פעלו לבד כאשר התביעה פשוטה, המסמכים עדכניים ותנאי הזכאות ברורים. גם במקרה של החמרה מוגבלת, בדקו תחילה אם התועלת הצפויה מצדיקה את עלות הייצוג. אפשר להתחיל בפגישת ייעוץ ממוקדת, לקבל רשימת פעולות ומסמכים, ורק אז להחליט אם למסור את הטיפול כולו.
שכר הטרחה עשוי להיקבע כאחוזים מהקצבה, לרוב בטווח של 10% עד 15%, או לפי שכר שעתי של 800 עד 1,500 ש"ח. בתיקי נזיקין ייתכן שכר קבוע או מודל אחר. דרשו הסכם כתוב שמפרט את הסכום, השירותים והוצאות הנלוות.
בדקו התמחות, ניסיון בוועדות ערר ושקיפות בתמחור. ודאו מי אוסף את המסמכים, מי מכין אתכם, מי מופיע בוועדה ומה קורה אם מתברר שהמסלול שנבחר אינו מתאים. אל תתקשרו עם מי שמבטיח 100% הצלחה. אין דרך רצינית להבטיח מראש תוצאה רפואית או משפטית. משרד עורכי דין וגישור שרון גליק ושות' מציע בדיקה ראשונית, הכוונה בבחירת מסלול, הכנת תביעות וייצוג בוועדות ובערעורים, לצד טיפול בנזקי גוף, תאונות עבודה ותביעות נזיקין.
תוכנית פעולה ל-30 יום וטעויות שכדאי להימנע מהן
חלקו את החודש הקרוב לארבעה שבועות. אל תנסו לפתור הכול ביום אחד, אבל גם אל תאפשרו לתיק להישאר ללא בעלים.
שבוע ראשון
הזמינו את התיק הרפואי מקופת החולים ומבתי החולים. רכזו סיכומי מחלה, בדיקות, הדמיות, מרשמים, אשפוזים ודוחות טיפול. סמנו מה עדכני ומה דורש השלמה.
שבוע שני
בחרו את השער הנכון: ביטוח לאומי, מס הכנסה, תאונת עבודה, פוליסה פרטית או נזיקין. הורידו את הטפסים הרלוונטיים ובדקו אילו מסמכי יסוד נדרשים. אם האירוע קשור לעבודה או לצד שלישי, אל תסתפקו במסלול רפואי בלבד.
שבוע שלישי
מלאו את הטפסים, כתבו תיאור תפקודי קצר, צרפו את האסמכתאות והגישו. שמרו עותק מלא ובקשו אישור בכתב. אם קיימת אי-בהירות, עצרו לפני ההגשה וקבלו ייעוץ ממוקד.
שבוע רביעי
עקבו אחר הזימון, הכינו תשובות לשאלות תפקודיות ותרגלו הסבר ענייני על השינוי בחייכם. בדקו את המועד האחרון לכל פעולה ואל תחכו ליום האחרון.
הטעויות שחוזרות על עצמן ברורות: מסמכים לא עדכניים, תיאור כאב בלי מגבלה תפקודית, הגשה למסלול שגוי, החמצת מועד, הימנעות מבקשת החמרה והסתמכות על סיפור ללא ראיות. כל אחת מהן ניתנת למניעה באמצעות סדר, תיעוד ובחירה נכונה של הייצוג.
משרד עורכי דין וגישור שרון גליק ושות' מציע בדיקה ראשונית של התיק, הכוונה בבחירת המסלול, הכנת תביעות וייצוג בוועדות רפואיות ובערעורים מול המוסד לביטוח לאומי, וכן טיפול בנזקי גוף, תאונות עבודה ותביעות נזיקין. בקרו באתר משרד עורכי דין וגישור שרון גליק ושות' כדי לקבל הכוונה מעשית ולבדוק את הצעדים המתאימים למקרה שלכם.
תגובות